



Решение о проведении инвентаризации (ф. 0510439): как оформить в 2026 году
Альмира Базеева, эксперт по бюджетному учёту · e-budget.ru
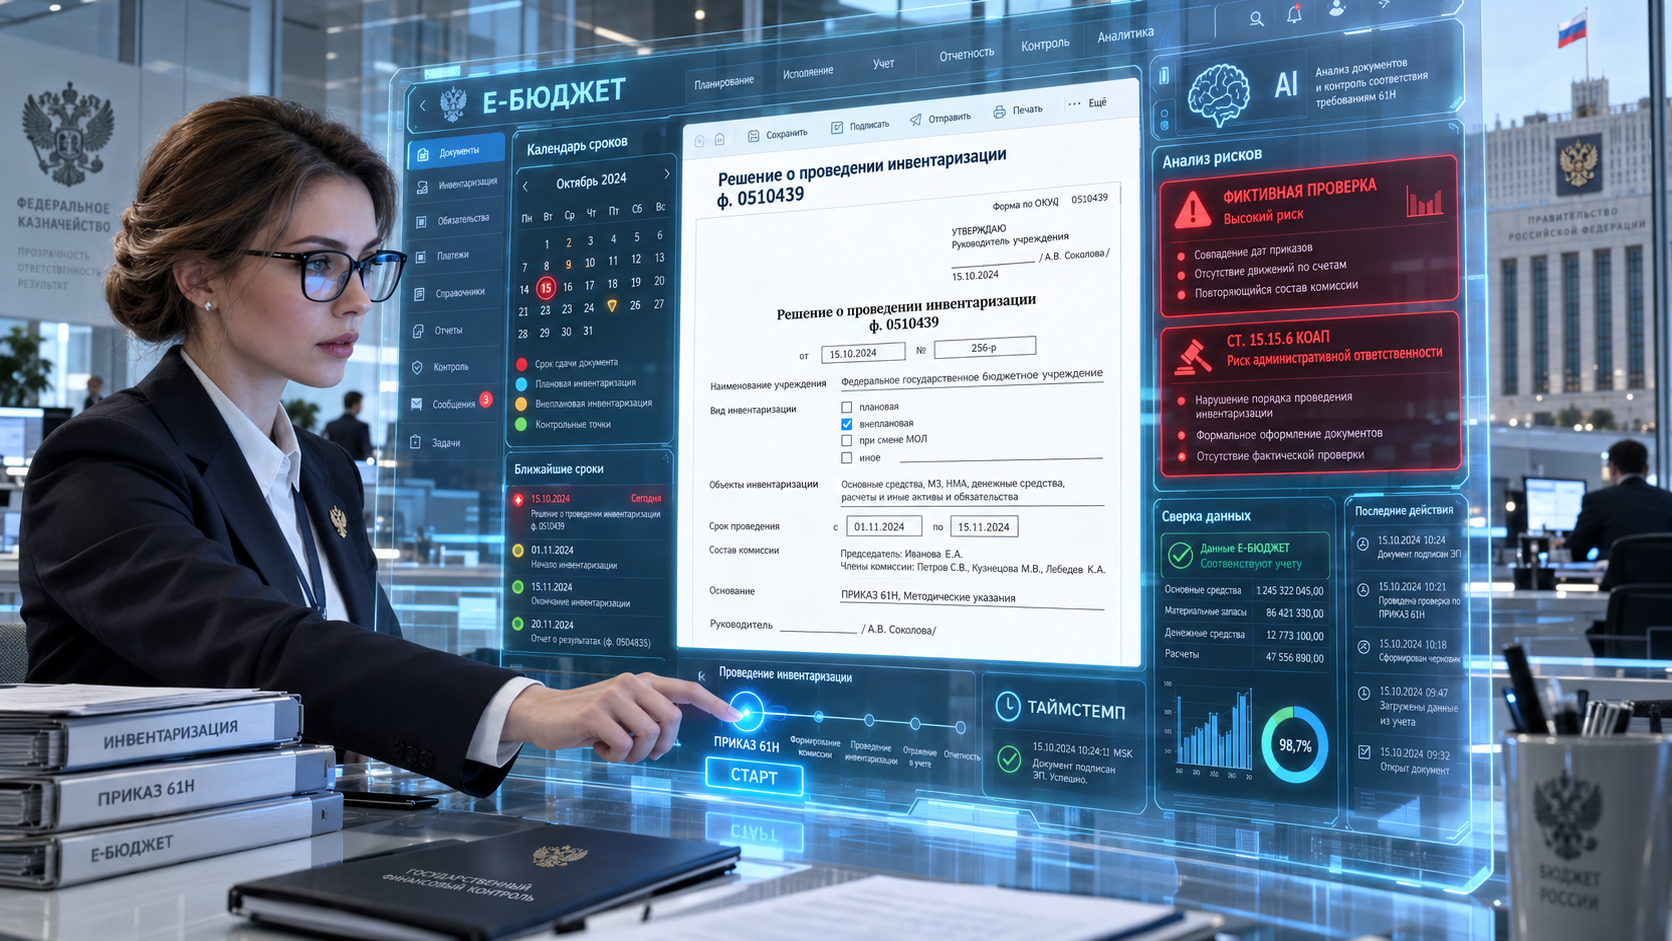
С 2025 года учреждения оформляют инвентаризацию не приказом, а Решением о проведении инвентаризации по ф. 0510439 из Приказа Минфина России от 15.04.2021 № 61н. На основании Решения бухгалтерия формирует инвентаризационные описи, а комиссия — Акт о результатах инвентаризации (ф. 0510463).
В 2026 году применяются новые электронные инвентаризационные описи из приказа Минфина России от 30.09.2024 № 144н, в том числе по расчётам с поставщиками и прочими дебиторами и кредиторами (ф. 0510469), ценным бумагам (ф. 0510470), задолженности по кредитам и займам (ф. 0510471). Описи формируются на основании Решения ф. 0510439, поэтому ошибка в Решении переходит в документы инвентаризации. Тем же приказом введён Акт сверки расчётов (ф. 0510477): он применяется как при инвентаризации, так и в других случаях, предусмотренных Методическими указаниями. Какие формы нужны, зависит от объектов учёта и характера процедуры — оформлять все новые документы при каждой инвентаризации не требуется.
Общий порядок подготовки к годовой инвентаризации разобран в статье «Подготовка к годовой инвентаризации — 2026». Здесь — только Решение ф. 0510439: реквизиты, даты, подписи и исправление ошибок.
Критическая ошибка: комиссия начала пересчёт до утверждения Решения
По общему правилу дата, по состоянию на которую проводится инвентаризация, не должна предшествовать дате принятия Решения, а дата начала инвентаризации — дате «по состоянию на» (п. 12 приложения № 1 к СГС «Учетная политика, оценочные значения и ошибки»).
Исключение: при инвентаризации методами подтверждения, выверки (интеграции) и расчётов — например, документальной проверке дебиторской и кредиторской задолженности — по решению руководителя (уполномоченного лица) допускается дата, предшествующая дате принятия Решения (подп. «в» п. 18).
Для пересчёта, взвешивания и осмотра материальных ценностей исключения нет. Решение должно быть утверждено до того, как комиссия начала работу.
На практике это означает: если комиссия пересчитала склад до утверждения Решения, у описей за эти дни нет основания. Проверяющий может поставить под сомнение результаты инвентаризации и достоверность годовой отчётности, построенной на них.
Нарушение порядка оформления Решения само по себе не означает автоматически состава административного правонарушения. Квалификация зависит от фактических обстоятельств. Риск возникает, если нарушение привело к последствиям, которые примечание 4 к ст. 15.15.6 КоАП РФ относит к грубым нарушениям. Среди них, в частности, искажение показателя отчётности более чем на 10% (или от 1 до 10% при сумме свыше 1 млн рублей) и отсутствие первичных учётных документов. Штраф по ч. 4 ст. 15.15.6 КоАП РФ для должностных лиц — от 15 000 до 30 000 рублей.
Нормативная база: что регулирует ф. 0510439
Как заполнить Решение ф. 0510439
Решение состоит из двух разделов. В разделе 1 указывают, что, где, когда и какой комиссией проверяется. В разделе 2 — состав комиссий.
Заголовочная часть Решения
| Реквизит | Что указывать |
|---|---|
| Основания (случаи, цели) проведения инвентаризации | Основания и цели проведения инвентаризации, предусмотренные законодательством Российской Федерации |
| Акты, определяющие порядок проведения инвентаризации | Наименования правовых актов учреждения (обособленного подразделения), их номера и даты в формате ДД.ММ.ГГГГ |
Не путайте с реквизитом «Акты, определяющие состав комиссии» в разделе 2: это разные поля (п. 33 Методических указаний № 61н).
Раздел 1. Объекты инвентаризации
| Графа | Что указывать |
|---|---|
| 1 | Порядковый номер строки |
| 2 | Наименование группы объектов учёта и код счёта в структуре 0 XXX XX 000; при инвентаризации активов и обязательств — с кодом финансового обеспечения: X XXX XX 000 |
| 3 | Для забалансовых счетов — наименование и номер счёта (XX) |
| 4–5 | ФИО и должность ответственного лица, по которому проводится инвентаризация |
| 6 | Дата, по состоянию на которую проводится инвентаризация |
| 7–8 | Даты начала и окончания инвентаризации |
| 9 | Номер инвентаризационной комиссии и через «/» номер рабочей комиссии — из подразделов раздела 2 |
| 10 | Место (подразделение) проведения, адрес или место хранения ценностей |
| 11 | Примечание: способ проведения (сплошная, выборочная) и иные сведения |
Раздел 2. Состав комиссий
| Реквизит | Что указывать |
|---|---|
| Подраздел 2.1, 2.2… | Отдельный подраздел на каждую комиссию. Номер подраздела соответствует номеру комиссии в графе 9 раздела 1 |
| «Акты, определяющие состав комиссии» | Наименование, номер и дата акта — только для постоянно действующей комиссии |
| Графа 2 | Вид комиссии: постоянно действующая или временная |
| Графы 3–5 | Статус (председатель, заместитель председателя, член, уполномоченное председателем лицо, эксперт), ФИО и должность |
| Графа 6 | Номер рабочей комиссии (01–99); «00», если рабочей комиссии нет |
Подписание
Ответственный исполнитель, подготовивший Решение, подписывает его простой электронной подписью. Если согласование предусмотрено уставом или иным актом учреждения, оно оформляется Листом согласования с простыми ЭП должностных лиц. Руководитель или уполномоченное им лицо утверждает Решение ЭЦП. Затем с Решением знакомятся члены комиссий, ответственные лица из графы 4 раздела 1 и лицо, ведущее бухучёт, — они подписывают Лист ознакомления простой ЭП (п. 35 Методических указаний № 61н).
Было / стало: что требуют нормы
| Как делают «по привычке» | Что требуют нормы | Что сделать |
|---|---|---|
| Приказ руководителя в произвольной форме с составом комиссии и сроками | С 2025 года Решение оформляется по ф. 0510439. Оно должно содержать сведения, предусмотренные унифицированной формой (подп. «г» п. 11 Общих требований) | Оформлять Решение по ф. 0510439. На бумаге — только при отсутствии организационно-технической возможности формировать и хранить электронные документы либо если законодательство требует оформлять или хранить документ исключительно на бумаге. В этих случаях — по той же унифицированной форме, с представлением электронного образа (скан-копии) лицу, ведущему бухучёт. Самостоятельно «перейти на бумагу» учреждение не вправе |
| Член комиссии заболел — директор устно назначил замену | До начала инвентаризации изменения оформляются документально (п. 14). После начала состав менять нельзя, даже при болезни (п. 9) | До старта — Изменение решения по ф. 0510447. После старта — работать при кворуме не менее 2/3 членов комиссии с правом голоса |
| Завхоз входит в комиссию, которая проверяет его склад | Лица, материально ответственные за инвентаризируемые объекты, в комиссию не включаются (п. 5) | Сверить состав комиссии с ответственными лицами в графах 4–5 раздела 1 |
| В объектах — «все активы и обязательства» | Решение содержит перечень объектов инвентаризации (подп. «в» п. 11); для годовой отчётности — объекты по п. 32 | Заполнить графу 2 по группам объектов и кодам счетов, графу 3 — по забалансовым счетам |
| Решение утверждено, но комиссия о нём не знает | Утверждённое Решение секретарь комиссии доводит до членов комиссии, главного бухгалтера (ЦБ) и ответственных лиц (п. 15) | Назначить секретаря и оформлять ознакомление через Лист ознакомления |
Проверьте Решение ф. 0510439 до утверждения
Контрольная карта в Excel: реквизиты разделов 1 и 2, порядок дат и исключения из него, состав комиссии и МОЛ, кворум, подписи и ознакомление. Поможет найти незаполненные и противоречивые сведения до того, как документ уйдёт на утверждение.
Бесплатно. Для получения нужен только рабочий email.
Получить контрольную картуТипичные ошибки: четыре кейса с разбором
Кейс 1. Пересчёт начали до утверждения Решения
Модельный пример
БЫЛО: Бухгалтер подготовил Решение 1 ноября: инвентаризация материальных запасов по состоянию на 05.11, начало 05.11. Руководитель был в командировке и утвердил документ 06.11. Комиссия начала пересчёт 05.11, как планировала.
СТАЛО: Дата «по состоянию на» и дата начала оказались раньше даты принятия Решения. Для пересчёта материальных запасов исключение из п. 12 не применяется, поэтому описи за 05.11 сформированы без основания.
ЧТО СДЕЛАТЬ:
1 Задокументировать нарушение и оценить, можно ли признать полученные результаты. При необходимости провести повторную инвентаризацию по надлежаще оформленному Решению. Оформлять Решение задним числом нельзя.
2 В учётной политике закрепить, кто утверждает Решение при отсутствии руководителя (уполномоченное лицо, п. 10), и срок утверждения до начала инвентаризации.
Кейс 2. Член комиссии заболел на второй день
Модельный пример
БЫЛО: Комиссия из трёх человек. На второй день пересчёта экономист ушёл на больничный. Директор предложил оформить Изменение решения и включить другого сотрудника.
СТАЛО: Изменение решения (ф. 0510447) допускается только до начала инвентаризации (п. 14). После старта состав комиссии не меняется даже по уважительной причине (п. 9).
ЧТО СДЕЛАТЬ:
1 Проверить кворум: заседание правомочно, если участвуют не менее 2/3 членов с правом голоса (п. 4). Двое из трёх — это ровно 2/3, комиссия продолжает работу.
2 Если кворума нет — председатель (заместитель) назначает новую дату заседания в пределах срока инвентаризации.
3 На будущее — формировать состав с учётом доступности участников, назначать заместителя председателя и заранее закрепить в порядке инвентаризации действия при отсутствии кворума. Увеличение состава само по себе кворум не гарантирует: при четырёх членах для кворума нужны трое.
Кейс 3. МОЛ проверяет сам себя
Модельный пример
БЫЛО: В постоянно действующую комиссию по поступлению и выбытию активов входит заведующий хозяйством. Комиссии поручили годовую инвентаризацию, включая материальные запасы на складе, за которые отвечает завхоз.
СТАЛО: Включать в комиссию лиц, материально ответственных за инвентаризируемые объекты, запрещено (п. 5). Результаты по складу уязвимы.
ЧТО СДЕЛАТЬ:
1 До начала инвентаризации устранить конфликт через ф. 0510447: исключить завхоза из состава комиссии для этих объектов или поручить проверку склада другой комиссии. Рабочие комиссии создаются по п. 8 Общих требований и в порядке, установленном учреждением.
2 Завхоза указать в графах 4–5 раздела 1 как ответственное лицо — он обязан присутствовать при пересчёте (п. 19).
Кейс 4. «Все активы и обязательства» вместо перечня
Модельный пример
БЫЛО: В Решении о годовой инвентаризации объекты описаны одной фразой. Бухгалтерия не смогла сформировать описи по счетам и ответственным лицам, а просроченную дебиторскую задолженность никто не проверил.
СТАЛО: Решение не содержит перечня объектов (подп. «в» п. 11), а обязательные для годовой отчётности объекты по п. 32 выпали из проверки.
ЧТО СДЕЛАТЬ:
1 Заполнить графу 2 раздела 1 по группам объектов с кодами счетов (графу 3 — по забалансовым счетам), графы 4–5 — по ответственным лицам.
2 Сверить перечень и сроки с таблицей ниже.
Годовая инвентаризация: что и когда проверять (п. 32)
| Группа объектов | Когда инвентаризировать |
|---|---|
| Активы и обязательства, некорректное раскрытие которых влияет на решения учредителя и других пользователей отчётности: в частности, дебиторская и кредиторская задолженность, капитальные вложения, готовая продукция, по которым в течение года не отражались операции | Перед составлением годовой отчётности, но не ранее 1 октября отчётного года |
| Просроченная дебиторская (кредиторская) задолженность, возникшая на отчётную дату и подлежащая раскрытию в отчётности | На отчётную дату |
| Объекты, стоимость которых определяет налоговые обязательства (в частности, недвижимость) | На отчётную дату |
| Библиотечные фонды | Не реже одного раза в пять лет |
| Музейные предметы и коллекции | На отчётную дату — по учётным документам музейных фондов |
| Иные нефинансовые активы | Не реже одного раза в три года, если учредитель не установил иное |
| Объекты, по которым внутренний контроль или внутренний финансовый аудит выявил признаки, влияющие на достоверность учёта | В составе годовой инвентаризации |
Алгоритм: от Решения до Акта
- 1 Определите объекты, методы и даты. По общему правилу дата «по состоянию на» — не раньше даты Решения, дата начала — не раньше даты «по состоянию на» (п. 12). Более ранняя дата допустима только для методов подтверждения, выверки и расчётов по решению руководителя (подп. «в» п. 18). Сроки годовой инвентаризации — по п. 32.
- 2 Проверьте состав комиссии. Не менее трёх человек, председатель и заместитель (п. 4); без МОЛ по проверяемым объектам (п. 5). Для денежных средств, финансовых активов и обязательств по выплатам работникам и платежам в бюджет — обязательно лицо, ведущее бухучёт (п. 6).
- 3 Заполните и подпишите Решение ф. 0510439. Ответственный исполнитель подписывает простой ЭП, руководитель (уполномоченное лицо, п. 10) утверждает ЭЦП.
- 4 Доведите Решение. Секретарь комиссии доводит его до членов комиссии, главного бухгалтера (ЦБ) и ответственных лиц (п. 15); ознакомление — в Листе ознакомления.
- 5 Сформируйте и передайте описи. Бухгалтерия формирует описи на основании Решения. Описи с номенклатурным перечнем передаются комиссии в день начала инвентаризации либо по завершении рабочего дня, предшествующего дню начала (п. 16).
- 6 Изменения — только до старта. Любая корректировка состава, сроков или объектов — Изменение решения ф. 0510447 до начала инвентаризации.
- 7 Оформите Акт ф. 0510463. Один Акт — по одному Решению, одной комиссии и одной дате «по состоянию на». Формируется не позднее дня, следующего за днём окончания инвентаризации.
Формулировки для учётной политики (копируйте)
Чек-лист главного бухгалтера: старт инвентаризации
- ☐ Даты: для пересчёта и осмотра Решение утверждено до начала работы комиссии; дата начала не раньше даты «по состоянию на» (п. 12). Более ранняя дата — только для методов подтверждения и расчётов по решению руководителя (подп. «в» п. 18).
- ☐ Реквизиты: заполнены графы 1–11 раздела 1 (код счёта в структуре 0 XXX XX 000) и подразделы раздела 2 по каждой комиссии.
- ☐ Комиссия: не менее 3 человек, есть заместитель председателя, нет МОЛ по проверяемым объектам (пп. 4, 5).
- ☐ Бухгалтер в комиссии: включён, если проверяются денежные средства, финансовые активы, расчёты по выплатам и платежам в бюджет (п. 6).
- ☐ Годовая инвентаризация: объекты и сроки соответствуют п. 32.
- ☐ Заголовочная часть: указаны основания (случаи, цели) и акты, определяющие порядок проведения инвентаризации (п. 33 МУ № 61н).
- ☐ Подписи: Решение подписано исполнителем простой ЭП и утверждено руководителем ЭЦП; Лист ознакомления подписан комиссией, ответственными лицами и бухгалтерией (п. 35 МУ № 61н).
- ☐ Изменения: все корректировки оформлены ф. 0510447 до начала инвентаризации.
🧮 Отражён ли порядок инвентаризации в вашей учётной политике?
Самоаудит учётной политики-2026: 10 пунктов, 10–12 минут. Откройте свой документ и сверьте формулировки.
Пройти самоаудит →🌐 Сайт: https://e-budget.ru
✈️ Telegram: @EBudgetBot
🔵 VK: vk.com/ebudgetru
🟠 MAX: max.ru/id5032377104_biz
Автор материала — Альмира Базеева, эксперт по бюджетному учёту.
Нормативная сверка: 20.10.2026 — Приказ Минфина № 61н, СГС № 274н, КоАП РФ в редакциях, применимых в 2026 году.
Порядок заполнения и подписания Решения ф. 0510439: пп. 32–35 приложения № 5 к Приказу № 61н.
📋 Контрольная карта Решения ф. 0510439
Excel для проверки реквизитов, дат, состава комиссии и подписей до утверждения Решения. Бесплатно, нужен только рабочий email.
Копирование допускается только с активной ссылкой на источник.