



Подготовка к годовой инвентаризации — 2026: решение, комиссия, новые описи
Альмира Базеева, эксперт по бюджетному учёту · e-budget.ru
Что изменилось именно к инвентаризации — 2026
Годовая инвентаризация за 2026 год — первая, которую учреждения проводят в полностью обновлённой нормативной рамке. Изменились и план счетов, и комплект первичных документов инвентаризации. Три факта, от которых зависит вся подготовка.
Первое. С 1 января 2026 года применяется СГС «Единый план счетов бухгалтерского учёта государственных финансов» (приказ Минфина от 30.08.2024 № 121н). Для бюджетных и автономных учреждений — СГС «План счетов бухгалтерского учёта бюджетных и автономных учреждений» (приказ Минфина от 20.09.2024 № 133н); для казённых учреждений и органов власти — СГС «План счетов бюджетного учёта» (приказ Минфина от 20.09.2024 № 132н) и Инструкция по его применению (приказ Минфина от 25.12.2025 № 193н, зарегистрирована в Минюсте 02.04.2026). Прежние Инструкции № 157н, 162н, 174н, 183н утратили силу с 01.01.2026. Рабочий план счетов в учётной политике и аналитика, по которой формируются описи, должны быть приведены в соответствие новым документам до начала инвентаризации.
Второе. Приказ Минфина от 30.09.2024 № 144н дополнил приказ № 61н шестью инвентаризационными описями — ф. 0510469–0510474. Они применяются с 1 января 2026 года (либо раньше — по мере организационно-технической готовности). Главная из них для обычного учреждения — Инвентаризационная опись расчётов с поставщиками и прочими дебиторами и кредиторами (ф. 0510469): до 2026 года аналога этой формы в приказе № 61н просто не было, и учреждения применяли прежнюю ф. 0504089 из приказа № 52н.
Третье. Методические указания по инвентаризации (приказ Минфина от 13.06.1995 № 49) не применяются. Для организаций бюджетной сферы они были неприменимы ещё раньше, а с 01.04.2025 утратили силу окончательно. ФСБУ 28/2023 «Инвентаризация» на организации бюджетной сферы не распространяется. Ссылка на приказ № 49 или на ФСБУ 28/2023 в учётной политике учреждения — прямая ошибка, которую находят при проверке за две минуты.
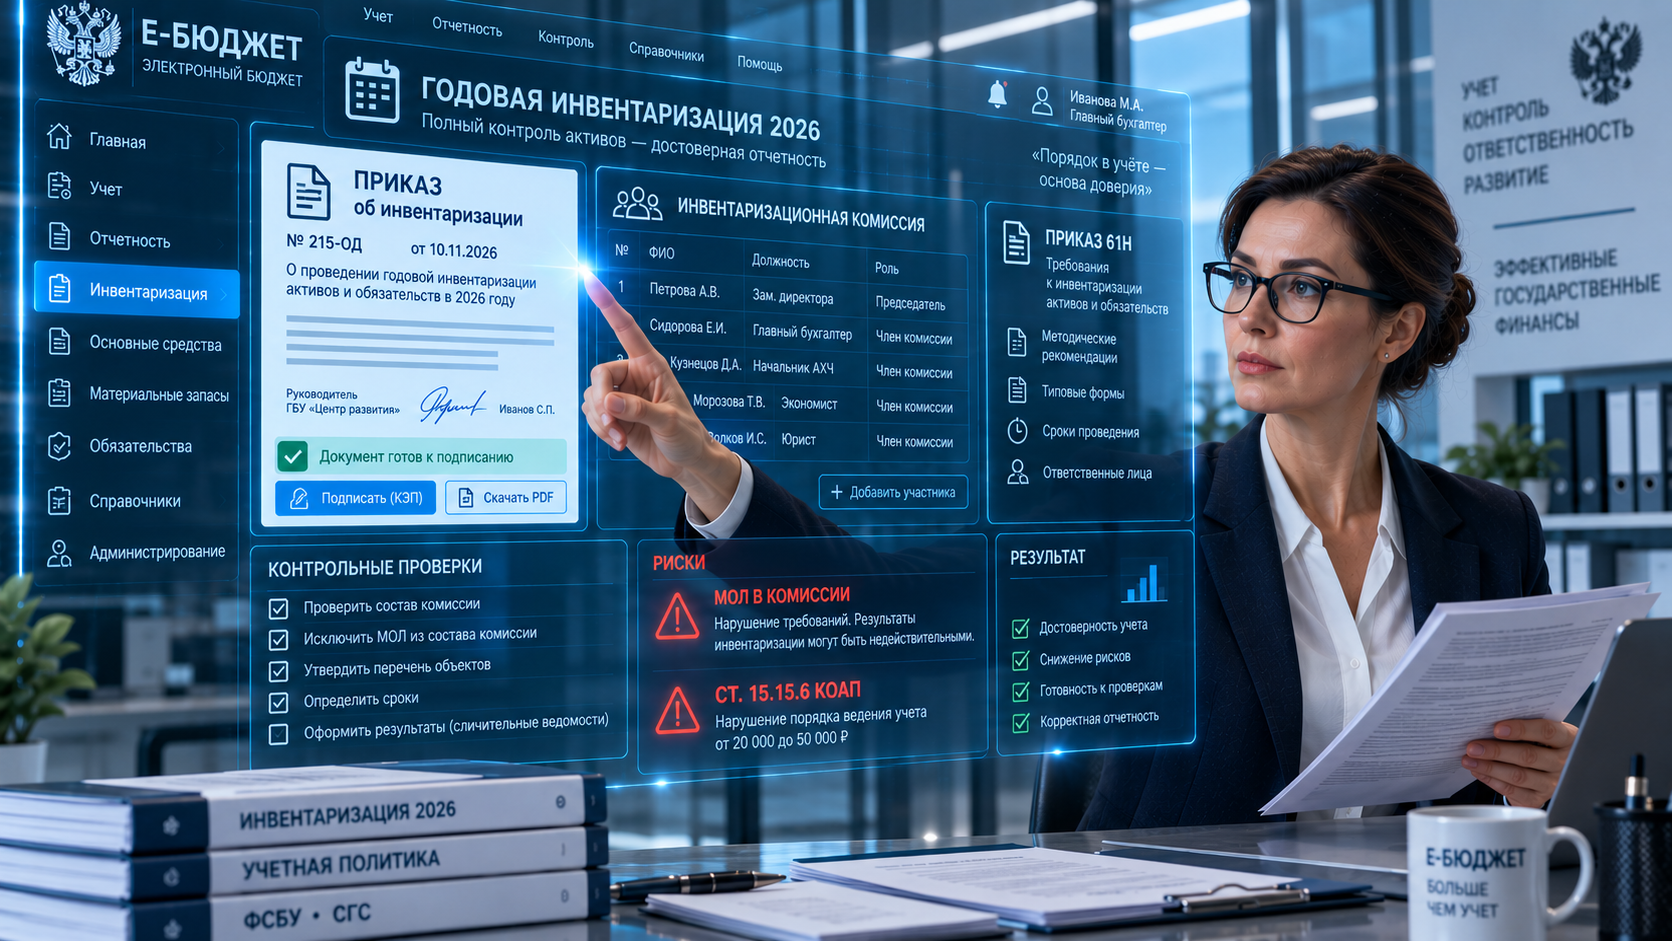
В электронном документообороте по приказу № 61н решение о проведении инвентаризации оформляется унифицированной формой — Решение о проведении инвентаризации (ф. 0510439), а его корректировка (сроки, состав, объекты) — Изменением решения о проведении инвентаризации (ф. 0510447). Произвольный приказ может дополнять внутренний документооборот, но обязательное Решение (ф. 0510439) он не заменяет: неформирование установленной формы — нарушение порядка документального оформления фактов хозяйственной жизни. Вопрос об административной ответственности по ст. 15.15.6 КоАП РФ решается с учётом последствий и признаков состава, определённых примечаниями 2–4 к статье (размер искажения, включение в отчётность показателей без первичных документов и регистров и др.). Возможны ч. 2, 3 или 4 — но само по себе отсутствие Решения автоматически ч. 4 не влечёт. Для справки: по ч. 4 (грубое нарушение) штраф на должностных лиц — от 15 000 до 30 000 рублей.
Нормативная рамка: на что ссылаться в 2026 году
Комплект документов: было в 2025 → стало в 2026
| Что оформляем | Форма | Что изменилось к 2026 году |
|---|---|---|
| Решение о проведении инвентаризации | ф. 0510439 | Без изменений. Заменяет прежний «приказ о проведении инвентаризации» |
| Изменение решения (сроки, состав, объекты) | ф. 0510447 | Без изменений. Оформляется только до даты начала инвентаризации. После начала состав комиссии не меняется |
| Опись по объектам нефинансовых активов | ф. 0510466 | Применяется с 2025 года всеми учреждениями |
| Опись остатков на счетах учёта денежных средств | ф. 0510464 | Применяется с 2025 года |
| Опись БСО и денежных документов | ф. 0510465 | Применяется с 2025 года |
| Опись наличных денежных средств | ф. 0510467 | Применяется с 2025 года (касса — вместе с актом ф. 0510836) |
| Опись расчётов по поступлениям | ф. 0510468 | Применяется с 2025 года |
| Опись расчётов с поставщиками и прочими дебиторами и кредиторами | ф. 0510469 | Новая. Обязательна с 01.01.2026 (приказ № 144н). Ранее аналога в № 61н не было — применялась прежняя ф. 0504089 |
| Описи ценных бумаг, задолженности по кредитам и займам, государственного (муниципального) долга | ф. 0510470–0510474 | Новые. Обязательны с 01.01.2026. Актуальны прежде всего для финорганов и учреждений с соответствующими объектами учёта |
| Акт сверки расчётов | ф. 0510477 | Применяется с 01.01.2026. Обязательное формирование предусмотрено, если требование о сверке установлено договором (контрактом, соглашением) или актами Правительства РФ; в остальных случаях форма может применяться при сверке расчётов. Методические указания к приказу № 61н предусматривают исключения |
| Акт о результатах инвентаризации | ф. 0510463 | Обобщает описи, сформированные по одному Решению (ф. 0510439), одной комиссией и по состоянию на одну дату: по одному Решению может потребоваться несколько актов. Для наличных денежных средств оформляется отдельный Акт ф. 0510836 |
Полный перечень новых форм 2026 года, правила подписания и бумажный резерв — в статье «Новые унифицированные электронные формы по Приказу 61н в 2026: перечень и порядок применения».
Инвентаризационная комиссия: три правила, которые нарушают чаще всего
Правило 1. Материально ответственные лица в комиссию не входят
Прямая норма: лица, на которых возложена материальная ответственность за инвентаризируемые объекты, в состав инвентаризационной комиссии не включаются, однако их присутствие при проведении инвентаризации обязательно (п. 5 и 19 Общих требований к инвентаризации; п. 7 Методических рекомендаций, письмо Минфина № 02-06-06/61122).
| Кого включать в комиссию | Кого включать нельзя |
|---|---|
| Сотрудников администрации, бухгалтерии (в том числе централизованной), профильных специалистов — инженеров, IT-специалистов, медицинских или библиотечных работников для оценки состояния активов, представителей службы внутреннего контроля | Материально ответственных лиц по проверяемым объектам. Их присутствие при осмотре обязательно — но как ответственных лиц, а не членов комиссии, и без права участвовать в выводах комиссии |
Правило 2. Положение об инвентаризационной комиссии — обязательный документ
Общие требования обязывают учреждение утвердить положение о комиссии. В нём закрепляются полномочия председателя и членов, кворум, действия при временном отсутствии членов комиссии, замещение председателя и передача полномочий ответственного исполнителя рабочей комиссии. Изменение самого состава комиссии допускается только до начала инвентаризации — через ф. 0510447.
Правило 3. Отсутствие одного члена комиссии само по себе не аннулирует результаты
Практический вывод обратный привычному: опасно не отсутствие члена комиссии, а отсутствие в положении о комиссии нормы о кворуме: без неё учреждению нечем подтвердить правомочность заседания комиссии.
График и сроки: что учреждение решает само
Федеральное ограничение есть: по п. 32 Общих требований к инвентаризации годовая инвентаризация проводится по состоянию на дату не ранее 1 октября отчётного года. Конкретные даты внутри этой рамки учреждение определяет само — в учётной политике и в Решении (ф. 0510439). Инструкции № 191н и № 33н требуют провести инвентаризацию в порядке, установленном субъектом учёта. Если сроки в учётной политике не определены, проверяющему нечего сопоставлять с фактом — это самостоятельное замечание.
Второй ориентир — результаты инвентаризации должны быть отражены в том отчётном периоде, за который она проводится, и не позднее 31 декабря текущего года (п. 82 СГС «Концептуальные основы»). Поэтому период проведения планируется так, чтобы между окончанием работ и отражением результатов оставался запас.
- Закрепите в учётной политике период проведения годовой инвентаризации и дату, по состоянию на которую проверяются объекты.
- Установите периодичность по группам объектов (ежегодно; отдельные группы — реже, если это допускается и закреплено в учётной политике).
- Заложите время на сверку расчётов: если договором предусмотрено применение унифицированного акта сверки (ф. 0510477), начните сверку заранее.
- Синхронизируйте график отпусков членов комиссии со сроками из Решения (ф. 0510439): заменить члена комиссии через ф. 0510447 можно только до даты начала инвентаризации.
Кейс 1 (модельный пример). Завхоз проверяет сам себя
БЫЛО: в состав инвентаризационной комиссии включили заместителя директора по АХЧ, который одновременно является материально ответственным лицом по основной части оборудования.
ВОЗМОЖНОЕ ПОСЛЕДСТВИЕ: включение МОЛ в комиссию прямо противоречит п. 5 Общих требований. Результаты инвентаризации по объектам, закреплённым за этим сотрудником, могут быть признаны неподтверждёнными, а учреждению может потребоваться повторная инвентаризация — уже после сдачи отчётности.
ЧТО СДЕЛАТЬ:
1 В Решении (ф. 0510439) развести два перечня: члены комиссии и ответственные лица, присутствие которых обязательно.
2 Если МОЛ незаменим как технический специалист — привлекать его к осмотру, но не включать в состав комиссии.
3 Проверить положение о комиссии: в нём должен быть прямой запрет на включение МОЛ.
ЧЕМ ПОДТВЕРДИТЬ: п. 5, 19 Общих требований к инвентаризации (Приложение № 1 к СГС «Учётная политика»); письмо Минфина № 02-06-06/61122.
Кейс 2 (модельный пример). Инвентаризацию остановили из-за больничного
БЫЛО: один из четырёх членов комиссии ушёл на больничный на второй день проверки. Главный бухгалтер остановил инвентаризацию «до полного состава», сроки из Решения (ф. 0510439) были сорваны, часть описей сформирована задним числом.
ВОЗМОЖНОЕ ПОСЛЕДСТВИЕ: риск возникает не из-за отсутствия члена комиссии, а из-за несоответствия дат формирования электронных документов срокам, указанным в Решении.
ЧТО СДЕЛАТЬ:
1 Включить в положение о комиссии норму о кворуме (например, две трети от утверждённого состава) — тогда работа продолжается законно.
2 Сроки, состав комиссии и другие реквизиты Решения корректировать формой 0510447 до даты начала инвентаризации. После начала состав комиссии не изменяется — работа продолжается при соблюдении кворума.
3 Полномочия отсутствующего ответственного исполнителя рабочей комиссии передать председателю комиссии.
ЧЕМ ПОДТВЕРДИТЬ: письмо Минфина № 02-06-06/61122; методические указания к приказу № 61н.
Кейс 3 (модельный пример). Дебиторку инвентаризировали по форме прошлого года
БЫЛО: расчёты с поставщиками по счетам 206 00 и 302 00 оформили прежней описью ф. 0504089, как в 2025 году. Электронная опись ф. 0510469 в системе не формировалась.
ВОЗМОЖНОЕ ПОСЛЕДСТВИЕ: инвентаризация расчётов может быть квалифицирована как проведённая с нарушением установленного порядка оформления. Задолженность с истёкшим сроком исковой давности и иными подтверждёнными основаниями для списания или реклассификации не была выявлена и продолжила некорректно учитываться на балансе.
ЧТО СДЕЛАТЬ:
1 До старта инвентаризации проверить, что учётная система формирует ф. 0510469–0510474.
2 Обновить перечень применяемых форм в учётной политике и график документооборота.
3 Помнить, что сама по себе просрочка — не основание для списания обязательства: комиссия классифицирует задолженность (текущая, просроченная, подтверждённая, неподтверждённая), и эти данные отражаются в ф. 0510469.
4 Если ошибка уже допущена — представить исправленную отчётность. Основания освобождения от ответственности перечислены в примечании 6 к ст. 15.15.6 КоАП РФ: до принятия отчётности; после принятия, но до обнаружения ошибки уполномоченным органом; после проверки, которая эту ошибку не выявила.
ЧЕМ ПОДТВЕРДИТЬ: приказ Минфина № 61н в ред. приказа от 30.09.2024 № 144н; примечания к ст. 15.15.6 КоАП РФ.
Алгоритм подготовки: 6 шагов до старта
1 Ревизия учётной политики. Убрать ссылки на приказ № 49 и Инструкции № 157н, 162н, 174н, 183н; добавить СГС № 121н и № 133н, а для казённых учреждений и органов власти — СГС № 132н и Инструкцию № 193н, Общие требования к инвентаризации и актуальный перечень форм по приказу № 61н.
2 Положение об инвентаризационной комиссии. Проверить, что в нём есть кворум, действия при временном отсутствии членов, замещение председателя и передача полномочий ответственного исполнителя рабочей комиссии, запрет на включение МОЛ.
3 Состав комиссии. Сверить утверждённый состав с фактическим кадровым: уволенные и переведённые сотрудники в составе — типовое замечание.
4 Техническая готовность. Проверить наличие форм ф. 0510469–0510474 и ф. 0510477 в системе, доступ членов комиссии к простой ЭП и действующие сертификаты усиленной квалифицированной подписи у тех подписантов, для которых она предусмотрена (руководитель, председатель комиссии).
5 Сверка расчётов. Определить, по каким договорам сверка обязательна (требование закреплено договором или актами Правительства РФ) — по ним оформляется акт ф. 0510477. По остальным сверка проводится по взаимному согласию. Отсутствие подписанного акта не блокирует опись: неподтверждённая задолженность отражается в ф. 0510469 в соответствующих графах, а комиссия формулирует заключение.
6 Решение (ф. 0510439). Сформировать и подписать до даты начала инвентаризации, указав основание, место проведения, группы объектов и счета учёта, дату, по состоянию на которую проводится проверка, сроки начала и окончания, состав комиссии и ответственных лиц.
Формулировки для документов (копируйте)
Чек-лист готовности
- ☐ Учётная политика обновлена: ссылки на № 157н, 162н, 174н, 183н и приказ № 49 удалены; добавлены СГС № 121н и № 133н (для казённого контура — № 132н и Инструкция № 193н), Общие требования к инвентаризации.
- ☐ Сроки закреплены: период годовой инвентаризации и дата, по состоянию на которую она проводится (не ранее 1 октября), прописаны в учётной политике; результаты отражаются не позднее 31 декабря.
- ☐ Положение о комиссии действует: кворум, действия при временном отсутствии членов, замещение председателя, запрет на включение МОЛ.
- ☐ Состав комиссии актуален: сверен с кадровым составом на дату Решения.
- ☐ Формы ф. 0510469–0510474 и ф. 0510477 доступны в учётной системе.
- ☐ Электронные подписи проверены: доступ к простой ЭП у членов комиссии, действующий сертификат УКЭП у подписантов, которым он требуется.
- ☐ Сверка расчётов спланирована: определены договоры, по которым обязателен акт ф. 0510477.
- ☐ Решение (ф. 0510439) подписано до даты начала инвентаризации.
- ☐ Механизм корректировки понятен: ф. 0510447 оформляется только до даты начала инвентаризации; после начала состав комиссии не меняется.
- ☐ График документооборота дополнен формами инвентаризации и сроками их подписания.
Раздел «Учётная политика 2027»
Продолжить работу с учётной политикой
Все разборы, рабочий план счетов, внутренний контроль, инвентаризация и материалы по типам учреждений.
Учётная политика 2027: инвентаризация, контроль и документы →Читайте также
Готово ли ваше учреждение к годовой инвентаризации?
12 вопросов по документам, комиссии и формам № 61н. В конце — перечень зон риска, которые проверяют в первую очередь.
Пройти аудит-2026 →🌐 Сайт: https://e-budget.ru
🔵 VK: vk.com/ebudgetru
🟠 MAX: max.ru/id5032377104_biz
Автор материала — Альмира Базеева, эксперт по бюджетному учёту.
📋 Шаблон графика документооборота по приказу № 61н
Редактируемый Excel: формы инвентаризации и другие операции, комплекты документов, подписи, нормативные сроки — чтобы дополнить график учреждения к годовой инвентаризации.
Разборы новых норм — в канале MAX «Экономист в бюджете»
Копирование допускается только с активной ссылкой на источник.
e-budget.ru