



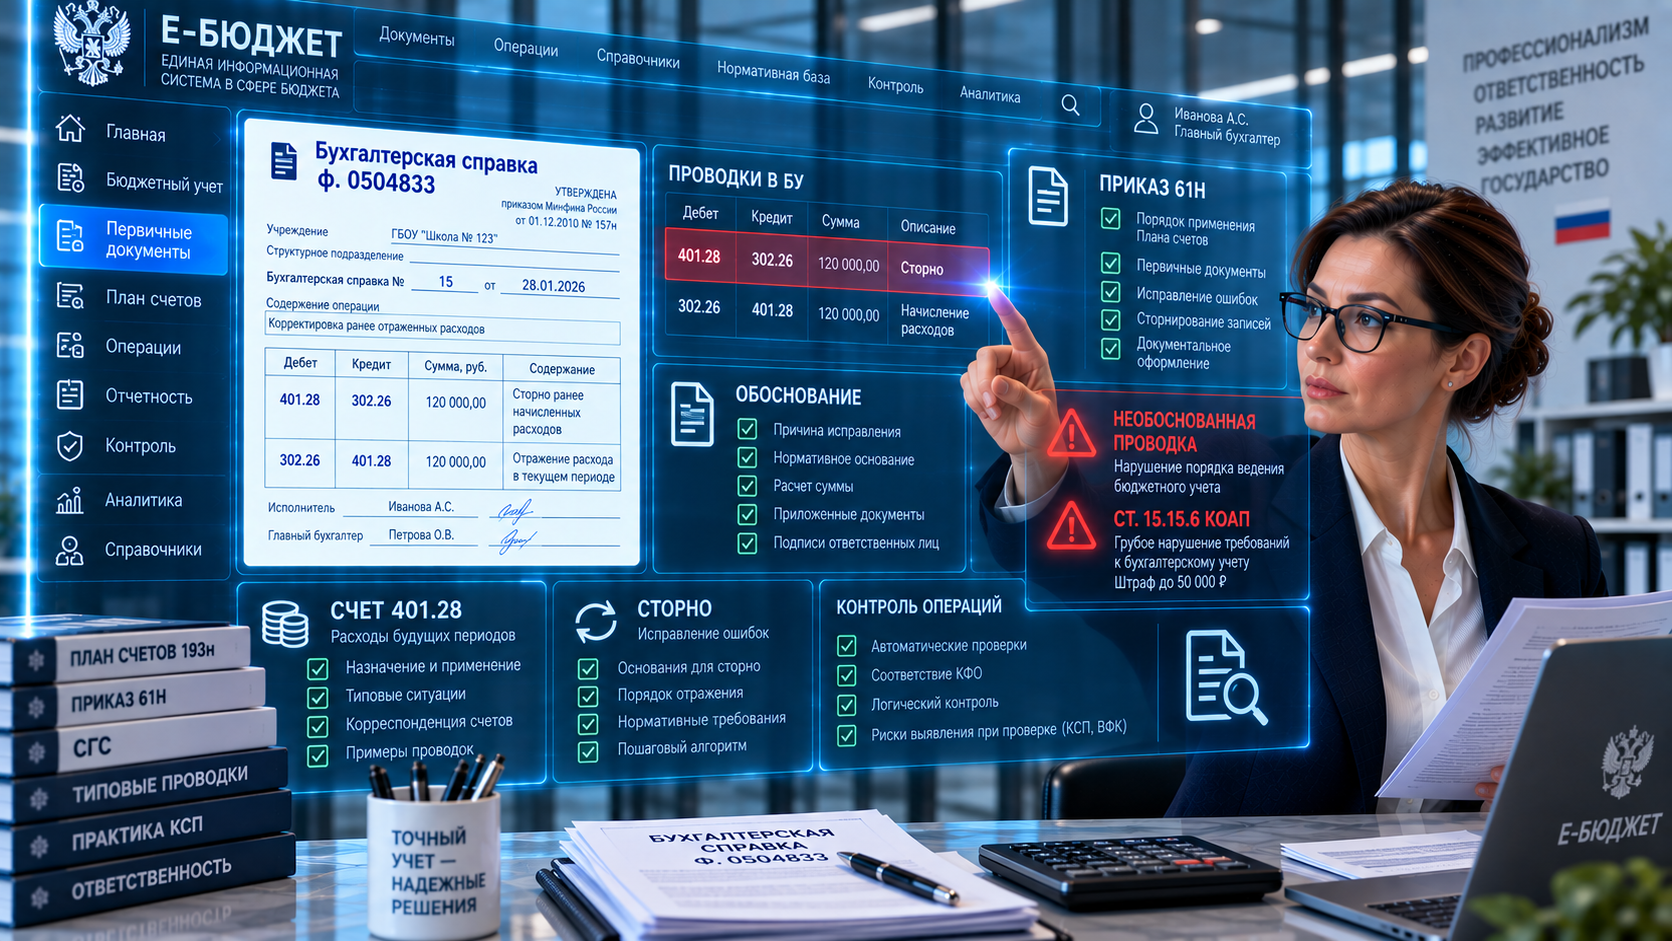
Бухгалтерская справка ф. 0504833 в 2026 году: когда применять и как заполнить
Зачем это нужно и что изменилось в 2026 году
С 1 января 2026 года учреждения работают по новым стандартам: СГС «Единый план счетов» (Приказ Минфина от 30.08.2024 № 121н), «План счетов бюджетного учёта» (№ 132н) и «План счетов бухгалтерского учёта бюджетных и автономных учреждений» (№ 133н). Инструкции № 157н, 162н, 174н и 183н утратили силу. На этом фоне многие бухгалтеры ищут «новую форму» бухгалтерской справки. Её нет.
Бухгалтерская справка ф. 0504833 по-прежнему утверждена Приказом Минфина от 30.03.2015 № 52н. Поменялись не бланк, а счета и корреспонденции, которые вы в ней пишете. Шаблоны справок в программе, настроенные под 157н/162н/174н, нужно пересмотреть под новый рабочий план счетов.
У справки две роли. Первая — первичный документ для факта хозяйственной жизни, у которого нет унифицированной формы. Вторая — документ для бухгалтерских записей, которые делаются на основании уже существующих первичных документов: исправление ошибок, реклассификация задолженности, расчёты, закрытие года. Поэтому справка не заменяет обязательную первичку, но и наличие первички не исключает справку: исправительная запись по ошибочно проведённому акту оформляется именно ею.
Как заполнять графы 1–6
| Роль справки | Графа 1 | Графы 2–3 | Графы 4–5 | Графа 6 |
|---|---|---|---|---|
| Первичный документ | Содержание и основание операции | Не заполняются | Дебет и кредит счетов | Сумма операции |
| Бухгалтерский документ | Наименование первичного документа | Номер и дата первичного документа | Дебет и кредит счетов | Сумма по первичному документу |
| Исправление ошибки | Содержание исправления | Номер и дата документа с ошибкой и/или документа-основания для исправления | Дебет и кредит счетов | Сумма исправления |
Отметку о принятии справки к учёту заполняет главный бухгалтер (руководитель структурного подразделения) одновременно с отражением записей в регистрах учёта (Методические указания № 52н).
Главная ошибка: проводка без понятного основания
Справка с содержанием «исправление ошибки» или «сторно» — без документа-основания и расшифровки — первое, что проверяющий попросит пояснить. Сама по себе краткая формулировка ещё не образует грубого нарушения. Однако примечание 4 к ст. 15.15.6 относит к грубым нарушениям, в частности: искажение показателя отчётности более чем на 10%; искажение от 1% до 10% на сумму свыше 1 млн ₽; включение в отчётность показателей, не подтверждённых регистрами бухгалтерского учёта и (или) первичными документами; регистрацию мнимого или притворного объекта учёта. Это самостоятельные основания: для последних двух процентный порог не нужен. Штраф по ч. 4 на должностное лицо — от 15 000 до 30 000 ₽, при повторном нарушении по ч. 7 — от 30 000 до 50 000 ₽.
Свежая норма. Федеральный закон от 26.06.2026 № 198-ФЗ изложил п. 5 примечаний к ст. 15.15.6 так: если искажение возникло из-за ненадлежащего оформления первичных документов или их несвоевременной передачи в бухгалтерию, ответственность несёт должностное лицо, ответственное за оформление факта хозяйственной жизни, а не лицо, ведущее учёт.
На практике это означает: когда вы исправляете ошибку, вызванную опоздавшим документом, указывайте в содержании операции, когда именно документ поступил в бухгалтерию. Эта дата поможет подтвердить обстоятельства несвоевременной передачи документа при проверке.
Нормативная база
Форма ф. 0504833, Журнал операций ф. 0504071 и Методические указания по их применению. Форма справки действует в 2026 году без изменений.
Унифицированные формы электронных документов бухучёта (серия 0510xxx). Если для факта хозяйственной жизни есть форма из 61н — например, Акт о списании ф. 0510454, — оформлять его справкой нельзя.
СГС «План счетов бюджетного учёта» (Приказ Минфина от 20.09.2024 № 132н) применяется с 01.01.2026. Инструкция по применению Плана счетов бюджетного учёта (Приказ Минфина от 25.12.2025 № 193н) вступила в силу 14.04.2026. До этой даты допустимые бухгалтерские записи применялись по приложению к Методическим рекомендациям Минфина от 22.12.2025 № 02-07-09/124784. С 14.04.2026 это приложение не применяется: записи формируются по приложению к Инструкции № 193н. Сами Методические рекомендации сохраняют значение в части, не урегулированной Стандартами и Инструкцией.
«План счетов бухгалтерского учёта бюджетных и автономных учреждений» (Приказ Минфина от 20.09.2024 № 133н) и актуальные методические рекомендации Минфина к нему.
Порядок исправления ошибок текущего и прошлых периодов.
Ответственность должностных лиц госсектора за нарушение требований к бюджетному (бухгалтерскому) учёту. При наличии состава, предусмотренного ст. 15.15.6, применяется эта специальная норма; ст. 15.11 прямо исключает случаи, предусмотренные ст. 15.15.6.
Было / стало: что поменялось для справки
| Было (до 2026) | Стало (2026) | Что делать |
|---|---|---|
| Счета и корреспонденции — по Инструкциям № 157н, 162н, 174н, 183н | КУ: СГС № 121н, № 132н; с 14.04.2026 — Инструкция № 193н. БУ/АУ: СГС № 121н, № 133н + методрекомендации Минфина к нему | Пересмотреть шаблоны справок в учётной программе отдельно для своего типа учреждения |
| Форма справки — Приказ № 52н | Та же форма, Приказ № 52н | Бланк не менять; «новую форму» не искать |
| Искажение из-за опоздавшей первички: ответственность не применяется к лицу, ведущему учёт | Ответственность прямо возлагается на должностное лицо, ответственное за оформление факта хозяйственной жизни (прим. 5 к ст. 15.15.6 в ред. № 198-ФЗ) | Указывать в справке дату поступления документа в бухгалтерию |
Когда справка нужна, а когда её недостаточно
| Ситуация | Как применять ф. 0504833 |
|---|---|
| Ошибки текущего года | Сторно и дополнительная запись на тех же счетах, что и ошибочная проводка. Специальные счета не нужны. |
| Ошибки прошлых лет по предписанию или представлению органа государственного (муниципального) финансового контроля | 401.16 / 401.17, 401.26 / 401.27, 304.66 / 304.76. Основание — предписание или представление органа финансового контроля. |
| Остальные ошибки прошлых лет, в том числе выявленные самостоятельно | 401.18 / 401.28 — за год, предшествующий отчётному; 401.19 / 401.29 — за более ранние годы; 304.86 / 304.96 — по иным расчётам. В справке указываются период ошибки и документ, в котором она допущена. |
| Реклассификация задолженности | Перенос дебетового сальдо 302 (переплата) на 206. Неотработанный аванс после расторжения договора: задолженность по счёту 206 не переносится на 209 одной корреспонденцией. • БУ/АУ — по п. 2.10.11 Методрекомендаций к СГС № 133н дебиторская задолженность по расходам списывается (Дт 401.10 — Кт 206) и одновременно признаётся финансовое требование на счёте 209.3X (Дт 209.3X — Кт 401.10). Для начисления требования на 209.3X формируется Извещение о начислении доходов (уточнении начисления) ф. 0510432; • КУ — аналогичный порядок по п. 2.11.10 Инструкции № 193н, вторая запись — также по ф. 0510432. Требования текущего периода по компенсации затрат — на 209.34; возврат дебиторской задолженности прошлых лет, подлежащий зачислению в бюджет, — на 209.36. БУ/АУ счёт 209.36 не применяют. Ф. 0504833 не заменяет ф. 0510432 для второй записи. |
| Бухгалтерские расчёты | Резервы предстоящих расходов (401.60), распределение расходов, закрытие счетов по итогам года — если нет иного документа. |
| Справки недостаточно | Факт, для которого есть установленная форма: списание НФА (ф. 0510454), результаты инвентаризации, приёмка работ. Зачёт требований без заявления о зачёте или соглашения. |
Матрица ф. 0504833 на 2026 год — 10 готовых ситуаций
Таблица: когда нужна бухгалтерская справка, какой документ взять за основание, какой счёт проверить и что написать в содержании операции.
Получить матрицу на emailТипичные ошибки: 4 кейса
В модельных проводках приведены сокращённые номера счетов. Полный номер определяется КФО, структурой рабочего плана счетов и применимыми аналитическими кодами учреждения.
Кейс 1. Расход прошлого года — в расходы текущего
БЫЛО: После утверждения годовой бухгалтерской отчётности за 2025 год бюджетное учреждение обнаружило, что услуги связи за ноябрь 2025 года не начислены: УПД поступил в бухгалтерию уже после утверждения отчётности. Бухгалтер справкой провёл Дт 401.20.221 — Кт 302.21.
СТАЛО: Расход 2025 года уменьшил финансовый результат 2026 года. Исправление не попало в сведения об исправлении ошибок прошлых лет.
ЧТО СДЕЛАТЬ:
1 Сторнировать ошибочную запись на 401.20.
2 Отчётность за 2025 год утверждена, поэтому это ошибка предшествующего года (п. 33 СГС № 274н), исправляемая в периоде обнаружения: Дт 401.28.221 — Кт 302.21. Запись отразить в Журнале операций по исправлению ошибок прошлых лет.
3 В содержании операции указать номер и дату УПД и дату его поступления в бухгалтерию.
Если УПД поступил до подписания полного комплекта отчётности за 2025 год, его позднее поступление не является событием после отчётной даты (п. 5 СГС № 275н): факт 2025 года отражается в отчётном периоде. Если документ поступил после подписания, но до утверждения отчётности, порядок исправления определяется стадией её прохождения по п. 29–31 СГС № 274н.
Кейс 2. Справка вместо акта о списании
БЫЛО: Сломался принтер (101.34). Комиссия долго не собиралась, и бухгалтер списал его справкой ф. 0504833, приложив служебную записку системного администратора.
СТАЛО: Выбытие основного средства не подтверждено документом установленной формы. Справка не заменяет обязательную первичку.
ЧТО СДЕЛАТЬ:
1 Сторнировать списание.
2 Оформить решение комиссии и Акт о списании ф. 0510454, провести списание на его основании.
Кейс 3. «Сторно» без объяснений
БЫЛО: Акт поставщика проведён дважды. Бухгалтер оформил справку с красным сторно, в содержании операции написал одно слово: «Сторно».
СТАЛО: Проверяющий видит уменьшение кредиторской задолженности без понятной причины и запрашивает пояснения по каждой такой записи.
ЧТО СДЕЛАТЬ:
1 Указывать, что сторнируется, по какому документу и почему — формулировка ниже, в блоке для копирования.
2 Указывать номер и дату повторно проведённого документа как основание.
Кейс 4. Зачёт переплаты «одной справкой»
БЫЛО: Арендатор переплатил по договору № 1 и недоплатил по договору № 2. Бухгалтер справкой перенёс сумму по счёту 205.21 с одного договора на другой.
СТАЛО: Справка фиксирует операцию, но сама не создаёт права на зачёт. Без документа о зачёте запись не подтверждена.
ЧТО СДЕЛАТЬ:
1 Получить основание: заявление о зачёте встречного однородного требования (по ст. 410 ГК РФ достаточно заявления одной стороны, при соблюдении условий ст. 410 и ограничений ст. 411 ГК РФ) или соглашение сторон.
2 Составить справку со ссылкой на этот документ и приложить его к справке в системе ЭДО.
Алгоритм оформления справки
- 1Определите роль справки. Если у факта хозяйственной жизни есть установленная форма (Приказы № 52н, № 61н), первичным документом будет она, а справка может использоваться как бухгалтерский документ в случаях, предусмотренных Методическими указаниями № 52н, — например, при исправлении ошибки. Если установленной формы нет, справка оформляется как первичный документ.
- 2Определите тип операции. Ошибка текущего года — сторно и доп. запись на тех же счетах. Ошибка прошлых лет — специальный счёт по году и основанию исправления. Расчёт или реклассификация — корреспонденции по Инструкции № 193н (КУ, с 14.04.2026) или по СГС № 133н и методрекомендациям (БУ/АУ).
- 3Заполните содержание операции. Что сделано, по какому документу-основанию (номер, дата), почему. Для ошибок — период ошибки и документ или регистр, где она допущена.
- 4Укажите счета и суммы. Полные номера счетов по рабочему плану счетов 2026 года, с кодом вида финансового обеспечения и КОСГУ.
- 5Свяжите документы-основания. В ЭДО приложите или укажите системные номера: акт сверки, заявление о зачёте, УПД, решение суда, приказ руководителя.
- 6Подпишите справку в установленном порядке. Ф. 0504833 предусматривает исполнителя и ответственного исполнителя; отметку о принятии к учёту оформляет главный бухгалтер (руководитель структурного подразделения). Для электронной справки вид и порядок применения электронной подписи определяются с учётом требований Приказа № 52н, законодательства об электронной подписи и правил документооборота учреждения.
- 7Отразите в журнале операций. Как правило — в журнале того участка, к которому относится операция. Исключение: записи по исправлению ошибок прошлых лет — в обособленном Журнале операций по исправлению ошибок прошлых лет (ф. 0504071).
Формулировки для справки (копируйте)
Чек-лист главного бухгалтера
- ☐ Шаблоны справок пересмотрены под рабочий план счетов 2026 года: КУ — по Инструкции № 193н, БУ/АУ — по СГС № 133н.
- ☐ Правила документооборота закрепляют маршрут справки, ответственных лиц и подписантов; справка формируется электронным документом, бумага — только при отсутствии технической возможности.
- ☐ Каждая справка имеет документ-основание с номером и датой — приложен или указан системный номер в ЭДО.
- ☐ Ошибки прошлых лет отражены на специальных счетах с учётом года и основания исправления и собраны в Журнале операций по исправлению ошибок прошлых лет.
- ☐ Для опоздавшей первички в содержании операции указана дата поступления документа в бухгалтерию.
- ☐ Справка не подменяет акты списания, инвентаризационные документы и документы о зачёте.
- ☐ Содержание операции понятно проверяющему без устных пояснений — нет записей «сторно», «исправление», «корректировка» без расшифровки.
Матрица ф. 0504833 на 2026 год — 10 готовых ситуаций
Ситуация → документ-основание → счёт → что написать в справке → что приложить.
Получить матрицу на emailПроверьте учётную политику учреждения на 2026 год
Короткий тест покажет, где учётная политика не соответствует новым стандартам.
Пройти самоаудит →