



Учётная политика детского сада 2026: что обязательно изменить — чек-лист для главного бухгалтера
Коллеги, учётная политика детского сада — документ с ярко выраженной отраслевой спецификой. Ежедневное списание десятков наименований продуктов, массовые начисления родительской платы, компенсации части этой платы, постоянный оборот постельного белья, посуды и игрушек. Плюс 2026 год стал переломным для всего госсектора: Инструкции № 157н и № 174н утратили силу, и учётная политика, которая просто «пролонгирована с прошлого года», теперь ссылается на недействующие документы.
Сейчас ноябрь — самое время сверить действующую учётную политику с новыми правилами. Это нужно и для годовой отчётности за 2026 год, и для изменений, которые вы будете вводить с 1 января 2027 года. Ниже — что именно проверить, готовые формулировки и чек-лист. Материал ориентирован на бюджетные и автономные ДОУ (СГС № 133н); для казённых детских садов план счетов строится по СГС № 132н.
С 01.01.2026 вместо Инструкций № 157н, 162н, 174н и 183н применяются СГС «Единый план счетов» (приказ Минфина от 30.08.2024 № 121н) и СГС «План счетов бухгалтерского учёта бюджетных и автономных учреждений» (приказ Минфина от 20.09.2024 № 133н). Сама по себе устаревшая ссылка в учётной политике — повод для замечания проверяющих, но не автоматический штраф. Опасны последствия: проводки вне перечня допустимых бухгалтерских записей и ошибки, которые доходят до отчётности.
Административная ответственность по ст. 15.15.6 КоАП зависит от того, насколько искажена фактически представленная отчётность. Грубым нарушением (ч. 4, штраф на должностное лицо 15 000–30 000 руб., повторно по ч. 7 — 30 000–50 000 руб.) признаётся, в частности, искажение показателя более чем на 10% либо от 1% до 10% при сумме искажения свыше 1 млн руб. Есть и другие основания: показатели, не подтверждённые первичными документами или регистрами, отсутствие первички и регистров в течение срока хранения.
Для детского сада важно примечание 5 к ст. 15.15.6 в редакции Закона от 26.06.2026 № 198-ФЗ: если искажение показателей отчётности вызвано ненадлежащим оформлением первичного документа либо его непередачей или несвоевременной передачей для регистрации в учёте, ответственность возлагается на должностное лицо, ответственное за оформление факта хозяйственной жизни, а не на лицо, ведущее бухгалтерский учёт. Правило работает только при такой причинной связи и не освобождает бухгалтера от ответственности за самостоятельные нарушения требований к учёту. Поэтому так важно прописать в графике документооборота, кто, что и когда передаёт в бухгалтерию.
Нормативная база учётной политики ДОУ на 2026 год
Что изменилось: таблица «Было → Стало → Что сделать в учётной политике»
| Участок | Было (до 2026) | Стало (2026) | Что сделать |
|---|---|---|---|
| Нормативная основа | Инструкции № 157н и № 174н | СГС № 121н и № 133н | Заменить все ссылки в приказе и приложениях; убрать нормы старых инструкций из текста. |
| Рабочий план счетов | По Инструкции № 174н | Переутверждать не обязательно (письмо Минфина от 24.12.2025 № 02-07-09/125907) | Проверить соответствие СГС № 121н и № 133н, заменить ссылки, при необходимости дополнить новыми счетами и аналитикой. |
| Бухгалтерские записи | Корреспонденции по Инструкции № 174н | Записи из перечня допустимых бухгалтерских записей; перечень регулярно актуализируется | Проверить типовые проводки по питанию, родплате и списанию инвентаря в 1С по актуальной редакции перечня. |
| Мягкий инвентарь и посуда | Перечень МЗ «независимо от срока» — в Инструкции № 157н | Перечень — в методических рекомендациях к СГС № 133н | Обновить ссылку в разделе о классификации НФА; счета — 105.35 / 105.36, а для ОЦДИ — 105.25 / 105.26. |
| Продукты питания | Меню-требование ф. 0504202 | Ф. 0504202 сохранилась (аналога в № 61н нет); альтернатива — акт ф. 0510460 | Прямо закрепить, каким документом списываются продукты и кто его подписывает. |
| Инвентаризация | Часть описей — по формам № 52н | Формы № 61н: ф. 0510439, 0510466, 0510463, а также новые ф. 0510469 и 0510477 | Обновить приложение «Порядок инвентаризации» и перечень форм. |
| Родительская плата | Табель ф. 0504608 | Без изменений: ф. 0504608, по общему правилу — в электронном виде | Закрепить подписантов (ответственное лицо и руководитель), обозначения причин непосещения и срок передачи в бухгалтерию. |
Практические кейсы
Кейсы — модельные примеры, собранные по типичным замечаниям проверок; суммы условные.
Кейс 1. Питание «по списку», а не по факту
БЫЛО: Воспитатель отмечала заболевших детей в блокноте, табель ф. 0504608 сдавала в бухгалтерию в конце месяца. Меню-требование ф. 0504202 составлялось ежедневно на списочный состав группы.
СТАЛО: При сопоставлении табелей с меню-требованиями за квартал выявлено расхождение: продукты списаны на детей, которые в эти дни отсутствовали. Такие расходы проверяющий может признать необоснованными и потребовать установить виновных и решить вопрос о возмещении ущерба по правилам Трудового кодекса.
ЧТО СДЕЛАТЬ:
1 Разделить два документа: ежедневные оперативные сведения о числе присутствующих детей (для питания) и месячный табель ф. 0504608 (для расчёта родительской платы).
2 В графике документооборота установить срок подачи ежедневных сведений — например, до 9:00, это локальный регламент учреждения — и ответственного: воспитателя или медработника.
3 Периодически сверять сведения о фактическом количестве питающихся с документами выдачи и списания продуктов. Ответственных, периодичность и способ фиксации результата определить в порядке внутреннего контроля.
Кейс 2. Учётная политика «перенесена» с 2025 года
БЫЛО: Приказом от 29.12.2025 учётная политика на 2026 год утверждена «в прежней редакции». В тексте — ссылки на Инструкции № 157н и № 174н, рабочий план счетов с прошлого года не проверялся.
СТАЛО: При внутреннем контроле перед годовой отчётностью выяснилось, что часть операций проведена корреспонденциями, которых нет в перечне допустимых бухгалтерских записей. Пришлось исправлять записи.
ЧТО СДЕЛАТЬ:
1 Издать приказ о внесении изменений: заменить ссылки на СГС № 121н и № 133н. Рабочий план счетов переутверждать не обязательно — проверьте его и при необходимости дополните новыми счетами и аналитикой.
2 Выгрузить из учётной системы обороты за 2026 год и проверить корреспонденции по актуальной редакции перечня допустимых записей.
3 Найденные ошибки исправить до формирования годовой отчётности.
Кейс 3. Дорогой игровой комплект списан сразу на расходы
БЫЛО: Развивающий набор стоимостью 45 000 рублей, рассчитанный на несколько лет использования, учли на счёте 105.36 и списали при передаче в группу по акту ф. 0510460.
СТАЛО: При проверке возник вопрос: если комплект используется более 12 месяцев и отвечает критериям признания основного средства (отдельного инвентарного объекта или комплекса объектов), это ОС, а не материальный запас. В таком случае искажены показатели основных средств и расходов.
ЧТО СДЕЛАТЬ:
1 В учётной политике закрепить: игрушки и игровое оборудование признаются основными средствами при соблюдении критериев СГС «Основные средства», включая срок полезного использования более 12 месяцев, наличие полезного потенциала и возможность надёжной оценки. Решение принимает комиссия по поступлению и выбытию активов; цена сама по себе его не заменяет.
2 Объекты ОС стоимостью до 10 000 рублей включительно (кроме недвижимости и библиотечного фонда) при вводе в эксплуатацию списываются с баланса и отражаются на забалансовом счёте 21 — с 2026 года по первоначальной (балансовой) стоимости, а не в условной оценке «1 объект — 1 рубль» (п. 261 СГС № 121н). Объекты, уже отражённые на 01.01.2026 в условной оценке, пересчитывать только из-за перехода на новый стандарт не требуется — проверяйте стоимость объектов, поставленных на счёт 21 с 2026 года.
3 Мягкий инвентарь (постельное бельё, полотенца) и посуду учитывать как материальные запасы независимо от срока службы — на счетах 105.35 / 105.36 или, если они отнесены к ОЦДИ, 105.25 / 105.26.
Кейс 4. Содержание здания «зашито» в расчёт родительской платы
БЫЛО: При обосновании размера родительской платы в расчёт затрат на присмотр и уход включили коммунальные услуги и содержание здания.
СТАЛО: Это противоречит ч. 4 ст. 65 Закона № 273-ФЗ: в родительскую плату не допускается включать расходы на реализацию образовательной программы дошкольного образования и на содержание недвижимого имущества.
ЧТО СДЕЛАТЬ:
1 Разделить три вопроса: расчёт размера родительской платы, источник финансового обеспечения расходов и бухгалтерское распределение фактических затрат. Запрет ч. 4 ст. 65 касается первого.
2 В учётной политике определить базу распределения общехозяйственных расходов (109.80) по видам деятельности и источникам финансового обеспечения с учётом экономического содержания операций и условий предоставления средств.
3 Если учреждение участвует в выплате компенсации части родительской платы, КФО и корреспонденции определить по нормативному акту субъекта РФ, соглашению о предоставлении средств и фактической роли учреждения в расчётах — автоматически выбирать КФО 5 нельзя.
Учётная политика 2027: подготовьте документы без сборки с нуля
Четыре ситуации из статьи — питание, рабочий план счетов, имущество и расчёты с родителями — показывают, какие разделы ДОУ придётся проверить. Расширенный комплект даёт для этого редактируемые документы и инструменты.
Расширенный комплект — 12 900 ₽
- Рабочий шаблон учётной политики и приказы
- Рабочий план счетов и Excel-конструктор
- График документооборота и порядок инвентаризации
- Расширенный внутренний контроль и инструменты адаптации
Материалы для самостоятельной актуализации: применимые положения учреждение выбирает и адаптирует само. Для автономных ДОУ применимость документов проверяйте отдельно.
Пошаговый алгоритм обновления учётной политики
Что дополнительно подготовить к 2027 году
Приказ Минфина от 14.02.2025 № 15н дополнил СГС «Учётная политика, оценочные значения и ошибки» пунктами 9(1)–9(5) — требованиями к внутреннему контролю. Они применяются при организации учётной политики начиная с 2027 года — для редакции 2026 года их нельзя считать уже обязательными.
Для детского сада стоит заранее выделить ключевые риски: несвоевременное получение сведений о посещаемости, списание продуктов не по фактической численности, ошибки в расчётах с родителями, списание материальных запасов без решения комиссии. По каждому риску определите контрольное мероприятие, ответственного, способ проверки и порядок документирования результата.
Общие разделы, которые тоже стоит сверить
- КОСГУ 340 и 440. С 01.01.2026 обязательная детализация по подстатьям 341–349 и 441–449 отменена (приказ Минфина от 29.08.2025 № 117н). Одновременно п. 8 Порядка № 209н в редакции приказа Минфина России от 10.12.2025 № 176н позволяет учреждению предусмотреть в учётной политике дополнительную детализацию этих статей для отдельных операций. Это собственная аналитика учреждения, а не восстановленные федеральные подстатьи: во внешней отчётности применяются коды без дополнительной детализации.
- Аренда. Если у детского сада есть договоры аренды или безвозмездного пользования, проверьте раздел о праве пользования (счёт 111.40) по СГС «Аренда».
- Резерв отпусков (401.60). По СГС «Выплаты персоналу» учреждение обязано признавать резерв предстоящих расходов на оплату отпусков и компенсаций за неиспользованные отпуска, включая страховые взносы. В учётной политике закрепляются методика расчёта, периодичность определения суммы резерва и порядок его корректировки.
- Ошибки. Критерии существенности и порядок исправления ошибок устанавливаются по СГС «Учётная политика, оценочные значения и ошибки». Закрепите свой критерий существенности и не считайте любую ошибку существенной автоматически.
Готовые формулировки для учётной политики (копируйте)
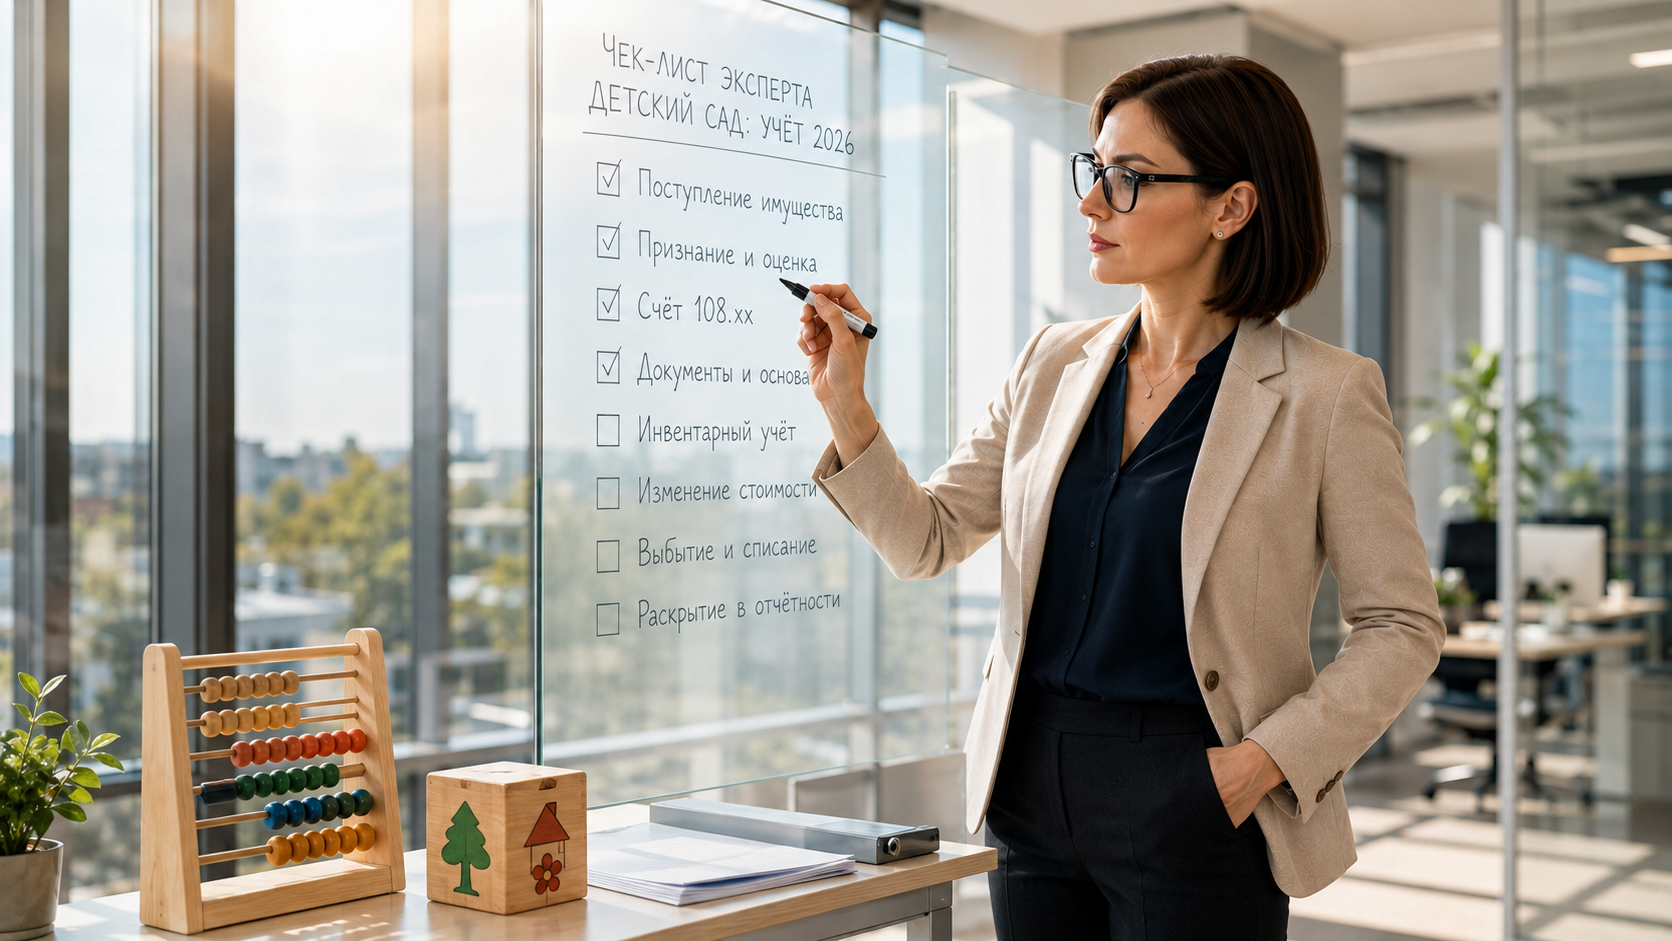
Чек-лист главного бухгалтера ДОУ
- ☐ Ссылки: в учётной политике нет упоминаний Инструкций № 157н, 162н, 174н, 183н.
- ☐ Рабочий план счетов проверен на соответствие СГС № 121н и № 133н, при необходимости дополнен.
- ☐ Проводки в учётной системе сверены с актуальной редакцией перечня допустимых бухгалтерских записей.
- ☐ Продукты питания: прямо указан документ списания (ф. 0504202 или ф. 0510460) и подписанты.
- ☐ Ежедневные сведения о численности детей: закреплены ответственный и срок передачи.
- ☐ Табель ф. 0504608: закреплены подписанты (ответственное лицо и руководитель), коды непосещения и срок передачи в бухгалтерию.
- ☐ Сверка «посещаемость — списание продуктов»: периодичность и ответственные определены в порядке внутреннего контроля.
- ☐ Электронная подпись: подписанты и виды подписи форм № 61н сверены с Методическими указаниями.
- ☐ Классификация НФА: мягкий инвентарь, посуда и игрушки — по рекомендациям к СГС № 133н, с учётом счетов ОЦДИ.
- ☐ Родительская плата: в расчёт платы не включены расходы на образовательную программу и содержание недвижимости; база распределения 109.80 определена.
- ☐ Компенсация родплаты: КФО и корреспонденции определены по региональному акту и соглашению.
- ☐ Инвентаризация: формы 0510439, 0510466, 0510463, 0510469, 0510477 включены в порядок инвентаризации.
- ☐ ОС до 10 000 руб.: отражение на счёте 21 по первоначальной стоимости закреплено; объекты в условной оценке на 01.01.2026 не пересчитываются.
- ☐ КОСГУ 340/440: дополнительная детализация, если она нужна, закреплена в учётной политике по п. 8 Порядка № 209н.
- ☐ Резерв отпусков: формируется; методика расчёта, периодичность и порядок корректировки закреплены.
- ☐ Аренда и ошибки: разделы проверены, критерий существенности установлен.
- ☐ 2027 год: риски и контрольные мероприятия ДОУ подготовлены под требования приказа № 15н.
- ☐ Настройки 1С приведены в соответствие с учётной политикой.
Насколько ваша учётная политика готова к проверке?
Ответьте на несколько вопросов и узнайте, где у вашего учреждения слабые места.
Пройти аудитГотовите учётную политику к 1 января 2027 года?
Не переносите старые документы автоматически. Проверьте нормативные основания, рабочий план счетов, первичку, инвентаризацию и внутренний контроль — и соберите новую редакцию на готовой основе, без ручной работы с нуля.
Комплекты рассчитаны на бюджетные учреждения и самостоятельную адаптацию; это не разработка учётной политики под конкретную организацию.