



Рабочий план счетов 2026 в бюджетном учреждении: что переписать и как не ошибиться
Альмира Базеева, эксперт по бюджетному учёту · e-budget.ru
Главное: сменилась вся нормативная опора
Рабочий план счетов — обязательный элемент учётной политики. Основание для этого теперь другое: обязанность утверждать РПС следует из ст. 21 Федерального закона от 06.12.2011 № 402-ФЗ и подп. «б» п. 9 СГС «Учётная политика, оценочные значения и ошибки» (приказ Минфина от 30.12.2017 № 274н), где рабочий план счетов назван прямо. Связка с новым стандартом такая: п. 7 СГС № 121н устанавливает, что учёт ведётся на аналитических счетах рабочего плана счетов, утверждённого в рамках учётной политики, а подп. «б» п. 9 СГС № 274н определяет, каким документом он утверждается. Ссылка на п. 21 Инструкции № 157н, которая до сих пор стоит в большинстве учётных политик, с 1 января 2026 года недействительна: Инструкции № 157н, 162н, 174н и 183н утратили силу.
Хорошая новость: методология в основе сохранена. Структура номера счёта, порядок кодировки разрядов, принципы аналитики синхронизированы с прежними правилами. Плохая: изменились не только реквизиты документов, но и отдельные содержательные вещи, которые легко пропустить — потому что внешне счёт выглядит так же.
Типичный сценарий: главбух меняет в шапке приложения «на основании Инструкции № 157н» на «на основании СГС № 121н» и считает работу законченной. Но за 2026 год Минфин выпустил разъяснения, меняющие конкретные счета — например, по грантам в форме субсидий. Если РПС не содержит нужных аналитических счетов, операции проводятся не туда, и искажение доходит до отчётности. Само наличие ошибочной записи ещё не означает штрафа: ответственность по ст. 15.15.6 КоАП РФ зависит от состава правонарушения и степени искажения отчётности.
Что изменилось в 2026 году
| Было (до 2026 года) | Стало | Что сделать |
|---|---|---|
| Инструкция № 157н (Единый план счетов), № 174н и № 183н (для БУ и АУ), № 162н (для казённых) | СГС № 121н «Единый план счетов», № 132н «План счетов бюджетного учёта» с Инструкцией от 25.12.2025 № 193н, № 133н «План счетов бухучёта БУ и АУ» | Заменить нормативные ссылки в учётной политике и в шапке приложения с РПС |
| Корреспонденции — в приложениях к инструкциям № 162н, 174н, 183н | Методические рекомендации: к № 132н — письмо от 22.12.2025 № 02-07-09/124784; к № 133н — утверждены Минфином 26.01.2026 (приказ от 26.01.2026 № 16), первоначально направлялись письмом от 22.12.2025 № 02-07-08/124785. Приказ № 16 предусматривает актуализацию допустимых бухгалтерских записей к СГС № 133н не реже одного раза в квартал | Сверяться с актуальной редакцией на сайте Минфина, а не работать по распечатке |
| До 2026 года выбор КФО для грантов зависел от правового основания и условий их предоставления: целевые гранты в форме субсидий в предусмотренных Минфином случаях отражались по КФО 5, иные грантовые и безвозмездные поступления могли учитываться по КФО 2 | С 1 января 2026 года операции за счёт субсидий на иные цели и грантов в форме субсидий отражаются по КФО 5 (п. 14 СГС № 121н, п. 17 СГС № 133н). Письмо от 17.07.2026 № 02-07-08/62012 добавило развилку: если грантополучатель — сотрудник или коллектив, а учреждение лишь исполняет его поручение, применяется КФО 3 | Добавить в РПС недостающие счета по КФО 5 и КФО 3 при наличии соответствующих операций; каждый грант квалифицировать по его экономической сущности. Для операций, переводимых на КФО 5 в соответствии с разъяснениями Минфина, проверить необходимость переноса входящих остатков межотчётными операциями |
| Признак счёта (активный, пассивный) в плане счетов не закреплялся | В ЕПС № 121н у каждого счёта закреплён признак: активный, пассивный или активно-пассивный. Отдельно оговорены счета, допускающие остаток любого знака | Контролировать допустимость остатка при отражении бухгалтерских записей; дополнительно проводить сводную проверку перед закрытием периода |
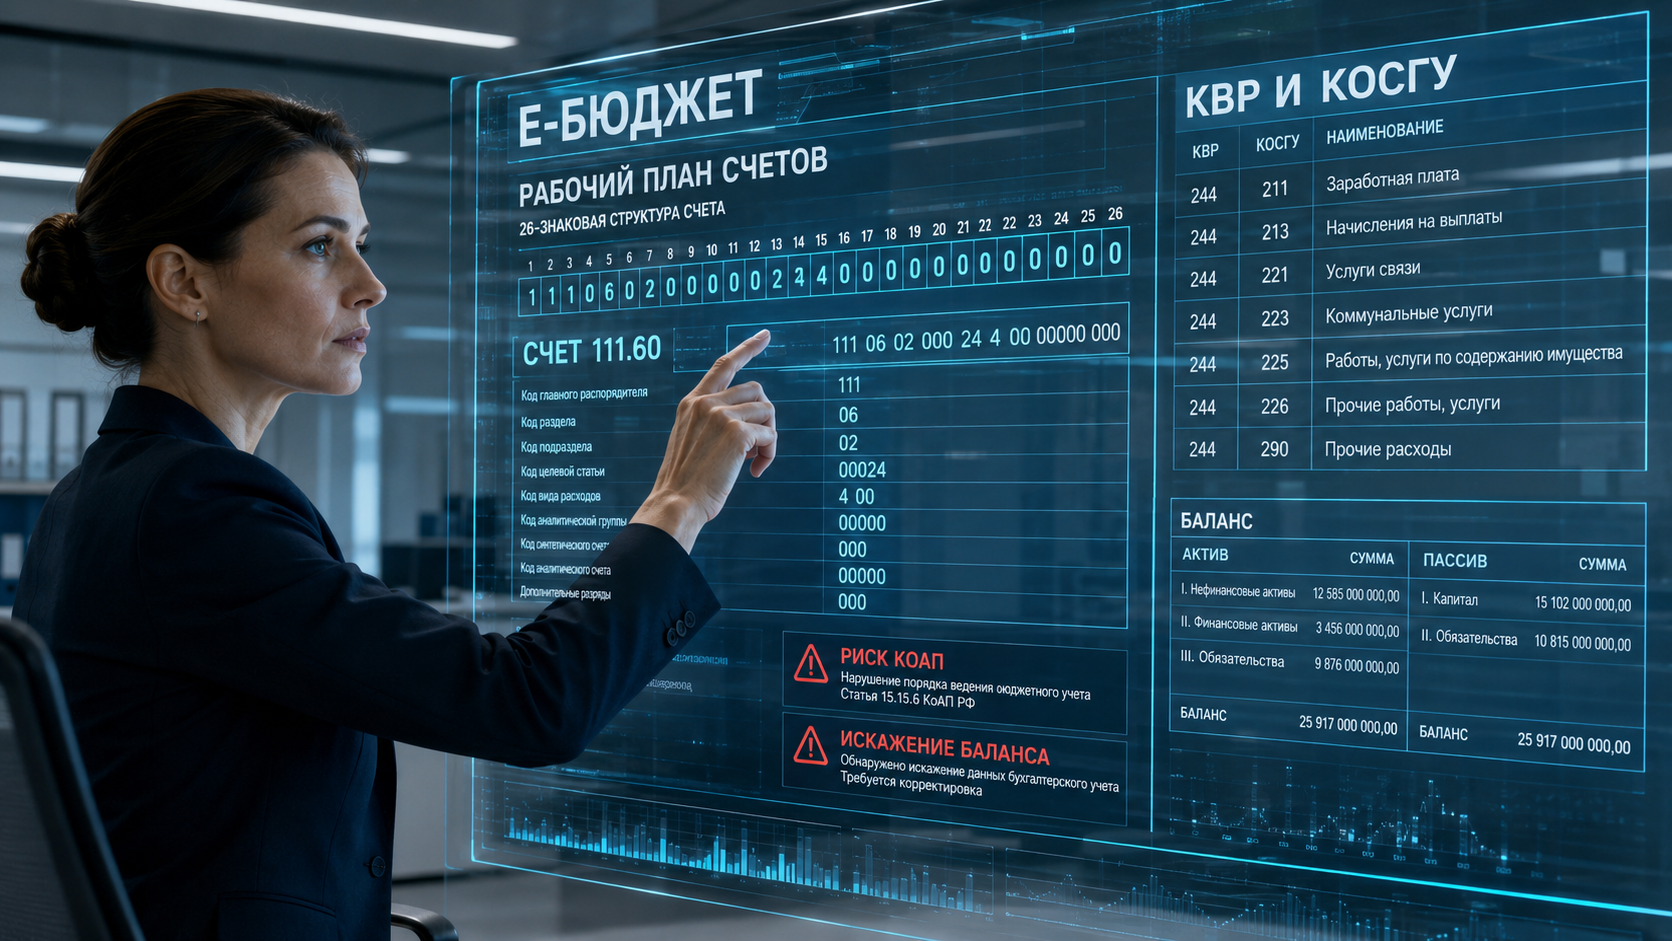
| Структура 26-значного номера — по Инструкции № 157н | Структура сохранена: 26 разрядов, код счёта — 9 знаков (разряды 18–26), порядок кодировки 1–17 разрядов и правила формирования 18 и 24–26 разрядов не изменились | Разряды не перестраивать — но перепроверить ссылки на пункты в учётной политике |
| Детализация КОСГУ 341–349 и 441–449 была обязательной | Приказ № 117н отменил обязательные подстатьи 341–349 и 441–449. Приказом от 10.12.2025 № 176н в п. 8 Порядка № 209н закреплена возможность дополнительной детализации статей 340 и 440 в учётной политике | Принять решение и закрепить его в учётной политике; отразить в аналитике РПС |
Какие НПА регулируют вопрос
- Ст. 21 Федерального закона № 402-ФЗ — состав документов в области регулирования бухучёта и требования к плану счетов.
- Подп. «б» п. 9 СГС «Учётная политика» (приказ № 274н) — рабочий план счетов утверждается в составе документов учётной политики. Подп. «а» того же пункта посвящён методам оценки, признания и прекращения признания объектов — это другой предмет.
- Приказ Минфина от 30.08.2024 № 121н — СГС «Единый план счетов»: структура номера счёта, признаки счетов, КФО, аналитические коды.
- Приказы от 20.09.2024 № 132н и № 133н — планы счетов для казённых учреждений и для БУ и АУ соответственно.
- Приказ Минфина от 25.12.2025 № 193н — Инструкция по применению Плана счетов бюджетного учёта.
- Приказы № 82н и № 209н — коды бюджетной классификации и КОСГУ для 15–17 и 24–26 разрядов.
- Письмо Минфина от 30.06.2025 № 02-07-08/63940 — методические рекомендации по применению СГС «Единый план счетов».
- Письмо Минфина от 24.12.2025 № 02-07-09/125907 — переутверждение действующих рабочих планов счетов с 2026 года не обязательно.
- Письма Минфина от 19.03.2026 № 02-07-08/22512, от 29.04.2026 № 02-07-08/36315 и от 17.07.2026 № 02-07-08/62012 — учёт операций за счёт грантов и выбор КФО.
Структура 26-значного счёта: что осталось прежним
Это первое, что стоит проверить и на чём можно сэкономить время: перестраивать номера счетов не нужно. Номер по-прежнему состоит из 26 разрядов, а собственно код счёта — из 9 знаков, разряды с 18 по 26.
| Разряды | Что содержат | На что смотреть в РПС |
|---|---|---|
| 1–17 | Аналитический код по классификационному признаку поступлений и выбытий | По счетам нефинансовых активов, как правило, нули. Состав разрядов зависит от типа учреждения и вида счёта — сверяйтесь с таблицами КПС для своей ветки |
| 15–17 | Код вида расходов, аналитической группы подвида доходов или вида источников | Формируется по приказу № 82н. При безвозмездных неденежных поступлениях и передачах применяются коды 191–199 и 801–809 — в зависимости от характера операции и контрагента |
| 18 | Код вида финансового обеспечения (КФО) | Ключевая точка изменений 2026 года: гранты в форме субсидий переехали на КФО 5 |
| 19–21 | Код синтетического счёта объекта учёта | Совпадает с прежним: 101, 105, 302, 401 и так далее |
| 22–23 | Код аналитического счёта | Здесь учреждение вправе вводить предусмотренную Стандартом дополнительную аналитику — с учётом требований субъекта консолидированной отчётности и учредителя |
| 24–26 | Код КОСГУ по приказу № 209н | Правила формирования не изменились. По счетам расчётов в оборотах применяются подстатьи статей 560/660 и 730/830 в структуре 56Х/66Х и 73Х/83Х, где третий разряд — код институциональных единиц; остатки на начало очередного финансового года формируются в структуре «00Х» |
Признаки счетов: новый инструмент самопроверки
В ЕПС № 121н у каждого счёта закреплён признак — активный, пассивный или активно-пассивный. Это не формальность, а готовый механизм контроля: остаток, не соответствующий признаку счёта, почти всегда означает ошибку в проводке или в настройке программы.
| Группа счетов | Признак | Что это даёт при проверке |
|---|---|---|
| Счета расчётов 205.00 и 209.00 | Активно-пассивные | Остаток допустим в обе стороны: дебиторская задолженность по начислениям и кредиторская — при излишне полученных доходах |
| Группа счетов 303.00 | Неоднородна: признак различается по аналитическим счетам | Обобщать нельзя. Признак каждого аналитического счёта проверяется по ЕПС № 121н отдельно. В частности, по счёту 303.14 «Расчёты по единому налоговому платежу» кредитовый остаток недопустим: перечисленный ЕНП отражается по дебету, а зачёт налоговым органом — по кредиту |
| Счета 304.01, 304.02, 304.03 | Отдельно оговорены в Стандарте | Проверяйте по тексту: для этих счетов установлены особенности |
| Счета 401.40 (401.41, 401.49) и 401.60 | Отдельно оговорены | Доходы будущих периодов и резервы предстоящих расходов имеют собственную логику остатка |
| Счета амортизации 104.00 и обесценения 114.00 | Регулирующие, сальдо по кредиту | Дебетовый остаток — прямой индикатор ошибки после переноса входящих данных |
Алгоритм обновления рабочего плана счетов
| Шаг | Что сделать | Результат |
|---|---|---|
| 1 | Заменить нормативную опору. Убрать ссылки на Инструкции № 157н, 162н, 174н, 183н. Указать СГС № 121н и план счетов своей ветки: № 132н с Инструкцией № 193н либо № 133н | Шапка приложения и раздел учётной политики соответствуют действующим документам |
| 2 | Выгрузить фактически используемые счета из программы. РПС строится от реальных операций учреждения, а не копированием полного перечня из стандарта | Перечень отражает деятельность учреждения, а не абстрактное госучреждение |
| 3 | Проверить точки изменений 2026 года. Выбор КФО по грантам (5, 3 или 2); детализация 340 и 440; счета, появившиеся в новых планах счетов и не применявшиеся ранее | Нет операций, для которых в РПС отсутствует счёт |
| 4 | Включить забалансовые счета. Забалансовые счета — часть Единого плана счетов, и в РПС попадают все, которые учреждение реально использует, с указанием аналитики | Учёт имущества в пользовании, ОС в эксплуатации и бланков строгой отчётности методологически закреплён |
| 5 | Сверить признаки счетов в программе. После переноса остатков проверить, что сальдо соответствует признаку счёта, и настроить контроль на уровне отражения записей | Ошибки переноса выявлены до первой отчётной даты, а не по итогам проверки |
| 6 | Утвердить приказом в составе изменений в учётную политику и ознакомить работников | РПС применяется на законном основании |
Ответственность
Сам по себе неудачно составленный РПС санкцией не наказывается — вопрос возникает тогда, когда из-за него искажается отчётность. Размер санкции зависит от степени искажения.
| Часть ст. 15.15.6 | Основные критерии искажения | Штраф на должностное лицо |
|---|---|---|
| ч. 2 | Незначительное: не менее чем на 1 %, но не более чем на 10 % и на сумму, не превышающую 100 000 руб.; либо не более чем на 1 % и на сумму, превышающую 100 000 руб., но не превышающую 1 млн руб. | Предупреждение или 1 000–5 000 руб. |
| ч. 3 | Значительное: не менее чем на 1 %, но не более чем на 10 % и на сумму, превышающую 100 000 руб., но не превышающую 1 млн руб.; либо не более чем на 1 % и на сумму, превышающую 1 млн руб. | 5 000–15 000 руб. |
| ч. 4 | Грубое: искажение более чем на 10 %; а также самостоятельные основания — показатели, не подтверждённые первичными документами, регистрация мнимых объектов и другие | 15 000–30 000 руб. |
| ч. 5–7 | Повторное нарушение по ч. 2, ч. 3 и ч. 4 соответственно | 5 000–15 000 / 15 000–30 000 / 30 000–50 000 руб. |
Типичные ошибки: модельные кейсы
Ситуации ниже смоделированы на основе типовых замечаний контрольных органов. Наименования учреждений условные.
Кейс 1: чужой план счетов
БЫЛО: Детский сад скачал типовой рабочий план счетов из справочно-правовой системы и приложил к учётной политике. При проверке КСП обнаружила в нём счета по учёту вооружения, биологических активов и КФО 3 «Средства во временном распоряжении», которых у учреждения никогда не было.
СТАЛО: Замечание о формальном подходе к формированию учётной политики. РПС не отражает фактическую деятельность учреждения, а значит не выполняет свою функцию — систематизировать именно те объекты учёта, которые у учреждения есть.
ЧТО СДЕЛАТЬ:
1 Стройте РПС от выгрузки из программы. Перечень фактически используемых счетов — это и есть основа, а не полный список из стандарта.
2 Закрепите порядок актуализации РПС. При появлении ранее не применявшихся счетов рабочий план счетов дополняется, а изменения оформляются в порядке, установленном для документов учётной политики.
3 Не обрезайте лишнее наспех. Прежде чем удалять счёт, убедитесь, что по нему нет остатка и операций за текущий и прошлый годы.
ЧЕМ ПОДТВЕРДИТЬ: ст. 21 Федерального закона № 402-ФЗ; подп. «б» п. 9 СГС «Учётная политика».
Кейс 2: грант проведён по КФО 2 «по привычке»
БЫЛО: Учреждение получило средства гранта и по логике прошлых лет отразило операции по КФО 2 как приносящую доход деятельность — аналитических счетов по КФО 5 и КФО 3 в рабочем плане счетов просто не было.
СТАЛО: С 2026 года выбор КФО определяется не тем, кто перечислил деньги, а источником средств, условиями предоставления и экономической сущностью операции. «Сторонний грантодатель» сам по себе ничего не решает. Целевые средства не обособлены от собственных доходов, отчётность по целевым средствам искажена.
ЧТО СДЕЛАТЬ:
1 Разберите операцию по трём ситуациям. КФО 5 — учреждение само является грантополучателем: средства целевые, предусмотрено достижение результата и возврат неиспользованного остатка; сюда же относятся гранты в форме субсидий и целевые средства, источником которых служат бюджетные субсидии или гранты. КФО 3 — грант предоставлен сотруднику или коллективу сотрудников, а учреждение лишь получает и расходует деньги по поручению грантополучателя: экономически это средства во временном распоряжении. КФО 2 — например, возмещение расходов самого учреждения в такой схеме, а также безвозмездные поступления от граждан и организаций, если их источником не являются бюджетные субсидии или гранты в форме субсидий.
2 Добавьте в РПС недостающие аналитические счета по КФО 5 и КФО 3 — для расчётов, доходов, расходов и санкционирования.
3 Для операций, которые в связи с изменением методологии подлежат отражению по КФО 5, проверьте входящие остатки. При изменении методологии соответствующие входящие остатки переносятся операциями межотчётного периода, а изменение раскрывается в Сведениях об изменении остатков валюты баланса (ф. 0503773) по графе 7 с кодом причины 04. Автоматически распространять это правило на все ситуации с КФО 3 не следует: июльское письмо разъясняет экономическую сущность операций, а не устанавливает общий порядок переноса остатков.
ЧЕМ ПОДТВЕРДИТЬ: п. 14 СГС «Единый план счетов»; п. 17 СГС № 133н; письма Минфина от 19.03.2026 № 02-07-08/22512, от 29.04.2026 № 02-07-08/36315 и от 17.07.2026 № 02-07-08/62012.
Кейс 3: забалансовые счета не вписали в РПС
БЫЛО: Бухгалтер решил, что в рабочий план счетов включаются только балансовые счета. Забалансовые счета 01, 02, 21 в приложение к учётной политике не попали, хотя фактически применяются.
СТАЛО: Контролёры признали учёт имущества в пользовании и основных средств до 10 000 руб. методологически не закреплённым. Отдельный вопрос — аналитика: по забалансовым счетам она тоже утверждается учреждением.
ЧТО СДЕЛАТЬ:
1 Включите в РПС все применяемые забалансовые счета. Они часть Единого плана счетов наравне с балансовыми.
2 Пропишите аналитику. Для счёта 21 — по объектам, ответственным лицам и местонахождению; для счёта 02 — по видам ценностей и ответственным лицам.
3 Проверьте счета, о которых забывают: 02 «Материальные ценности на хранении», 03 «Бланки строгой отчётности», 27 «Материальные ценности, выданные в личное пользование работникам».
ЧЕМ ПОДТВЕРДИТЬ: раздел забалансовых счетов СГС «Единый план счетов»; подп. «б» п. 9 СГС «Учётная политика».
Кейс 4: дебетовый остаток по счёту амортизации
БЫЛО: После переноса входящих остатков в новую конфигурацию программы по отдельным аналитическим счетам 104.00 образовалось дебетовое сальдо. Бухгалтер этого не заметил: оборотно-сальдовая ведомость в целом сходилась.
СТАЛО: Счета амортизации регулирующие, сальдо у них кредитовое. Дебетовый остаток означает ошибку переноса или неверную настройку, а в отчётности это даёт завышение остаточной стоимости основных средств.
ЧТО СДЕЛАТЬ:
1 После перехода проведите сплошную проверку остатков. Далее контролируйте допустимость остатка при отражении бухгалтерских записей и дополнительно выполняйте сводную проверку перед закрытием периода.
2 Не «правьте» остаток вручную. Сначала найдите операцию, породившую ошибку: обычно это некорректный перенос или проводка мимо аналитики.
3 Закрепите процедуру в разделе о внутреннем контроле. Контроль соответствия остатков признакам счетов — понятная и проверяемая мера.
ЧЕМ ПОДТВЕРДИТЬ: положения СГС «Единый план счетов» о признаках счетов; ст. 15.15.6 КоАП РФ в части искажения показателей отчётности.
Формулировки для документов (копируйте)
Чек-лист главного бухгалтера
- ☐ Ссылки на Инструкции № 157н, 162н, 174н, 183н удалены из учётной политики и из шапки приложения с РПС.
- ☐ Указана верная ветка: казённые — СГС № 132н и Инструкция № 193н, бюджетные и автономные — СГС № 133н; общий для всех — СГС № 121н.
- ☐ Каждый грант разобран по существу операции: КФО 5 — учреждение грантополучатель; КФО 3 — грант сотруднику или коллективу; КФО 2 — возмещение расходов и небюджетные безвозмездные поступления. Нужные счета в РПС есть; по операциям, переводимым на КФО 5, проверена необходимость переноса входящих остатков межотчётными операциями.
- ☐ Решение по детализации КОСГУ 340 и 440 принято и отражено в аналитике РПС.
- ☐ Забалансовые счета включены — все применяемые, с указанием аналитики.
- ☐ РПС выгружен из программы, а не скопирован из стандарта: лишних КФО и счетов по несуществующим операциям нет.
- ☐ Контроль признаков счетов выстроен на двух уровнях: при отражении записей и сводно перед закрытием месяца; дебетового сальдо по счетам 104.00 и 114.00 нет.
- ☐ Собственная детализация 22–23 разрядов обобщается до счетов Единого плана счетов при составлении отчётности.
- ☐ Методические рекомендации проверены в актуальной редакции на сайте Минфина: допустимые бухгалтерские записи к СГС № 133н актуализируются не реже одного раза в квартал.
- ☐ Изменения утверждены приказом в составе учётной политики, работники ознакомлены.
Читайте также
🧮 Готов ли ваш План счетов к проверкам 2026 года?
Экспресс-аудит из 10 вопросов: проверьте рабочий план счетов на устаревшие ссылки, КФО и признаки счетов.
Пройти аудит-2026 →🌐 Сайт: https://e-budget.ru
✈️ Telegram: @EBudgetBot
🔵 VK: vk.com/ebudgetru
🟠 MAX: max.ru/id5032377104_biz
Автор материала — Альмира Базеева, эксперт по бюджетному учёту.
📑 Эталонный Рабочий план счетов (2026)
Шаблон рабочего плана счетов для бюджетного учреждения, чек-лист сверки признаков счетов и готовые формулировки для учётной политики — в личном кабинете e-budget.ru.
Копирование допускается только с активной ссылкой на источник.