



Учёт нематериальных активов в 2026: права на ПО и лицензии, счёт 111.60
Зачем это нужно и в чём главная сложность
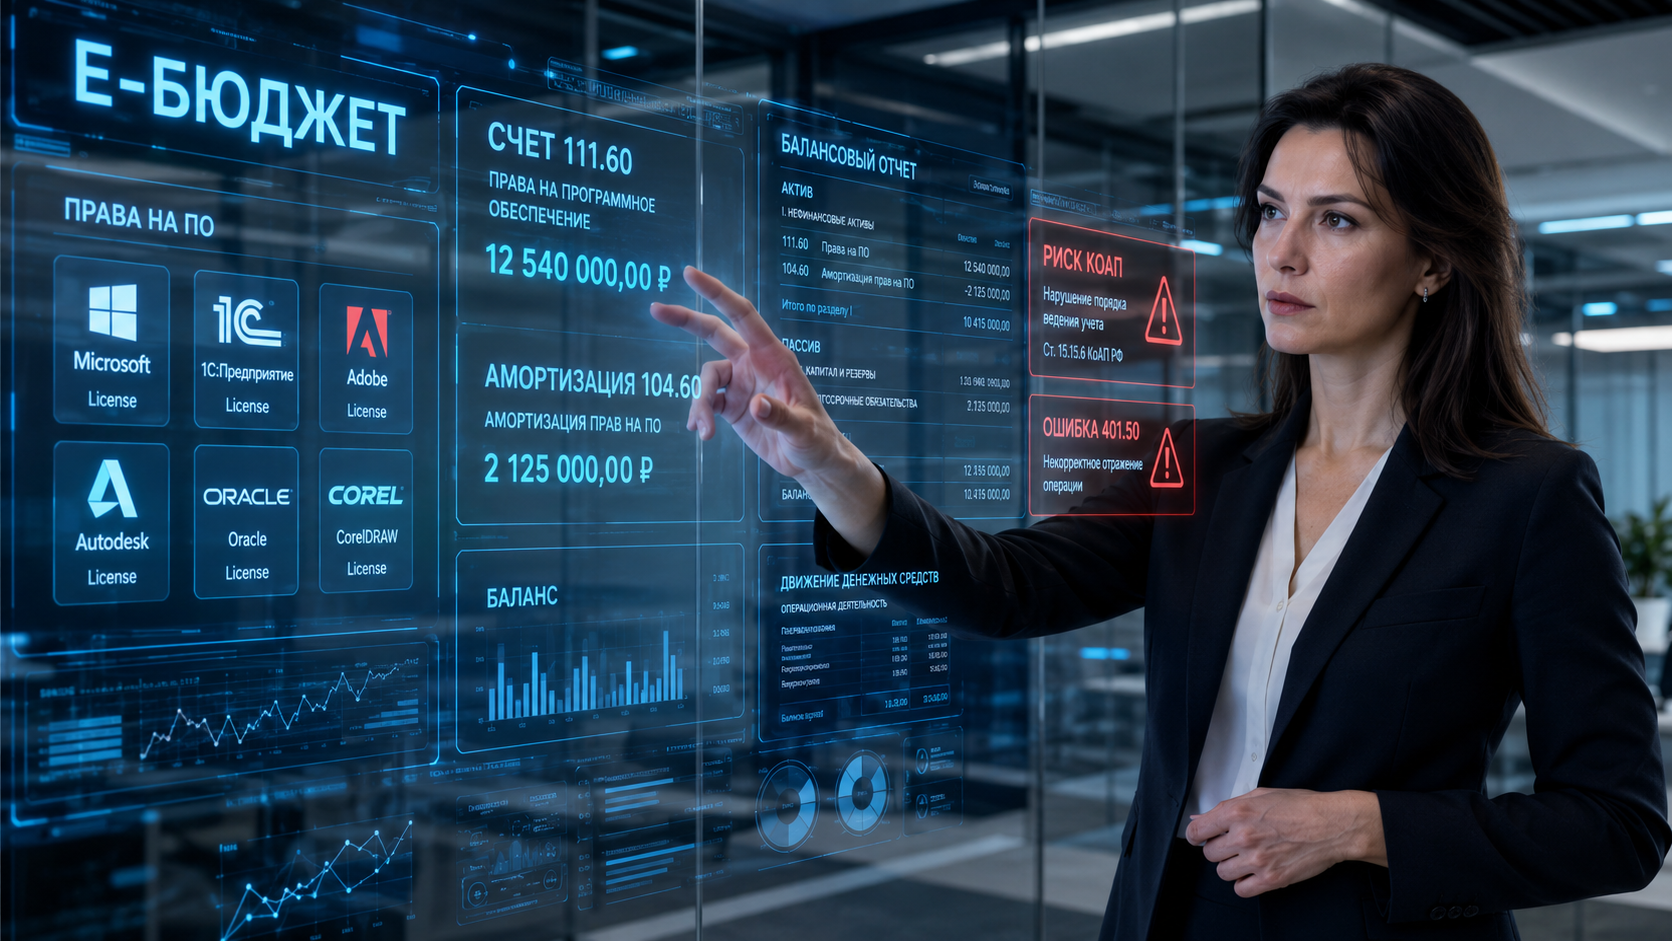
Эпоха, когда покупка программы 1С, антивируса или лицензии на систему электронного документооборота списывалась на расходы будущих периодов или сразу на текущие расходы, ушла в прошлое. СГС «Нематериальные активы» изменил подход: неисключительные права пользования программным обеспечением — полноценный актив учреждения, который отражается на балансе.
Учётные политики и методички нередко ссылаются на «СГС «Нематериальные активы» (Приказ № 64н)». Это неверно: стандарт утверждён Приказом Минфина России от 15.11.2019 № 181н и применяется с 1 января 2021 года. Методические рекомендации по его применению доведены Письмом Минфина от 30.11.2020 № 02-07-07/104384. Ссылка на несуществующий для этой темы номер — первое, что заметит проверяющий.
Многие разъяснения по счёту 111.60 (включая порядок аналитического учёта) до сих пор ссылаются на Инструкцию № 157н. С 01.01.2026 она утратила силу. Действуют: СГС «Единый план счетов» (Приказ Минфина № 121н), для казённых учреждений — СГС «План счетов бюджетного учёта» (Приказ № 132н) с Инструкцией по его применению (Приказ № 193н), для бюджетных и автономных — СГС «План счетов бухгалтерского учёта бюджетных и автономных учреждений» (Приказ № 133н). Сам СГС «НМА» (№ 181н) при этом продолжает действовать, номера счетов сохранены.
Исключительные или неисключительные права?
Первый шаг бухгалтера при получении документов на ПО — прочитать договор и понять, какие права получило учреждение.
| Тип права | Что это значит на практике | Счёт учёта |
|---|---|---|
| Исключительные права | Учреждение заказало разработку уникальной программы (сайт, база данных) и получило на неё исключительное право, подтверждённое договором или свидетельством. Программу можно дорабатывать и распоряжаться ею. | 102.00 «Нематериальные активы» — при соответствии критериям признания |
| Неисключительные права (лицензии) | Учреждение приобрело лицензию на 1С, антивирус, офисный пакет либо доступ к программному сервису — если договор предусматривает предоставление неисключительного права использования соответствующего результата интеллектуальной деятельности. Право принадлежит правообладателю, учреждение — только пользователь. | 111.60 «Права пользования НМА» — если право отвечает критериям признания и предполагается использование более 12 месяцев либо СПИ классифицирован как неопределённый. Краткосрочные права со сроком до 12 месяцев включительно на 111.60 не признаются. |
Наличие исключительного права — необходимое, но не достаточное условие. Объект признаётся нематериальным активом, только если одновременно соответствует критериям СГС № 181н: предполагаемый срок использования свыше 12 месяцев, идентифицируемость (объект можно выделить или отделить), наличие подтверждённых надлежащими документами прав, способность приносить экономические выгоды или полезный потенциал и возможность надёжно оценить стоимость. Если хотя бы один критерий не выполняется, объект на счёте 102.00 не признаётся.
Счёт 111.60 детализируется по видам прав, и для ПО применяется не «111.60» вообще, а конкретный код: 111.6I — права пользования программным обеспечением и базами данных; 111.6N — научными исследованиями (НИР); 111.6R — опытно-конструкторскими и технологическими разработками; 111.6D — иными объектами интеллектуальной собственности. Амортизация начисляется на соответствующий счёт 104.6Х.
СГС № 181н прямо допускает права пользования с неопределённым сроком полезного использования — это не нарушение и не повод не ставить объект на баланс. Развилка отражается подстатьёй КОСГУ в 24–26 разрядах счёта (п. 11.5.2–11.5.3 и 12.5.2–12.5.3 Порядка № 209н):
• СПИ определён → счёт 0.111.6Х.352, амортизация начисляется;
• СПИ определить надёжно нельзя → счёт 0.111.6Х.353, амортизация не начисляется до тех пор, пока срок не будет определён.
Возможность определить срок пересматривается; когда это становится возможным, выполняется реклассификация: Дт 0.111.6Х.352 — Кт 0.111.6Х.353 (корреспонденция приведена в Письме Минфина от 20.08.2021 № 02-07-10/67367). Амортизация начинает начисляться с 1-го числа месяца, следующего за месяцем реклассификации (п. 28 СГС № 181н). Выбытие таких прав отражается по подстатьям 452 и 453 соответственно.
Прежде чем выбирать метод, проверьте стоимость. П. 33 СГС № 181н задаёт две разные механики:
• до 100 000 руб. включительно — амортизация начисляется единовременно в размере 100% первоначальной стоимости при признании объекта, ежемесячного начисления нет;
• свыше 100 000 руб. — амортизация начисляется ежемесячно по нормам согласно применяемому методу.
Для объектов свыше 100 000 руб. с определённым СПИ стандарт допускает три метода: линейный, уменьшаемого остатка и пропорционально объёму продукции (работ). Метод выбирается в учётной политике исходя из предполагаемого способа получения экономических выгод или полезного потенциала; если надёжно определить его нельзя — применяется линейный. По правам с неопределённым СПИ (счёт 111.6Х.353) амортизация не начисляется независимо от стоимости; после реклассификации в 352 объект стоимостью до 100 000 руб. амортизируется сразу на 100%.
На счёт 111.6I ставятся права со сроком полезного использования более 12 месяцев. Но распространённое правило «лицензия до года — значит на 401.50» неверно. Если срок не превышает 12 месяцев, счёт 111.60 не применяется, а расходы в общем случае относятся на текущие расходы (401.20) или на себестоимость (109.ХХ). Счёт 401.50 «Расходы будущих периодов» применяется не по признаку «меньше года», а тогда, когда расходы относятся к будущим отчётным периодам — типичный случай: лицензия куплена в ноябре на 12 месяцев и переходит через 31 декабря на следующий финансовый год.
Отражение многолетних лицензий на счёте 401.50 вместо 111.6I либо списание их сразу на финансовый результат искажает показатели ф. 0503130 (ф. 0503730). Ответственность зависит от степени искажения: предупреждение или 1 000–5 000 руб. за незначительное (ч. 2), 5 000–15 000 руб. за значительное (ч. 3), 15 000–30 000 руб. за грубое нарушение требований к бухгалтерскому учёту (ч. 4). Отдельно ч. 1 — непредставление или нарушение срока представления отчётности (10 000–30 000 руб.). Конкретная квалификация определяется по критериям самой статьи, а не выбирается заранее.
Важно для 2026 года: Федеральный закон от 26.06.2026 № 198-ФЗ изменил примечание 5 к ст. 15.15.6 КоАП. Если искажение отчётности вызвано ненадлежащим оформлением первичного документа, его непередачей или несвоевременной передачей в бухгалтерию, ответственность по этой статье возлагается на должностное лицо, ответственное за оформление факта хозяйственной жизни, и не применяется к лицу, ведущему бухгалтерский учёт. Поправка к ст. 15.15.6 вступила в силу со дня официального опубликования Закона № 198-ФЗ; отсрочка до 01.09.2026 относится к другим положениям этого закона.
Алгоритм: от покупки до списания
Порядок учёта неисключительного права сроком на 3 года стоимостью 180 000 руб. (КОСГУ 226). Стоимость намеренно взята выше 100 000 руб. — только в этом случае амортизация начисляется ежемесячно; при стоимости до 100 000 руб. включительно она начисляется на 100% сразу при признании.
-
1Принятие к учёту (формирование стоимости)
Что делать: если помимо самой лицензии были расходы на её установку и настройку, они формируют первоначальную стоимость на счёте 106.6I. Если дополнительных расходов нет, объект принимается к учёту напрямую.
Дт 0.111.6I.352 — Кт 0.302.26.73Х — 180 000 руб. (принято право пользования ПО с определённым СПИ).Если срок определить надёжно нельзя, применяется подстатья 353: Дт 0.111.6I.353 — Кт 0.302.26.73Х, и амортизация не начисляется.
-
2Оплата поставщику
Дт 0.302.26.83Х — Кт 0.201.11.610 (или 0.304.05.226 для казённых учреждений). -
3Ежемесячная амортизация
Что делать: поскольку стоимость превышает 100 000 руб., амортизация начисляется ежемесячно в течение срока использования. Метод (линейный, уменьшаемого остатка или пропорционально объёму) закрепляется учётной политикой; в примере применён линейный. Если бы право стоило 100 000 руб. или меньше, вся сумма была бы самортизирована единовременно при признании. По правам с неопределённым СПИ амортизация не начисляется.
Дт 0.401.20.226 (0.109.ХХ.226) — Кт 0.104.6I.452 — 5 000 руб. ежемесячно (180 000 / 36 месяцев). -
4Списание по окончании срока
Что делать: по истечении срока лицензии полностью самортизированное право списывается — накопленная амортизация закрывается против стоимости права. По кредиту применяется подстатья 452 (уменьшение стоимости), а не 352.
Дт 0.104.6I.452 — Кт 0.111.6I.452 — 180 000 руб.
Типичные ошибки и кейсы
Кейс 1: лицензия без указания срока
БЫЛО: учреждение приобрело коробочную версию офисного пакета. В лицензионном соглашении срок не указан. Бухгалтер не поставил ПО на баланс, поскольку непонятно, как начислять амортизацию.
СТАЛО: недостоверность учёта. Отсутствие срока в договоре не освобождает от признания актива — но и не обязывает выдумывать срок.
ЧТО СДЕЛАТЬ:
1 Комиссии по поступлению и выбытию активов оценить, можно ли надёжно определить срок полезного использования — исходя из срока поддержки продукта правообладателем, планов обновления парка техники, планов перехода на другое ПО.
2 Если срок определить можно — принять объект на счёт 0.111.6I.352 и начислять амортизацию выбранным методом.
3 Если надёжно определить нельзя — принять объект как право с неопределённым СПИ на счёт 0.111.6I.353. Амортизация по нему не начисляется. Это правомерный вариант учёта, а не нарушение.
4 Ежегодно пересматривать возможность определить срок. Когда она появится — выполнить реклассификацию: Дт 0.111.6I.352 — Кт 0.111.6I.353. Амортизация начинает начисляться с 1-го числа месяца, следующего за месяцем реклассификации (п. 28 СГС № 181н).
ЧЕМ ПОДТВЕРДИТЬ: СГС «Нематериальные активы» (Приказ № 181н), п. 11.5.2–11.5.3 и 12.5.2–12.5.3 Порядка № 209н, Письмо Минфина от 20.08.2021 № 02-07-10/67367, решение комиссии.
Кейс 2: подписка на сопровождение (ИТС)
БЫЛО: учреждение оплатило информационно-технологическое сопровождение 1С на 2 года. Бухгалтер отразил сумму на счёте 111.6I как новое право пользования.
СТАЛО: ошибка квалификации. Сопровождение и обновление — услуга по поддержке ранее учтённого ПО, а не приобретение нового объекта НМА.
ЧТО СДЕЛАТЬ:
1 Проверить предмет договора: если договор предоставляет самостоятельное новое право пользования программой, версией или модулем и такое право отвечает критериям признания — оно может формировать отдельный объект учёта; если предметом являются только обновления и техническая поддержка — это услуга.
2 Расходы на сопровождение относить на текущие расходы (401.20 либо 109.ХХ). Счёт 401.50 применяется в части расходов, признанных (начисленных) в текущем периоде, но относящихся к будущим отчётным периодам. Сам факт перечисления аванса поставщику основанием для отражения суммы на 401.50 не является: пока контрагент не исполнил обязательство и расход не признан, это дебиторская задолженность по авансу, а не расходы будущих периодов.
ЧЕМ ПОДТВЕРДИТЬ: предмет договора, Методические рекомендации Минфина (Письмо № 02-07-07/104384).
Кейс 3: досрочное прекращение лицензионного договора
БЫЛО: лицензия на антивирус приобретена на 3 года, но через год учреждение перешло на отечественное ПО. Лицензионный договор досрочно прекращён, использование права прекращено решением комиссии, однако право продолжает числиться на счёте 111.6I с остаточной стоимостью.
СТАЛО: искажение данных об активах: объект, не приносящий полезного потенциала или экономических выгод, подлежит списанию.
ЧТО СДЕЛАТЬ:
1 Комиссии принять решение о прекращении использования ПО и оформить его документально.
2 Доначислить амортизацию за текущий месяц и списать накопленную амортизацию: Дт 0.104.6Х.45Х — Кт 0.111.6Х.45Х.
3 Списать остаточную стоимость права при досрочном прекращении лицензионного договора: для казённого учреждения — Дт 1.401.20.273 — Кт 1.111.6Х.45Х (п. 1.11.18 приложения к Инструкции № 193н); для бюджетного и автономного учреждения — Дт Х.401.20.273 — Кт Х.111.6Х.45Х (Методические рекомендации по применению СГС, утверждённого Приказом № 133н). Обратите внимание: применявшаяся ранее запись через Дт 0.401.10.172 опиралась на утратившие силу инструкции и для этой операции в 2026 году не используется.
ЧЕМ ПОДТВЕРДИТЬ: СГС «Нематериальные активы» (Приказ № 181н) — прекращение признания при отказе от использования и отсутствии ожидаемых выгод; решение комиссии; соглашение о расторжении лицензионного договора; порядок применения счетов — Приказ № 193н (казённые) либо № 133н (БУ/АУ), а не утратившая силу Инструкция № 157н.
Кейс 4: лицензия приобретена вместе с оборудованием
БЫЛО: закуплен сервер с предустановленной операционной системой. В накладной отдельными строками выделены стоимость оборудования и стоимость лицензии. Бухгалтер включил лицензию в первоначальную стоимость сервера (счёт 101.00).
СТАЛО: квалификация требует проверки, а не решается одним фактом выделения строки в накладной. Ключевой критерий — экономическая и функциональная отделимость ПО от оборудования.
ЧТО СДЕЛАТЬ:
1 Сервер принять к учёту как основное средство (счёт 101.00).
2 Лицензию принять к учёту как право пользования НМА (счёт 111.6I) с самостоятельным сроком полезного использования.
3 Проверить отделимость. Если ПО необходимо для функционирования оборудования и фактически является его неотделимой частью (встроенное, «прошивка»), затраты включаются в первоначальную стоимость ОС даже при выделении суммы в документах.
4 Если же право на ПО приобретено самостоятельно, может использоваться отдельно от этого оборудования и отвечает критериям права пользования — учитывать на 111.6I. Одного факта выделения цены отдельной строкой недостаточно.
ЧЕМ ПОДТВЕРДИТЬ: СГС «Нематериальные активы» (Приказ № 181н), товарная накладная с выделенной стоимостью.
Формулировки для документов (копируйте)
Чек-лист главного бухгалтера по счёту 111.60
- ☐ Проверить ссылку на стандарт: СГС «Нематериальные активы» — Приказ № 181н, а не № 64н. Ответственный: главный бухгалтер.
- ☐ Инвентаризация счёта 401.50: не «зависли» ли на расходах будущих периодов многолетние лицензии, подлежащие переносу на 111.6I. Ответственный: главный бухгалтер.
- ☐ Контроль срока: свыше 12 месяцев — на 111.6I; 12 месяцев и менее — на текущие расходы, а на 401.50 только в части, относящейся к будущим отчётным периодам. Ответственный: бухгалтер по учёту НФА.
- ☐ Развилка 352/353: по каждому праву зафиксировано, определён СПИ или нет; по правам на 353 амортизация не начисляется. Ответственный: бухгалтер по учёту НФА.
- ☐ Стоимостной порог: права до 100 000 руб. включительно амортизируются на 100% при признании; ежемесячное начисление — только свыше 100 000 руб. Ответственный: бухгалтер по учёту НФА.
- ☐ Пересмотр: ежегодно оценивается возможность определить срок; при её появлении сделана реклассификация Дт 111.6I.352 — Кт 111.6I.353. Ответственный: председатель комиссии.
- ☐ Аналитика верна: ПО и базы данных — 111.6I, НИР — 111.6N, ОКР — 111.6R, иные объекты интеллектуальной собственности — 111.6D; амортизация на счёт 104.6Х. Ответственный: бухгалтер по учёту НФА.
- ☐ Лицензии без срока: оформлено решение комиссии — либо с обоснованным сроком, либо с признанием срока неопределённым; произвольных цифр нет. Ответственный: председатель комиссии.
- ☐ Сверка амортизации: сальдо счетов 111.6Х и 104.6Х; по истёкшим лицензиям закрыто записью Дт 104.6Х.452 — Кт 111.6Х.452 (не 352). Ответственный: бухгалтер по учёту НФА.
- ☐ Подписки на сопровождение (ИТС, справочные системы) не отражаются на 111.60, если не образуют новое право пользования. Ответственный: главный бухгалтер.
- ☐ Учётная политика ссылается на СГС № 121н/132н/193н (казённые) либо № 133н (БУ/АУ), а не на Инструкцию № 157н; закреплён метод амортизации. Ответственный: главный бухгалтер.
- ☐ Учтены поправки ФЗ от 26.06.2026 № 198-ФЗ: разграничена ответственность бухгалтера и лица, ответственного за оформление первички. Ответственный: руководитель.
Читайте также
🧮 Правильно ли вы учитываете программы и лицензии?
Пройдите экспресс-аудит из 10 вопросов и проверьте, нет ли риска искажения Баланса по счёту 111.60.
Пройти аудит-2026 →📑 Шпаргалка по учёту НМА и прав пользования (2026)
Полная таблица проводок по счетам 102.00, 111.6I и 401.50, а также шаблоны решений комиссии по лицензиям без срока — в личном кабинете e-budget.ru.