



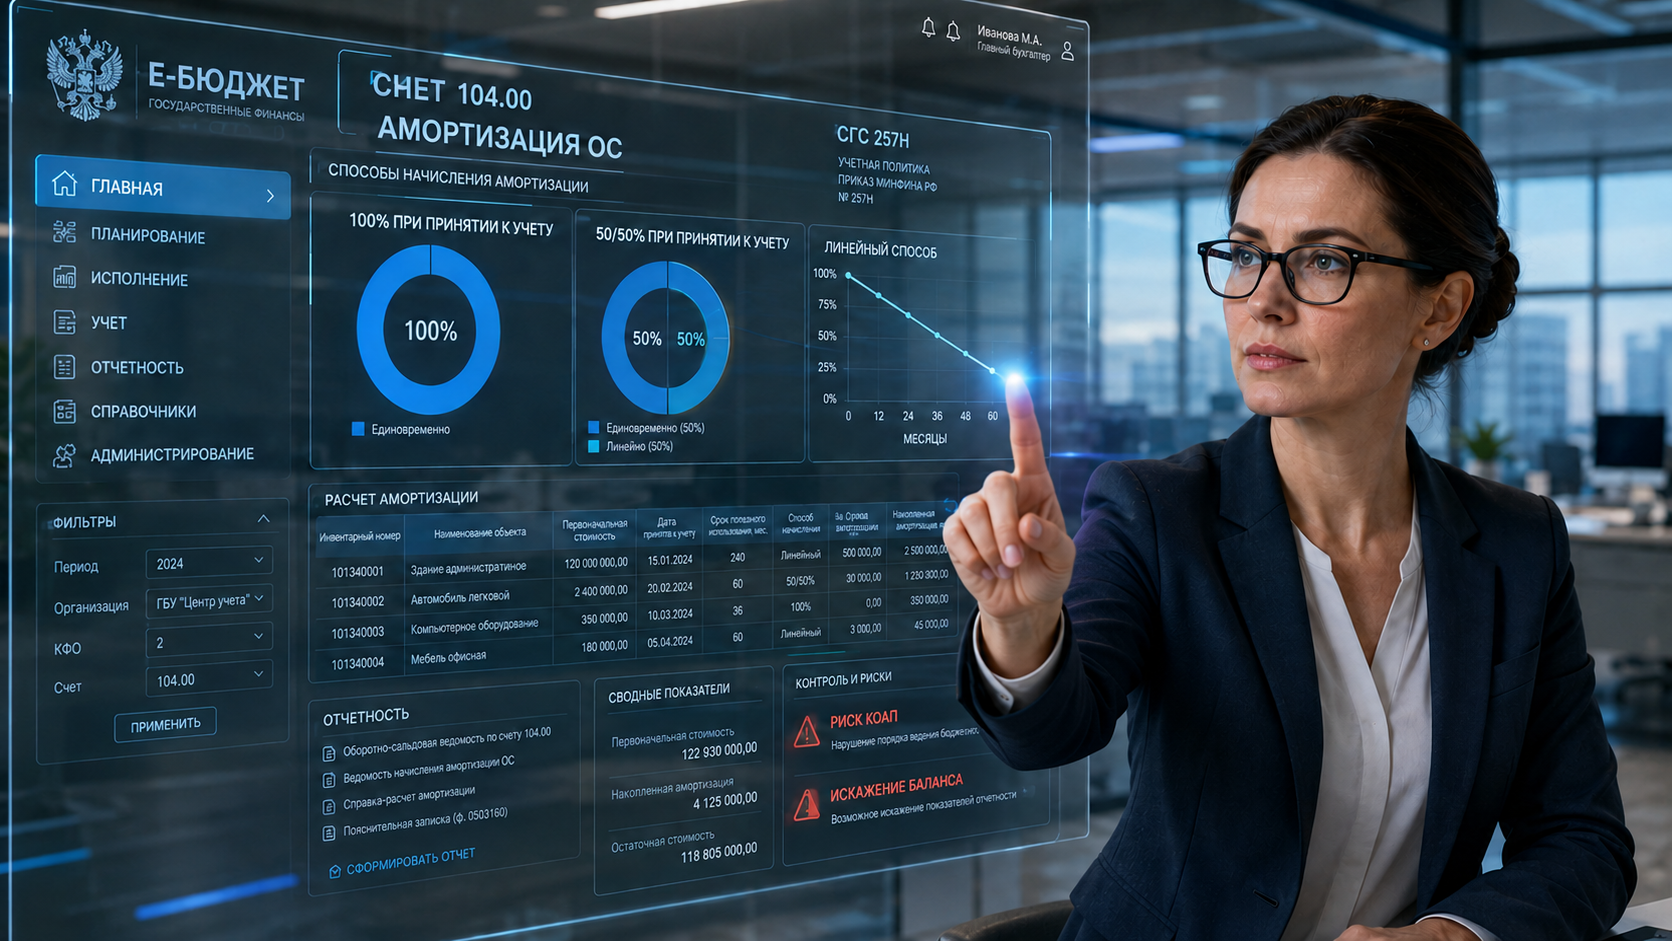
Амортизация ОС в бюджетном учреждении 2026: три диапазона — 100%, линейный и миф про 50/50
Главная ошибка января 2026 года
С 1 января 2026 года Инструкции № 157н, 162н, 174н и 183н утратили силу. Им на смену пришли СГС «Единый план счетов» (приказ Минфина от 30.08.2024 № 121н), СГС «План счетов бюджетного учёта» (№ 132н) и СГС «План счетов бухучёта бюджетных и автономных учреждений» (№ 133н). На волне переходной суеты по бухгалтерским чатам разошлась формулировка, уже попавшая в проекты учётных политик: «с 2026 года введены три диапазона амортизации — 100%, 50/50 и линейный».
Что действительно поменялось — точечно, но чувствительно: правила забалансового счёта 21. Разберём по порядку: сначала реальные три диапазона п. 39 СГС 257н, потом изменения-2026, потом четыре кейса, на которых учреждения ловят предписания.
Три диапазона: что написано в п. 39 СГС «Основные средства»
Диапазон определяется первоначальной стоимостью объекта, а не тем, «дорогой» он на глаз или нет. Границы — 10 000 и 100 000 рублей, обе включительно в свои интервалы.
| Первоначальная стоимость | Что делаем с амортизацией | Момент отражения |
|---|---|---|
| До 10 000 ₽ включительно (кроме библиотечного фонда) |
Амортизация не начисляется вообще. Первоначальная стоимость движимого объекта списывается с балансового учёта | При вводе (передаче) в эксплуатацию — с одновременным отражением на забалансовом счёте 21. Подп. «б» п. 39 |
| Библиотечный фонд до 100 000 ₽ включительно | 100% первоначальной стоимости | При выдаче в эксплуатацию. Подп. «в» п. 39. Нижней границы нет: книга за 300 ₽ на забаланс не уходит, на неё начисляется 100% амортизации |
| Свыше 10 000 до 100 000 ₽ включительно (иные объекты) |
100% первоначальной стоимости | При выдаче в эксплуатацию. Подп. «г» п. 39. Пока объект на складе — амортизации ноль |
| Свыше 100 000 ₽ | По рассчитанным нормам амортизации — методом, выбранным в учётной политике | Ежемесячно, с 1-го числа месяца, следующего за месяцем принятия к учёту (п. 33). Подп. «а» п. 39 |
1. Объект ровно за 10 000,00 ₽ попадает в первый диапазон (амортизация не начисляется), а за 10 000,01 ₽ — уже во второй (100%). Объект ровно за 100 000,00 ₽ — это ещё 100% при выдаче, а за 100 000,01 ₽ — уже помесячные нормы.
2. Подпункт «г» буквально говорит «от 10 000 до 100 000 рублей включительно», а подпункт «б» — «до 10 000 рублей включительно». Объект ровно за 10 000,00 ₽ подпадает под подп. «б»: амортизация не начисляется. В учётной политике границу лучше формулировать как «свыше 10 000 рублей», чтобы не тиражировать эту текстуальную коллизию.
3. Подп. «б» п. 39 списывает с баланса только движимое имущество. Недвижимость стоимостью до 10 000 ₽ (встречается при безвозмездных передачах и выявлении излишков) остаётся на счёте 101, амортизация на неё не начисляется, на забалансовый счёт 21 она не переносится.
Откуда взялся «метод 50/50» и что делать, если он уже в учётной политике
Схема «50% при передаче в эксплуатацию и 50% при списании» — реальная, но чужая. Так амортизируют малоценные необоротные материальные активы по украинскому НП(С)БУ 7. Раздел VI СГС «Основные средства» такого метода не содержит: перечень методов закрыт пунктом 36, и «50/50» в нём нет. Учётная политика не вправе дополнять этот перечень.
Как выйти из ситуации. Исключите пункт про «50/50» из учётной политики отдельным приказом. Затем по каждому объекту восстановите правильные показатели амортизации бухгалтерской справкой (ф. 0504833). Счёт финансового результата выбирается по периоду и основанию выявления ошибки, а конкретный состав исправительных записей зависит ещё и от состояния объекта на дату исправления — числится он на балансе или уже выбыл. Этого требует СГС «Учётная политика, оценочные значения и ошибки» (приказ Минфина от 30.12.2017 № 274н).
| Когда допущена ошибка (учреждение выявило её самостоятельно) | Как исправляем |
|---|---|
| В текущем 2026 году (отчётный период не закрыт) | Обычные записи текущего года: сторно ошибочной суммы и дополнительная запись на правильную. Счета ошибок прошлых лет не задействуются |
| В 2025 году — году, предшествующем отчётному | Через счёт 0 401 28 000 «Расходы финансового года, предшествующего отчётному, выявленные в отчётном году». Записи отражаются в текущем финансовом году |
| В 2024 году и ранее | Через счёт 0 401 29 000 «Расходы прошлых финансовых лет, выявленные в отчётном году» |
Исправления по ошибкам прошлых лет обособляются в учёте и раскрываются в отчётности отдельно от операций текущего года (п. 33 СГС № 274н; Методические рекомендации, направленные письмом Минфина от 31.08.2018 № 02-06-07/62480).
Что реально изменилось с 1 января 2026 года
| Было (до 31.12.2025) | Стало (с 01.01.2026) | Что делать |
|---|---|---|
| Единый план счетов — Инструкция № 157н; инструкции по применению — № 162н, 174н, 183н | СГС «Единый план счетов» № 121н; СГС «План счетов бюджетного учёта» № 132н (казённые); СГС «План счетов бухучёта БУ и АУ» № 133н | Проверить рабочий план счетов на соответствие СГС № 121н и № 133н (казённым учреждениям — № 132н) и при необходимости внести изменения; вычистить из учётной политики ссылки на № 157н, 162н, 174н, 183н |
| Счёт 21: условная оценка «один объект — один рубль», по учётной политике допускалась балансовая стоимость (п. 373 Инструкции № 157н) | Положения об условной оценке в СГС «Единый план счетов» нет. Учёт на счёте 21 — по первоначальной (балансовой) стоимости введённого в эксплуатацию объекта | Проверить объекты, введённые в эксплуатацию с 01.01.2026: они должны стоять на счёте 21 по первоначальной стоимости, а не по 1 ₽ |
| Объекты на счёте 21 по 1 ₽, накопленные за прошлые годы | Входящие остатки на 01.01.2026 не корректируются | Не пересчитывать. Новое правило работает только для объектов, введённых в эксплуатацию с 01.01.2026 |
| Порядок начисления амортизации — раздел VI СГС 257н | Не изменился. Диапазоны, методы, даты старта и остановки — те же | Ничего не менять в части амортизации. Проверить только формулировки со ссылками на утратившие силу инструкции |
Метод — не обязательно линейный: п. 36 СГС 257н
Формулировка «свыше 100 000 — значит линейный» кочует из статьи в статью, но стандарт даёт выбор из трёх методов, и закрепляется он в учётной политике:
| Метод | Механика | Когда уместен |
|---|---|---|
| Линейный | Равномерная постоянная сумма на протяжении всего СПИ | Стандарт прямо называет его применимым при эксплуатации объектов в ходе выполнения государственных (муниципальных) полномочий, для управленческих нужд, при выполнении работ и оказании услуг |
| Уменьшаемого остатка | Годовая сумма — от остаточной стоимости на начало года и нормы по СПИ, с коэффициентом не выше 3, закреплённым в учётной политике | Основная отдача от актива приходится на первые годы эксплуатации |
| Пропорционально объёму продукции (услуг) | Сумма зависит от фактического использования или производительности; при остановке выпуска может быть равна нулю | Ресурс оборудования измеряется в моточасах, копиях, циклах, километрах |
Метод должен точнее отражать способ получения выгод или полезного потенциала и применяется последовательно от периода к периоду; для объектов одной группы с одинаковым способом допустим один метод на всю группу (п. 37). Если способ существенно изменился, обоснованность метода оценивается на 1 января следующего года и метод можно поменять — пересчитывать накопленную амортизацию не нужно (п. 38).
СПИ: откуда берётся срок
Для объектов, вошедших в амортизационные группы с первой по девятую по Классификации (постановление Правительства РФ от 01.01.2002 № 1), СПИ берётся по наибольшему сроку группы. Если срок нельзя определить по Классификации, учитываются рекомендации производителя из документов, входящих в комплектацию объекта; при необходимости СПИ устанавливает комиссия по поступлению и выбытию активов с учётом критериев п. 35 — ожидаемой производительности, физического износа, гарантийного срока и иных ограничений использования.
Когда амортизация стартует и когда останавливается
Остановка (п. 34): с 1-го числа месяца, следующего за месяцем выбытия объекта, либо за месяцем, в котором остаточная стоимость стала равна нулю.
Простой сам по себе не останавливает начисление (п. 34). Если объект простаивает, не используется или удерживается для последующей передачи или списания, это не основание приостановить амортизацию. При этом при методе пропорционально объёму продукции (услуг) сумма амортизации за период отсутствия фактического использования объекта может быть равна нулю — так прямо написано в п. 36.
Разница принципиальная: при линейном методе и методе уменьшаемого остатка простой на сумму не влияет вообще, а нулевая амортизация при производственном методе — это не «приостановление начисления», а результат расчёта, в котором фактический объём равен нулю.
Четыре кейса из практики
Кейс 1. Начислили 100% на объект дороже 100 000 ₽
БЫЛО: школа приобрела интерактивную панель за 105 000 ₽. Бухгалтер по привычке применил 100% амортизации при выдаче в эксплуатацию и обнулил остаточную стоимость.
СТАЛО: объект дороже 100 000 ₽ подпадает под подп. «а» п. 39 — амортизация только по рассчитанным нормам. Остаточная стоимость объекта ошибочно обнулена; величина искажения отчётности определяется на отчётную дату как разница между начисленной суммой и той, которая должна была быть начислена по установленному СПИ.
ЧТО СДЕЛАТЬ:
1 Сторнировать разовое начисление бухгалтерской справкой (ф. 0504833).
2 Определить СПИ по правилам п. 35, рассчитать амортизацию по методу, закреплённому в учётной политике, и скорректировать её за периоды начиная с месяца, следующего за месяцем принятия объекта к учёту.
3 Проверить остальные поступления года на границе 100 000 ₽ — ошибка почти никогда не бывает единичной.
ЧЕМ ПОДТВЕРДИТЬ: подп. «а» п. 39, п. 33, п. 35 СГС «Основные средства» (приказ Минфина № 257н).
Кейс 2. «Метод 50/50» в действующей учётной политике
БЫЛО: в разделе «Амортизация» учреждения закреплено: «для хозяйственного инвентаря применяется метод 50/50». По инвентарю за 45 000 ₽ начислили 50% при выдаче, остальное отложили «до списания».
СТАЛО: метода нет в СГС «Основные средства». Объект попадает в диапазон 10 000,01–100 000 ₽, значит амортизация должна была быть начислена в размере 100% при выдаче в эксплуатацию. В Балансе висит остаточная стоимость 22 500 ₽, которой не должно быть.
ЧТО СДЕЛАТЬ:
1 Приказом руководителя исключить пункт про «50/50» из учётной политики и заменить формулировкой из блока ниже.
2 Выбрать по оборотно-сальдовой ведомости все объекты 10 000,01–100 000 ₽ с ненулевой остаточной стоимостью и доначислить амортизацию до 100%.
3 По каждому объекту определить год, в котором допущена ошибка, и от него выбрать корреспонденцию: ошибка 2026 года — обычные записи текущего периода Дт 0 401 20 271 (0 109 Х0 271) — Кт 0 104 ХХ 411; ошибка 2025 года — через счёт 0 401 28 000; ошибка 2024 года и ранее — через счёт 0 401 29 000. Если ошибку зафиксировал орган финконтроля в представлении или предписании — вместо них счета 0 401 26 000 и 0 401 27 000. На выбор между счетами 0 401 28 000 и 0 401 29 000 влияет именно год ошибки. Конкретный состав исправительных записей дополнительно зависит от состояния объекта в учёте на дату исправления — в том числе от того, продолжает он числиться на балансе или уже выбыл.
ЧЕМ ПОДТВЕРДИТЬ: подп. «г» п. 39 СГС 257н; СГС «Учётная политика, оценочные значения и ошибки».
Кейс 3. Оборудование лежит на складе — начислять или нет
БЫЛО: в учреждении две партии техники ждут ремонта кабинетов. Десять компьютеров по 80 000 ₽ и сервер за 640 000 ₽ приняты к учёту на счёт 101.34, но в эксплуатацию не выданы. Бухгалтер поступил единообразно: не начислил амортизацию ни на что.
СТАЛО: по компьютерам решение верное — 100% начисляется при выдаче в эксплуатацию, до этого амортизации нет. По серверу ответ зависит от применяемого метода. При линейном методе и методе уменьшаемого остатка решение ошибочное: объект дороже 100 000 ₽ амортизируется помесячно с 1-го числа месяца, следующего за месяцем принятия к учёту, и сам простой начисление не прекращает (п. 34). Если по этой группе учётной политикой выбран метод пропорционально объёму продукции (услуг), сумма за период без фактического использования может быть нулевой — это не приостановление начисления, а результат расчёта.
ЧТО СДЕЛАТЬ:
1 Проверить, какой метод закреплён по этой группе ОС, и при линейном методе либо методе уменьшаемого остатка доначислить амортизацию за месяцы простоя.
2 По компьютерам — контролировать первичный документ выдачи. Это Требование-накладная (ф. 0510451) — унифицированная форма приказа № 61н, которой оформляется передача основных средств в эксплуатацию. Именно она запускает проводку на 100%.
3 Развести в регламенте два правила: «свыше 10 000 до 100 000 ₽ включительно — 100% при выдаче», «дороже 100 000 ₽ — по нормам от факта принятия к учёту». Объекты до 10 000 ₽ не амортизируются вообще.
ЧЕМ ПОДТВЕРДИТЬ: п. 34, подп. «а» и «г» п. 39 СГС 257н.
1. Ведомость выдачи материальных ценностей на нужды учреждения (ф. 0504210) здесь не подходит. Она предусмотрена для выдачи ценностей на хозяйственные, научные и учебные цели и для передачи в эксплуатацию основных средств стоимостью до 10 000 ₽ включительно за единицу — это прямо разъяснено письмом Минфина от 15.10.2020 № 02-06-10/90417. Для компьютеров по 80 000 ₽ она неприменима.
2. Вывод о безусловном доначислении по серверу верен для линейного метода и метода уменьшаемого остатка. Если учётной политикой по этой группе выбран метод пропорционально объёму продукции (услуг), за период отсутствия фактического использования сумма амортизации может быть равна нулю в силу п. 36.
Кейс 4. Старт амортизации с середины месяца
БЫЛО: автомобиль за 1 500 000 ₽ принят к учёту 15 марта. Бухгалтер начал начислять амортизацию с 15 марта, посчитав половину месячной суммы за март.
СТАЛО: начисление «с середины месяца» стандартом не предусмотрено. Расходы марта завышены, а весь график амортизации до конца СПИ смещён.
ЧТО СДЕЛАТЬ:
1 Снять начисление за март. Первый месяц начисления — апрель, то есть 1-е число месяца, следующего за месяцем принятия к учёту.
2 Для недвижимости учитывать, что месяцем принятия к учёту считается месяц, в котором объект признан в учёте, а не месяц подписания договора.
ЧЕМ ПОДТВЕРДИТЬ: п. 33 СГС 257н.
Чем рискует главный бухгалтер
Профильный состав для организаций бюджетной сферы — ст. 15.15.6 КоАП РФ. Размер штрафа на должностное лицо зависит не от того, какой пункт стандарта нарушен, а от масштаба искажения отчётности. Особенно внимательно проверяйте денежные границы — 100 000 и 1 млн рублей: закон оперирует формулировкой «сумма, превышающая», и переход через порог меняет состав. С процентом сложнее: примечания используют одновременно «не менее чем на 1%» и «не более чем на 1%», поэтому при значении ровно 1,00% формулировки текстуально пересекаются. Квалифицировать нарушение только по проценту, без учёта суммы и обстоятельств, нельзя.
| Часть ст. 15.15.6 КоАП | Критерии в части искажения показателей отчётности | Штраф на должностное лицо |
|---|---|---|
| ч. 2 | Незначительное искажение: показатель искажён не менее чем на 1%, но не более чем на 10% и на сумму, не превышающую 100 000 ₽; либо не более чем на 1%, но на сумму, превышающую 100 000 ₽ и не превышающую 1 млн ₽ | Предупреждение или 1 000 – 5 000 ₽ |
| ч. 3 | Значительное искажение: не менее чем на 1%, но не более чем на 10% и на сумму, превышающую 100 000 ₽ и не превышающую 1 млн ₽; либо не более чем на 1%, но на сумму, превышающую 1 млн ₽ | 5 000 – 15 000 ₽ |
| ч. 4 | Грубое нарушение: искажение более чем на 10%; либо не менее чем на 1% и не более чем на 10% на сумму, превышающую 1 млн ₽; либо показатели, не подтверждённые соответствующими регистрами бухгалтерского учёта и (или) первичными учётными документами | 15 000 – 30 000 ₽ |
| ч. 5 | Повторное нарушение по ч. 2 | 5 000 – 15 000 ₽ |
| ч. 6 | Повторное нарушение по ч. 3 | 15 000 – 30 000 ₽ |
| ч. 7 | Повторное нарушение по ч. 4 | 30 000 – 50 000 ₽ |
Проводки: базовый набор
| Операция | Дебет | Кредит |
|---|---|---|
| Начислена амортизация по объекту дороже 100 000 ₽ (ежемесячно) | 0 401 20 271 или 0 109 Х0 271 | 0 104 ХХ 411 |
| Начислена амортизация 100% при выдаче в эксплуатацию объекта 10 000,01–100 000 ₽ и объекта библиотечного фонда до 100 000 ₽ | 0 401 20 271 или 0 109 Х0 271 | 0 104 ХХ 411 |
| Списана с баланса первоначальная стоимость движимого объекта до 10 000 ₽ при вводе в эксплуатацию | 0 401 20 271 или 0 109 Х0 271 | 0 101 ХХ 410 |
| Одновременно объект принят на забалансовый учёт по первоначальной стоимости | Увеличение забалансового счёта 21 | |
Подстатья 411 «Амортизация основных средств» — единственный корректный код для амортизации ОС: статья КОСГУ 410 детализирована только подстатьями 411 и 412 «Обесценение основных средств» (п. 12.1.1 Порядка № 209н). В Методрекомендациях Минфина корреспонденции по ОС и НМА даны обобщённой маской 4ХХ / 4Х1: для ОС она раскрывается в 411, для НМА — в 421. Амортизация прав пользования вынесена отдельно и идёт по подстатье 451 (счёт 0 104 4Х 451).
Аналитика счетов 101 и 104 (ХХ) определяется группой ОС. У счёта 109 она другая: вторым знаком всегда ноль — 109 60, 109 70, 109 80, 109 90 — и выбирается он по виду затрат. Конкретные разряды берутся из рабочего плана счетов учреждения.
Алгоритм проверки: пять шагов до сдачи отчётности
1 Вычистить учётную политику. Убрать ссылки на Инструкции № 157н, 162н, 174н, 183н и любое упоминание «50/50» и условной оценки на счёте 21. Ответственный — главный бухгалтер.
2 Прогнать оборотно-сальдовую ведомость по счёту 101 через границы диапазонов. Отдельно выбрать интервалы «до 10 000», «10 000,01–100 000», «свыше 100 000» и сверить с оборотами по счёту 104 и забалансовому счёту 21. Ответственный — бухгалтер по НФА.
3 Проверить объекты 2026 года на счёте 21. Все, что введено в эксплуатацию с 01.01.2026, должно стоять по первоначальной стоимости. Объекты прошлых лет по 1 ₽ не трогать.
4 Сверить даты старта. По каждому объекту дороже 100 000 ₽ первый месяц начисления — следующий за месяцем принятия к учёту. Отдельно проверить объекты, простаивавшие на складе: сам простой начисление не приостанавливает, а при методе пропорционально объёму продукции (услуг) сумма за период без фактического использования может быть нулевой.
5 Зафиксировать метод и СПИ. Для каждой группы ОС дороже 100 000 ₽ в инвентарной карточке учёта нефинансовых активов (ф. 0509215) должны быть заполнены метод начисления и СПИ. Метод берётся из учётной политики и должен отражать способ получения экономических выгод; СПИ определяется по правилам п. 35: по Классификации, а при отсутствии установленных законодательством сроков — с учётом документов производителя и (или) решения комиссии по поступлению и выбытию активов.
Формулировки для документов (копируйте)
1) на объект стоимостью свыше 100 000 рублей — в соответствии с рассчитанными нормами амортизации линейным методом;
2) на объект стоимостью свыше 10 000 рублей до 100 000 рублей включительно — в размере 100% первоначальной стоимости при выдаче его в эксплуатацию;
3) на объект библиотечного фонда стоимостью до 100 000 рублей включительно — в размере 100% первоначальной стоимости при выдаче его в эксплуатацию;
4) на объект стоимостью до 10 000 рублей включительно, за исключением объектов библиотечного фонда, амортизация не начисляется.
По объектам стоимостью свыше 100 000 рублей, амортизируемым по рассчитанным нормам, начисление амортизации начинается с 1-го числа месяца, следующего за месяцем принятия объекта к бухгалтерскому учёту. Сам факт простоя объекта не является основанием для приостановления начисления амортизации.»
Чек-лист главного бухгалтера
- ☐ Учётная политика — 2026: исключены ссылки на Инструкции № 157н, 162н, 174н, 183н; исключён «метод 50/50»; исключена условная оценка на счёте 21. Ответственный: главный бухгалтер.
- ☐ Границы диапазонов: объекты дороже 100 000 ₽ амортизируются только по нормам; объекты 10 000,01–100 000 ₽ имеют нулевую остаточную стоимость с момента выдачи. Ответственный: зам. главного бухгалтера.
- ☐ Склад: на объекты 10 000,01–100 000 ₽, не выданные в эксплуатацию, амортизация не начислена; по объектам дороже 100 000 ₽ сам простой начисление не приостанавливает, а при производственном методе сумма за период без фактического использования может быть нулевой. Ответственный: бухгалтер по НФА.
- ☐ Счёт 21: объекты, введённые с 01.01.2026, отражены по первоначальной стоимости; входящие остатки прошлых лет не пересчитывались. Ответственный: бухгалтер по НФА.
- ☐ Библиотечный фонд: на объекты до 100 000 ₽ начислено 100% при выдаче, на забаланс они не переводились. Ответственный: бухгалтер по НФА.
- ☐ Даты старта: по объектам, амортизируемым по рассчитанным нормам, первый месяц начисления в инвентарной карточке (ф. 0509215) — следующий за месяцем принятия к учёту; по объектам подп. «в» и «г» п. 39 — 100% при выдаче в эксплуатацию. Ответственный: бухгалтер по НФА.
- ☐ Метод и СПИ: метод начисления из п. 36 закреплён в учётной политике и отражает способ получения выгод; СПИ определён по правилам п. 35: по Классификации, а при её отсутствии — по документам производителя и (или) решению комиссии. Ответственный: главный бухгалтер.
- ☐ Документооборот: график передачи документов о выдаче в эксплуатацию (требование-накладная ф. 0510451, ведомость ф. 0504210 — только для объектов до 10 000 ₽) утверждён и соблюдается, даты передачи фиксируются. Ответственный: главный бухгалтер.
Читайте также
- Забалансовый счёт 21 в 2026 году: первоначальная стоимость вместо условной оценки
- Рабочий план счетов по СГС № 121н, 132н, 133н: что переутвердить в 2026 году
- Капитальные вложения в 2026: счёт 106.00 и формирование первоначальной стоимости
- Убыток от обесценения актива: когда учреждение обязано его признать
🧮 Учётная политика — 2026: всё ли вычищено?
Самоаудит из 10 пунктов, 10–12 минут. Проверьте разделы об амортизации, забалансовом учёте и ссылках на утратившие силу инструкции.
Пройти самоаудит-2026 →📑 Шпаргалка по методам амортизации ОС (2026)
Скачайте таблицу стоимостных диапазонов с проводками, формулировками для учётной политики и контрольными точками для сверки счетов 101, 104 и 21 — в личном кабинете e-budget.ru.