



Учёт субсидии на иные цели (КФО 5) в 2026: соглашение, отчёт, возврат остатка
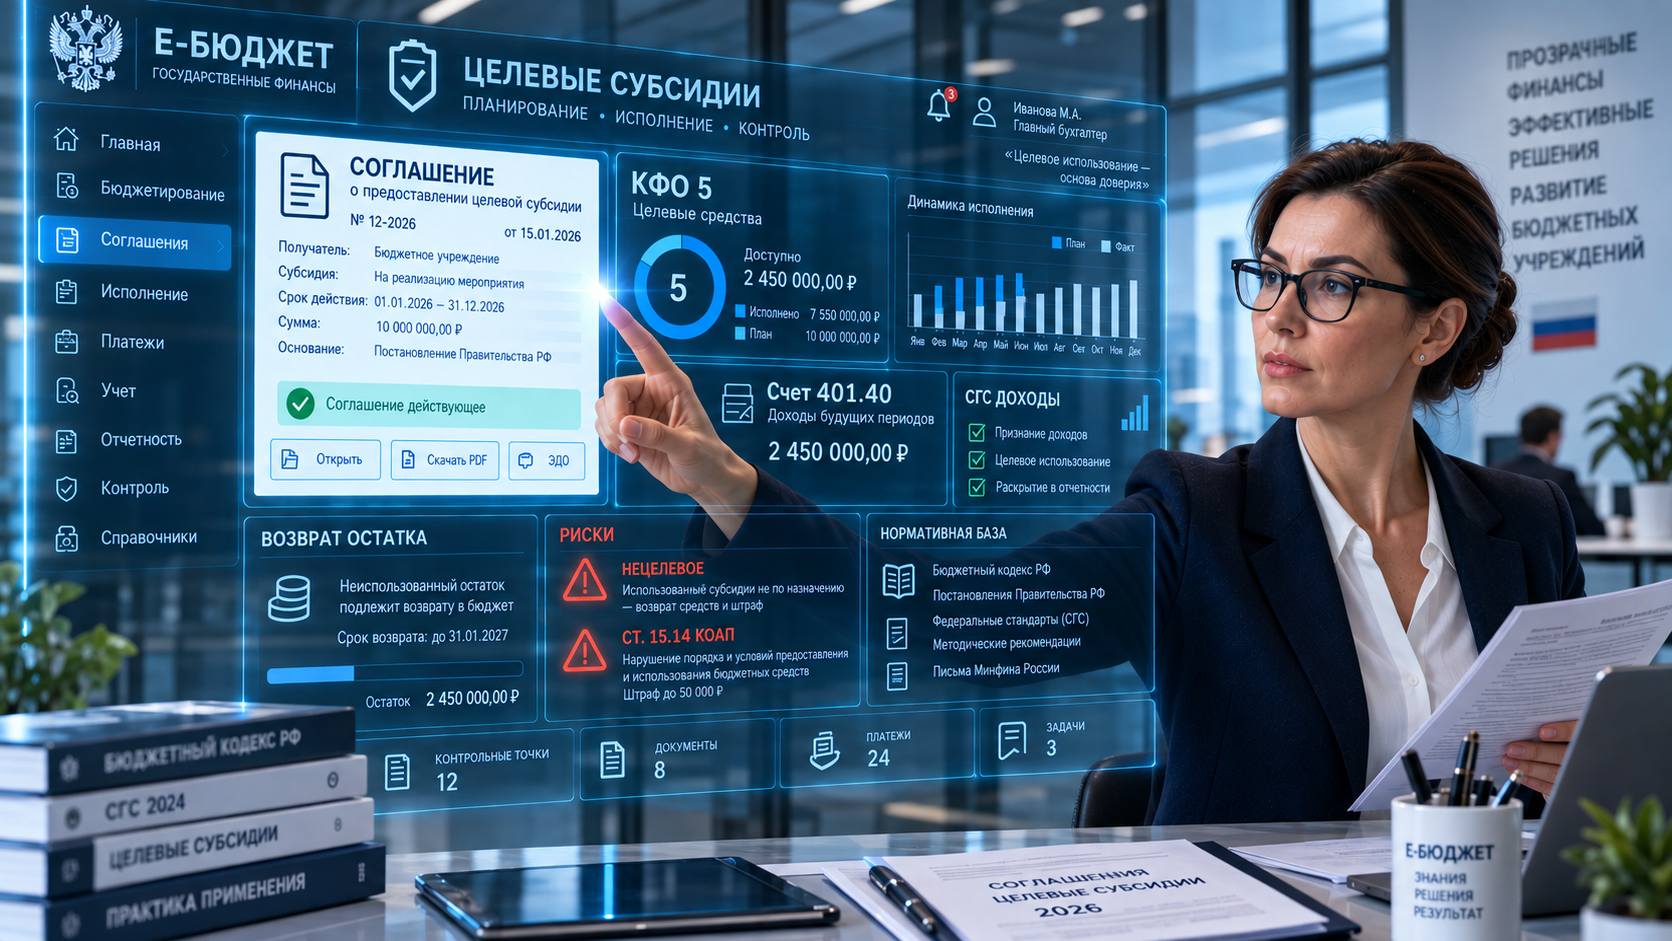
Субсидия на иные цели — это целевые средства, которые бюджетное или автономное учреждение получает по абзацу второму п. 1 ст. 78.1 БК РФ сверх субсидии на госзадание. В учёте ей соответствует КФО 5. Субсидии на капитальные вложения по ст. 78.2 БК учитывают отдельно, по КФО 6. Деньги КФО 5 выделяют под конкретную цель: капремонт, оборудование, мероприятие. Их нельзя направить на другое, а неиспользованный остаток подлежит возврату в бюджет, если учредитель не принял решение о наличии потребности в нём в очередном году.
С 01.01.2026 учреждения ведут учёт по СГС «План счетов бухгалтерского учёта бюджетных и автономных учреждений» (приказ Минфина России от 20.09.2024 № 133н) вместо прежних инструкций. Минфин подчёркивает преемственность методологии: счета 205.52, 401.40 с аналитическими счетами 401.41 и 401.49, 303.05 и логика расчётов по субсидии сохранились. Меняются детали документооборота, санкционирования и учётной политики. Ниже — полный цикл с проводками.
Субсидия на иные цели передаётся с условиями. Пока учредитель не подтвердил их выполнение, это доходы будущих периодов (счёт 401.40, как правило — с обособлением на 401.41 и 401.49), а не доходы текущего года. Вторая типичная ошибка — оплатить с КФО 5 расход, которого нет в соглашении. Это нецелевое использование: по ст. 15.14 КоАП штраф для должностного лица — 20 000–50 000 ₽ или дисквалификация на срок от 1 года до 3 лет, для учреждения — от 5 до 25% суммы, использованной не по назначению. Саму сумму придётся вернуть в бюджет.
Нормативная база 2026 года
Что изменилось: было → стало
| Вопрос | Было | Стало | Что сделать |
|---|---|---|---|
| Методология учёта | Инструкции № 174н и № 183н (утратили силу с 01.01.2026) | СГС № 133н и методические рекомендации Минфина; счета расчётов по субсидиям преемственны | Сверить рабочий план счетов и ссылки в учётной политике |
| Первичный документ по взаимосвязанным операциям | До 2024 года — Извещение ф. 0504805 | Извещение о трансферте ф. 0510453 — в случаях, предусмотренных учётной политикой; наряду с отчётом по соглашению | Закрепить в учётной политике документ-основание и график его формирования |
| Санкционирование (лицевые счета в ТОФК) | Сведения об операциях с целевыми субсидиями ф. 0501016 — применялись до 25.09.2025 | Порядок, утв. приказом Минфина России от 07.05.2025 № 53н: сведения об операциях с целевыми средствами | Проверить коды целевых субсидий и сведения по каждому соглашению |
| Общие требования к порядкам предоставления | ПП РФ № 203 в прежней редакции | Изменения ПП РФ от 27.06.2026 № 800, часть — с 01.01.2027 | Отследить обновление порядка учредителя на 2027 год |
Цикл учёта КФО 5: проводки по шагам
Проводки даны для субсидии текущего характера (КОСГУ 152, счёт 205.52). Для субсидии капитального характера — КОСГУ 162 и счёт 205.62. Если на капвложения приходится 80% и более средств, субсидия признаётся капитальной (п. 7 Порядка № 209н). Записи показаны для учреждения, которое применяет счета 401.41 и 401.49; если такая детализация не предусмотрена учётной политикой и требованиями финоргана, вместо них используется счёт 401.40.
1 Утверждён ПФХД. Дт 5.507.10.152 Кт 5.504.10.152 — плановые назначения по доходам; расходы — по счетам 504.10 / 506.10.
2 Подписано соглашение. Датой подписания, если учредитель не установил иное: сумма на текущий год — Дт 5.205.52.561 Кт 5.401.41.152, суммы на очередные годы — Дт 5.205.52.561 Кт 5.401.49.152. С наступлением очередного года его часть переносят: Дт 5.401.49.152 Кт 5.401.41.152. Если учётная политика и финорган не требуют обособления, используют счёт 401.40. Для федеральных учреждений соглашения формируются в ГИИС «Электронный бюджет»; на других уровнях — в порядке и информационной системе, если их применение предусмотрено финорганом или учредителем.
3 Деньги поступили. Средства учитываются на отдельном лицевом счёте либо в разрезе видов средств на лицевом счёте учреждения — конкретный вид счёта зависит от уровня бюджета и порядка открытия счетов (чч. 3, 3.7 ст. 2 Федерального закона № 174-ФЗ, ч. 16 ст. 30 Федерального закона № 83-ФЗ). Автономное учреждение может учитывать эти средства и на счёте в кредитной организации, но операции с ними проводятся после проверки документов, подтверждающих произведённые расходы, в порядке соответствующего финансового органа; тогда вместо 201.11 применяется 201.21. Дт 5.201.11.510 Кт 5.205.52.661, увеличение забалансового счёта 17 (КОСГУ 152); одновременно Дт 5.508.10.152 Кт 5.507.10.152.
4 Расходы и оплата. Затраты за счёт КФО 5 не формируют себестоимость и не проходят через счёт 109: их относят на 401.20 или на вложения 106. Оплата — Дт 5.302.ХХ.83Х Кт 5.201.11.610, увеличение забалансового счёта 18. По КФО 5 формируются только вложения на счёте 106. До принятия объекта к учёту их передают на КФО 4, и основное средство числится по КФО 4: Дт 5.304.06.832 Кт 5.106.Х1.410, Дт 4.106.Х1.310 Кт 4.304.06.732, затем Дт 4.101.ХХ.310 Кт 4.106.Х1.310.
5 Признаны доходы текущего года. Дт 5.401.41.152 Кт 5.401.10.152 — датой документа, которым подтверждено выполнение условий: Извещения ф. 0510453, принятого учредителем отчёта или иного документа, предусмотренного соглашением, порядком учредителя и учётной политикой. Доход признаётся в объёме, подтверждённом учредителем. Если подтверждение идёт по фактически принятым поставкам, работам и услугам, перечисленные до приёмки авансы в сумму не включаются.
6 Завершение года. Остаток на лицевом счёте без потребности: Дт 5.401.41.152 Кт 5.303.05.731, аналитический код выплат в номере счёта — 610. Остаток под неисполненный контракт, потребность в котором заявлена учредителю, — тот же счёт 303.05 с аналитическим кодом 150. Объём по соглашению, который так и не перечислили и который не нужен: Дт 5.401.41.152 Кт 5.205.52.661. Если из соглашения, порядка предоставления субсидии либо требования (претензии) учредителя следует обязанность вернуть средства из-за недостижения результатов, задолженность отражают через счёт 303.05 датой документа, из которого эта обязанность следует. Само по себе недостижение результата проводки не образует.
7 Возврат в следующем году. Дт 5.303.05.831 Кт 5.201.11.610, в номере обоих счетов — аналитический код выплат 610 (по правилам формирования номера счёта, закреплённым в учётной политике). Одновременно — увеличение забалансового счёта 18 с кодом 610. Если потребность подтверждена — Дт 5.303.05.831 Кт 5.401.41.152 (счёт 303.05 с аналитическим кодом 150) и уточнение ПФХД.
Отчёт по субсидии: что устанавливает учредитель
Какие отчёты. Как правило, два: об осуществлении расходов, источником финансового обеспечения которых является субсидия, и о достижении значений результатов её предоставления. Общие требования (ПП РФ № 203) обязывают учредителя закрепить в своём порядке сроки и формы отчётности. Единой формы и единого срока для учреждений всех уровней бюджета нет: форму, периодичность (ежеквартально, по полугодиям, по итогам года) и срок устанавливают порядок учредителя и соглашение. Для федеральных учреждений контур задан централизованно: Правила предоставления субсидий на иные цели из федерального бюджета утверждены ПП РФ от 11.11.2023 № 1896, а типовая форма соглашения — приказом Минфина России от 22.07.2022 № 114н (в редакции приказа от 23.07.2025 № 97н); к ней приложены образцы отчёта об осуществлении расходов и отчёта о достижении значений результатов.
Чем отчёт отличается от ф. 0510453. Отчёт — документ исполнения соглашения: учредитель проверяет по нему целевое расходование и результаты. Извещение ф. 0510453 — первичный учётный документ, которым стороны одновременно отражают взаимосвязанные операции: у учреждения доход, у учредителя расход. При признании результатов использования субсидии Извещение формируется на основании принятого отчёта либо иного документа, предусмотренного соглашением, порядком учредителя и учётной политикой. Для других операций — например, подтверждения потребности или возврата остатка — основанием служит соответствующее решение или уведомление. Извещение не заменяет отчёт по соглашению.
Связь с признанием дохода. Доход текущего года признаётся в объёме, в котором учредитель по отчёту либо иному предусмотренному документу подтвердил выполнение условий. Если отчёт сдаётся раз в год, а ни соглашение, ни порядок учредителя, ни учётная политика не предусматривают промежуточного документа или иного момента подтверждения условий, в течение года сумма остаётся на 401.41.
Если отчёт не принят. Учредитель может вернуть отчёт на доработку и запросить подтверждающие документы. Само по себе непринятие отчёта не означает, что возникла задолженность перед бюджетом. Если по результатам проверки учредитель потребовал вернуть средства либо обязанность возврата возникла непосредственно из соглашения или порядка предоставления субсидии, учреждение отражает её датой соответствующего документа: Дт 5.401.41.152 Кт 5.303.05.731, а в части ранее признанного дохода — Дт 5.401.10.152 Кт 5.303.05.731. До урегулирования замечаний учредитель может не подтвердить выполнение условий предоставления субсидии и потребность в неиспользованном остатке.
Типичные ошибки: 4 кейса
Кейс 1. Доходы признаны по факту оплаты модельный пример
БЫЛО: Соглашение на капремонт — 3 000 000 ₽. Порядок учредителя требует ежеквартального отчёта и подтверждает выполнение условий по фактически принятым работам; учётная политика предусматривает ежеквартальное Извещение ф. 0510453. К 30 сентября работы приняты на 2 100 000 ₽ (оплачено 1 900 000 ₽, кредиторская задолженность 200 000 ₽), по второму договору перечислен аванс 600 000 ₽. Бухгалтер 30 сентября, не дожидаясь принятия отчёта за III квартал, отнёс на 401.10 всю оплаченную сумму — 2 500 000 ₽.
СТАЛО: Запись сделана без документа-основания, а сумма не совпадает с тем, что подтверждает учредитель: аванс 600 000 ₽ до приёмки в доход не входит, а принятая, но не оплаченная часть 200 000 ₽ входит. Расхождение — 400 000 ₽, оно всплывёт при сверке взаимосвязанных показателей с учредителем.
ЧТО СДЕЛАТЬ:
1 Сторнировать запись. После того как учредитель примет отчёт за III квартал, датой Извещения ф. 0510453 отразить Дт 5.401.41.152 Кт 5.401.10.152 на 2 100 000 ₽.
2 Остаток на 401.41 — 900 000 ₽ = аванс 600 000 ₽ + неиспользованные 300 000 ₽. Аванс признаётся после приёмки, судьбу 300 000 ₽ решают при завершении года.
Если соглашение ставит признание в зависимость от иного показателя — например, только от достижения результата по итогам года, — расчёт будет другим: доход признают в том объёме и той датой, которые подтвердил учредитель.
ЧЕМ ПОДТВЕРДИТЬ: СГС «Доходы» (приказ Минфина России № 32н); письмо Минфина России от 04.02.2020 № 02-06-07/6939; соглашение и порядок учредителя; учётная политика учреждения.
Кейс 2. Оборудование принято к учёту по КФО 5 модельный пример
БЫЛО: На субсидию на иные цели куплен аппарат УЗИ за 1 200 000 ₽. Бухгалтер оприходовал его проводкой Дт 5.101.34.310 Кт 5.106.31.310.
СТАЛО: По КФО 5 допустимы только вложения на счёте 106 — до их передачи на КФО 4. Объект, принятый на 5.101, — ошибка, которую придётся исправлять до годовой отчётности, а амортизация начислена по неверному КФО.
ЧТО СДЕЛАТЬ:
1 Сторнировать оприходование по КФО 5 и перевести вложения через 304.06: Дт 5.304.06.832 Кт 5.106.31.410; Дт 4.106.31.310 Кт 4.304.06.732.
2 Принять объект по КФО 4: Дт 4.101.34.310 Кт 4.106.31.310. Счёт 304.06 закрыть в конце года на 401.30.
3 Если по КФО 5 уже начислена амортизация, исправить и эти записи: сторнировать начисление по КФО 5 и отразить его по КФО 4.
ЧЕМ ПОДТВЕРДИТЬ: СГС № 133н и методические рекомендации Минфина к нему; учётная политика учреждения (порядок перевода вложений между КФО).
Кейс 3. Потребность в остатке не заявлена модельный пример
БЫЛО: Подрядчик не закончил ремонт к 31 декабря. На лицевом счёте осталось 1 000 000 ₽. Учреждение не направило учредителю обоснование потребности: считали, что раз контракт заключён, деньги останутся.
СТАЛО: Остаток не разрешён к использованию и в январе возвращён в бюджет. В феврале подрядчик сдал работы — кредиторская задолженность есть, а целевых денег нет.
ЧТО СДЕЛАТЬ:
1 Сейчас: направить учредителю обоснование потребности с копией контракта и актом. Учредитель может подтвердить потребность и после возврата средств, если это допускает применимый порядок и соблюдены установленные им сроки, — тогда средства вернутся на лицевой счёт учреждения. Сам по себе факт позднего обращения возврата денег не гарантирует.
2 На будущее: в ноябре сверять неисполненные обязательства по каждому соглашению и заявлять потребность в сроки, установленные порядком учредителя.
ЧЕМ ПОДТВЕРДИТЬ: Общие требования, утв. ПП РФ от 22.02.2020 № 203 (решение о наличии потребности); порядок предоставления субсидий учредителя; соглашение.
Кейс 4. Договор дороже субсидии модельный пример
БЫЛО: Соглашение — 4 800 000 ₽. Директор подписал договор подряда на 5 000 000 ₽ и указал источником только субсидию на иные цели. Недостающие 200 000 ₽ надеялись получить у учредителя позже.
СТАЛО: При санкционировании платёж сверх разрешённой суммы по коду целевой субсидии не пройдёт. Разницу нечем оплатить. Ст. 15.15.10 КоАП здесь не применяется: она касается бюджетных обязательств получателей бюджетных средств, а БУ и АУ ими не являются. Реальный риск — просроченная кредиторская задолженность и претензия подрядчика.
ЧТО СДЕЛАТЬ:
1 До подписания договора: визирование бухгалтерией с проверкой суммы по соглашению и ПФХД. Обязательства отражаются на 502.11 отдельно по каждому КФО.
2 Разницу покрыть дополнительным соглашением к соглашению о субсидии или собственными доходами (КФО 2): источники и суммы оплаты указать в договоре и отразить в ПФХД.
ЧЕМ ПОДТВЕРДИТЬ: соглашение о субсидии; порядок санкционирования (приказ Минфина России от 07.05.2025 № 53н — для лицевых счетов в ТОФК); ПФХД учреждения.
Формулировки для документов (копируйте)
Чек-лист главного бухгалтера по КФО 5
- ☐ Соглашения: суммы по Дт 205.52 / Кт 401.41 и 401.49 совпадают с соглашениями и всеми дополнительными соглашениями. Ответственный: бухгалтер по доходам.
- ☐ Аналитика: 205.52 (для субсидии капитального характера — 205.62), 401.41 и 401.49 ведутся в разрезе каждого соглашения и кода целевой субсидии. Ответственный: бухгалтер по доходам.
- ☐ Признание доходов: каждая запись Дт 401.41 Кт 401.10 подкреплена документом из учётной политики (ф. 0510453, принятый отчёт или иной документ по соглашению); сумма совпадает с подтверждённой учредителем. Ответственный: главный бухгалтер.
- ☐ Отчёты: формы, периодичность и сроки взяты из соглашения и порядка учредителя и внесены в график документооборота. Ответственный: экономист.
- ☐ Перенос 401.49: в первый рабочий день года часть многолетних соглашений перенесена на 401.41. Ответственный: бухгалтер по доходам.
- ☐ Нефинансовые активы: на счёте 5.101 нет остатков; вложения 5.106 переданы на КФО 4 до принятия объектов к учёту. Ответственный: бухгалтер по НФА.
- ☐ Договоры: каждый договор за счёт КФО 5 завизирован бухгалтерией до подписания, источники оплаты указаны. Ответственный: главный бухгалтер.
- ☐ Остатки: в ноябре сверены неисполненные обязательства, заявки о потребности направлены в срок учредителя. Ответственный: экономист.
- ☐ Завершение года: остатки отражены на 303.05 с верным аналитическим кодом (610 или 150). Ответственный: бухгалтер по расчётам с бюджетом.
Читайте также
🧮 Правильно ли вы закрываете целевые субсидии?
Пройдите экспресс-аудит из 10 вопросов и проверьте, не приведёт ли учёт КФО 5 к возврату средств и претензиям проверяющих.
Пройти аудит-2026 →📑 Схема проводок по КФО 5 (2026)
Таблица-шпаргалка по целевым субсидиям: от соглашения до возврата остатка, перевод вложений на КФО 4, завершение года — в личном кабинете e-budget.ru.