



Убыток от обесценения в 2026: как отразить в бухгалтерском учёте — счёт и проводки
Альмира Базеева, эксперт по бюджетному учёту · e-budget.ru
Главное: что это и в чём опасность
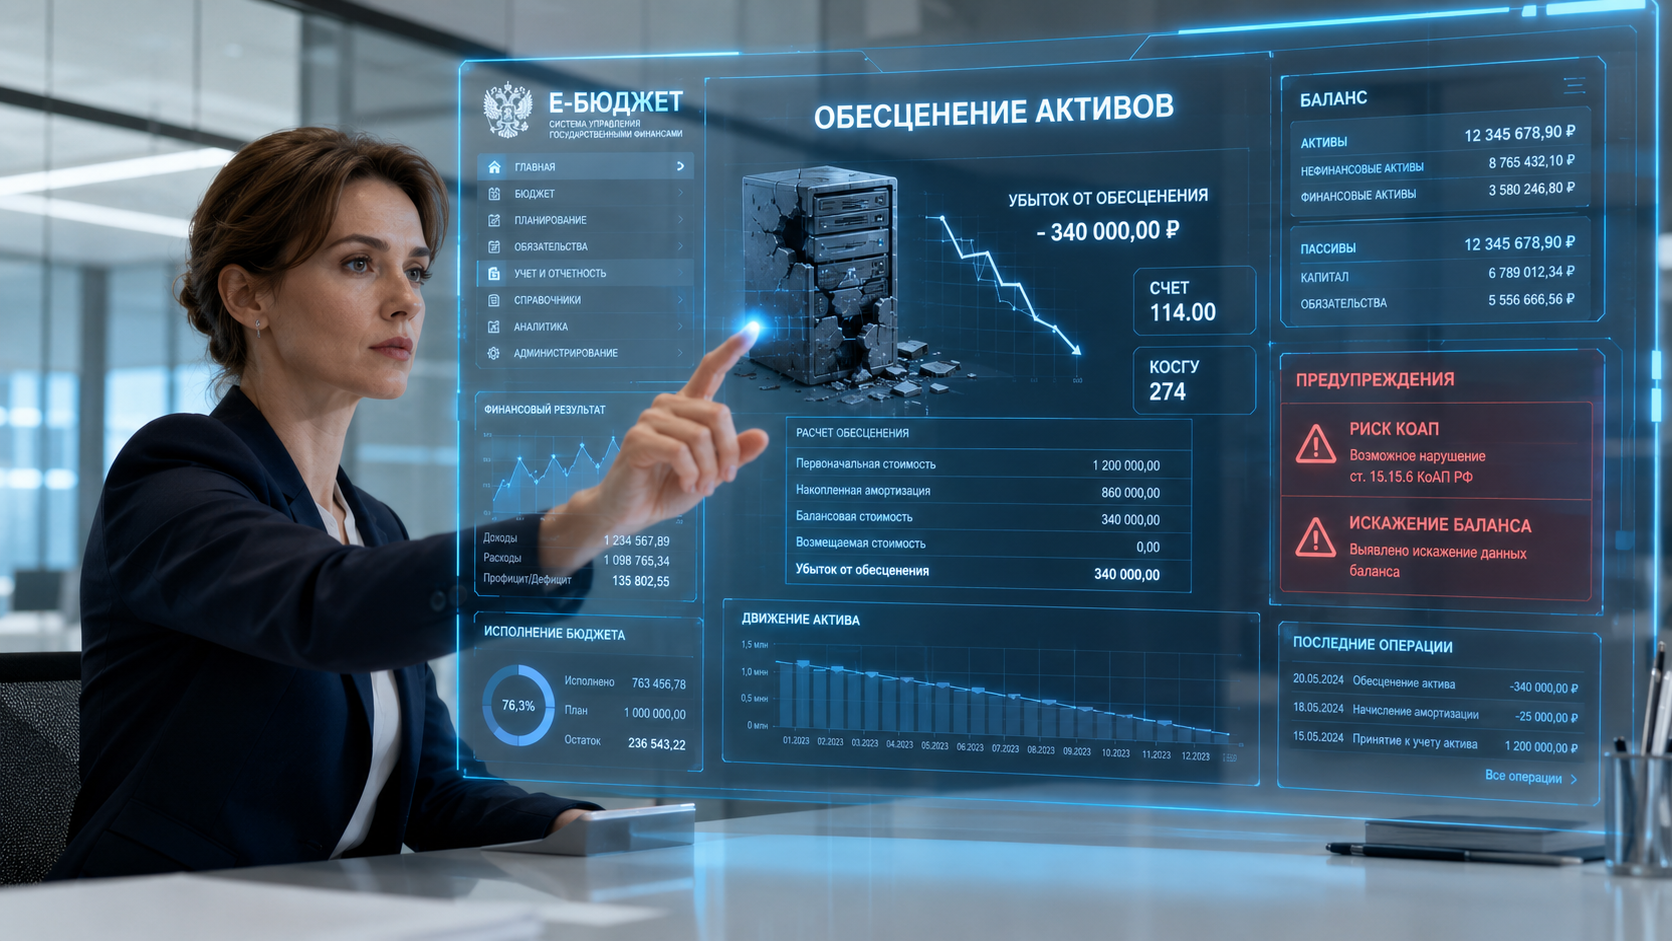
В бюджетном учёте активы не только изнашиваются, но и теряют ценность быстрее, чем идёт плановая амортизация. Сломанный томограф, который месяцами ждёт запчастей; здание после затопления; заблокированное разработчиком программное обеспечение — во всех случаях балансовая стоимость перестаёт отражать реальную пользу актива. Для таких ситуаций применяется СГС «Обесценение активов» (приказ Минфина от 31.12.2016 № 259н), а снижение стоимости накапливается на регулирующем счёте 114.00 «Обесценение нефинансовых активов». Он работает как счёт амортизации 104.00: уменьшает остаточную стоимость актива в Балансе.
Признаки обесценения выявляются при инвентаризации активов и обязательств (п. 6 СГС «Обесценение активов»). Если признаки выявлены, но учреждение не провело предусмотренный Стандартом анализ и при наличии оснований не признало убыток, стоимость активов и показатели Баланса (ф. 0503130 или 0503730) и Сведений о движении НФА (ф. 0503168/0503768) могут оказаться завышенными. При этом сам по себе признак обесценения ещё не означает автоматического начисления убытка: сначала субъект учёта решает, определять ли справедливую стоимость, а убыток возникает только при выполнении условия п. 15. Это не «штраф до 30 000 руб.», как часто пишут: квалификация зависит от размера искажения — от предупреждения по ч. 2 ст. 15.15.6 КоАП РФ до 30 000 руб. по ч. 4. Разбор градации — ниже.
Что изменилось в 2026 году
| Было (до 2026 года) | Стало | Что сделать |
|---|---|---|
| Инструкции № 157н, 162н, 174н, 183н — счёт 114.00 и корреспонденции брались оттуда | СГС № 121н «Единый план счетов», № 132н «План счетов бюджетного учёта» с Инструкцией № 193н, № 133н «План счетов бухучёта БУ и АУ» | Перенести аналитику счёта 114.00 в рабочий план счетов по своей ветке |
| Признак счёта отдельно не оговаривался | В ЕПС № 121н аналитические счета 114.00 прямо выведены из числа активных — сальдо только по кредиту. Счёт регулирующий к соответствующим счетам НФА, конкретная группа определяется видом объекта; группа 80 используется для резерва под снижение стоимости материальных запасов | Проверить настройку счёта в программе после перехода: активное сальдо по 114.00 — ошибка |
| Подстатьи КОСГУ 441–449 детализировали уменьшение стоимости матзапасов | Приказ Минфина № 117н отменил обязательную детализацию — применяются общие коды 340 и 440. По п. 8 Порядка № 209н учреждение вправе предусмотреть собственную детализацию в учётной политике | Решить, сохраняете ли детализацию, и закрепить решение в учётной политике; проверить резерв под снижение стоимости запасов (группа 80 счёта 114.00) |
| Методология опиралась на инструкции к планам счетов | Появились методические рекомендации: к СГС № 132н — направленные письмом Минфина от 22.12.2025 № 02-07-09/124784; к СГС № 133н — действуют Методические рекомендации, утверждённые Минфином России 26.01.2026 (первоначальная редакция направлялась письмом от 22.12.2025 № 02-07-08/124785). Порядок № 209н действует в редакции приказов № 117н и от 10.12.2025 № 176н | Сверить корреспонденции по счёту 114.00 с методрекомендациями к своему плану счетов |
| Сам СГС «Обесценение активов» | Не менялся: приказ № 259н действует в редакции приказа от 13.12.2019 № 229н | Порядок признания убытка остался прежним — меняется только «обвязка» из планов счетов |
Какие НПА регулируют вопрос
- Приказ Минфина от 31.12.2016 № 259н — СГС «Обесценение активов»: признаки, порядок признания и восстановления убытка, реклассификация, раскрытие информации.
- Приказ Минфина от 30.08.2024 № 121н — ЕПС, счёт 114.00 и его аналитические группы; применяется с 1 января 2026 года.
- Приказы от 20.09.2024 № 132н и № 133н, Инструкция от 25.12.2025 № 193н — планы счетов и корреспонденции по своей ветке учёта.
- Приказ Минфина от 29.11.2017 № 209н — подстатьи КОСГУ 412, 422, 423, 432, 451–453, 462 и статья 274 «Убытки от обесценения активов».
- П. 43 СГС «Основные средства» (приказ № 257н) — прямая отсылка к СГС «Обесценение активов» при определении признаков обесценения объектов ОС.
- Ст. 15.15.6 КоАП РФ — ответственность за искажение показателей отчётности.
Когда начислять: признаки обесценения
Признаки выявляются при инвентаризации активов и обязательств (п. 6). Их состав приведён в п. 7 (внешние), п. 8 (внутренние) и п. 9 — дополнительный признак для активов, генерирующих денежные потоки. Решение о необходимости определить справедливую стоимость принимает субъект учёта (п. 10); на практике анализ признаков и подготовку решения закрепляют за комиссией по поступлению и выбытию активов — но это должно следовать из учётной политики или локального порядка, а не подразумеваться.
| Внешние признаки (п. 7) | Внутренние признаки (п. 8) |
|---|---|
| Существенные долгосрочные изменения в законодательстве, внешней и внутренней политике, экономике, технологиях, которые произошли за отчётный год или произойдут в ближайшем будущем и неблагоприятно влияют на деятельность учреждения | Моральное устаревание и (или) физическое повреждение актива, снижающие его полезный потенциал |
| Значительное снижение за отчётный год справедливой стоимости актива, который учитывается по справедливой стоимости, — сверх снижения от обычной эксплуатации и износа | Существенные долгосрочные изменения в степени или способе использования: консервация, простой, решение о прекращении деятельности, о выбытии раньше срока, о существенном сокращении срока полезного использования |
| Отсутствие либо значительное снижение потребности в продукции, работах, услугах, обеспечиваемых активом | Решение о приостановлении создания объекта на неопределённый срок; значительное ухудшение финансовых результатов использования актива; резкое увеличение расходов на эксплуатацию и обслуживание против запланированных |
Для активов, генерирующих денежные потоки, п. 9 добавляет ещё один признак: убыток или выбытие денежных средств, рассчитанные при объединении показателей отчётного периода с показателями будущих периодов.
Первая — развилка п. 14. Если по результатам анализа признаков принято решение учитывать объект на забалансовых счетах как не соответствующий критериям актива, тест на обесценение по нему дальше не проводится. То есть путей два, и они взаимоисключающие: объект либо остаётся активом и тестируется на обесценение, либо уходит за баланс.
Вторая — порядок принятия решения. Убыток признаётся, когда остаточная стоимость на годовую отчётную дату превышает справедливую стоимость за вычетом затрат на выбытие (п. 15). Там же: решение о признании убытка по имуществу, являющемуся государственным или муниципальным, принимается в порядке, аналогичном порядку принятия решения о списании такого имущества. Универсального правила «всегда согласовывать с учредителем» Стандарт не устанавливает — конкретная процедура зависит от правового режима имущества и порядка списания, установленного собственником. Но выяснить её нужно заранее: если для этой категории имущества списание согласуется, то и обесценение пойдёт тем же путём.
Как определить справедливую стоимость
Стандарт даёт два метода: метод рыночных цен и метод амортизированной стоимости замещения. Приоритета между ними нет — по п. 11 субъект учёта применяет тот, который позволяет наиболее достоверно оценить справедливую стоимость, и фиксирует выбор в решении об определении справедливой стоимости. Затраты на выбытие (демонтаж, транспортировка, предпродажная подготовка, юридические услуги) вычитаются из полученной величины.
Счёт 114.00: аналитические группы и подстатьи КОСГУ
Счёт 114.00 детализируется по аналитическим группам синтетического счёта в разрезе видов имущества. В 24–26 разрядах номера счёта указывается подстатья КОСГУ, соответствующая экономической сущности операции. Именно на этой связке чаще всего ошибаются.
| Группа счёта 114.00 | Что учитывается | Подстатья КОСГУ |
|---|---|---|
| 10, 20, 30 | Обесценение недвижимого, особо ценного движимого и иного движимого имущества | 412 «Обесценение основных средств» |
| 20, 30 (объекты НМА) | Обесценение нематериальных активов | 422 — с определённым сроком полезного использования; 423 — с неопределённым |
| 40 | Обесценение прав пользования активами (объекты учёта аренды) | 451 «Уменьшение стоимости права пользования активом» |
| 50 | Обесценение НФА, составляющих казну | По виду имущества казны |
| 60 | Обесценение прав пользования НМА (неисключительные права, счёт 111.60) | 452 — с определённым сроком полезного использования; 453 — с неопределённым |
| 70 | Обесценение непроизведённых активов | 432 «Обесценение непроизведённых активов» |
| 80 | Резерв под снижение стоимости материальных запасов — не обесценение по СГС № 259н | 440 (детализация 441–449 отменена с 2026 года) |
| 90 | Обесценение биологических активов | 462 «Обесценение биологических активов» |
Проводки по счёту 114.00
| Операция | Дебет | Кредит | Основание |
|---|---|---|---|
| Признан убыток от обесценения основного средства | 0 401 20 274 | 0 114 1Х (2Х, 3Х) 412 | п. 15 СГС № 259н, решение комиссии |
| Признан убыток по НМА с определённым сроком полезного использования | 0 401 20 274 | 0 114 ХХ 422 | п. 15 СГС № 259н |
| Признан убыток по правам пользования НМА (счёт 111.60) | 0 401 20 274 | 0 114 60 452 | п. 15 СГС № 259н |
| Восстановлен (уменьшен) убыток от обесценения | 0 114 ХХ 4ХХ | 0 401 20 274 | Раздел V СГС № 259н, п. 24 |
| При выбытии основного средства: списан накопленный убыток от обесценения | 0 114 ХХ 412 | 0 101 ХХ 410 | Решение о списании имущества |
| Одновременно: списана начисленная амортизация основного средства | 0 104 ХХ 411 | 0 101 ХХ 410 | — |
| Одновременно: списана остаточная стоимость основного средства | 0 401 10 172 | 0 101 ХХ 410 | — |
Ответственность: сколько на самом деле стоит ошибка
Неначисленный убыток искажает строки Баланса по остаточной стоимости основных средств и нематериальных активов. Размер санкции зависит от величины искажения, а не от самого факта.
| Часть ст. 15.15.6 | Характер искажения | Штраф на должностное лицо |
|---|---|---|
| ч. 2 | Незначительное: не менее чем на 1 %, но не более чем на 10 % и на сумму, не превышающую 100 000 руб.; либо не более чем на 1 % и на сумму, превышающую 100 000 руб., но не превышающую 1 млн руб. | Предупреждение или 1 000–5 000 руб. |
| ч. 3 | Значительное: не менее чем на 1 %, но не более чем на 10 % и на сумму, превышающую 100 000 руб., но не превышающую 1 млн руб.; либо не более чем на 1 % и на сумму, превышающую 1 млн руб. | 5 000–15 000 руб. |
| ч. 4 | Грубое: искажение более чем на 10 %; либо не менее чем на 1 %, но не более чем на 10 % и на сумму, превышающую 1 млн руб.; а также ряд самостоятельных оснований — неподтверждённые показатели, мнимые объекты, счета вне регистров | 15 000–30 000 руб. |
| ч. 5–7 | Повторное нарушение по ч. 2, ч. 3 и ч. 4 соответственно | 5 000–15 000 / 15 000–30 000 / 30 000–50 000 руб. |
Типичные ошибки: модельные кейсы
Ситуации ниже смоделированы на основе типовых замечаний контрольных органов. Наименования учреждений условные, суммы штрафов показывают диапазон санкции при соответствующей квалификации.
Кейс 1: разбитый автомобиль числится по полной остаточной стоимости
БЫЛО: Служебный автомобиль попал в ДТП и восстановлению не подлежит. Документы на списание готовятся, согласование с собственником затянулось на следующий год. Бухгалтер оставил объект в годовом Балансе по остаточной стоимости без изменений.
СТАЛО: Внутренний признак обесценения — физическое повреждение и прекращение использования по целевому назначению (п. 8 Стандарта) — комиссией зафиксирован, но в учёте не отражён. Стоимость активов завышена. Квалификация зависит от размера искажения: если соответствующий показатель отчётности искажён более чем на 10 %, нарушение подпадает под критерий грубого по ч. 4 ст. 15.15.6 КоАП РФ — от 15 000 до 30 000 руб.; при меньшем искажении квалификация определяется сочетанием процента и абсолютной суммы по примечаниям 2–3 к ст. 15.15.6 КоАП РФ: не всякое искажение менее 10 % автоматически подпадает под ч. 2 или ч. 3.
ЧТО СДЕЛАТЬ:
1 Сначала определитесь с развилкой п. 14. Если по результатам анализа признаков принято решение учитывать объект за балансом как не соответствующий критериям актива — тест на обесценение дальше не проводится, и начислять убыток не нужно. Если объект остаётся активом до момента списания — проводится тест, и при наличии оснований признаётся убыток.
2 Не путайте обесценение со списанием. Пока объект числится активом и идёт согласование выбытия, он не может стоять в Балансе по стоимости, которая не соответствует его реальной ценности.
3 Определите справедливую стоимость и согласуйте решение. Для аварийного автомобиля это, как правило, цена лома за вычетом затрат на транспортировку. Решение по государственному или муниципальному имуществу принимается в порядке, аналогичном списанию имущества этой категории, — уточните его у собственника заранее.
ЧЕМ ПОДТВЕРДИТЬ: п. 8, п. 14 и п. 15 СГС «Обесценение активов»; при признании убытка — проводка Дт 0 401 20 274 — Кт 0 114 30 412.
Кейс 2: оплаченная лицензия на ПО перестала работать
БЫЛО: Учреждение приобрело неисключительное право на программное обеспечение и учло его на счёте 111.60 «Права пользования нематериальными активами». Разработчик заблокировал доступ. Бухгалтер решил, что это автоматически даёт обесценение, и начислил убыток на всю остаточную стоимость.
СТАЛО: Шаг пропущен. Сама по себе блокировка доступа не доказывает обесценение — сначала нужно установить судьбу самого права. Если право по договору прекратилось, речь идёт о прекращении признания объекта, а не об обесценении, и накопленное обесценение по правам пользования НМА закрывается при выбытии. Если право продолжает существовать, но его полезный потенциал снизился, — тогда работает механизм обесценения.
ЧТО СДЕЛАТЬ:
1 Начните с правового статуса. Запросите у правообладателя или юриста заключение: действует ли лицензионный договор, прекращено ли право, есть ли основания требовать возврата платежа.
2 Право прекратилось — списывайте объект. Это выбытие с закрытием амортизации по счёту 104.60 и накопленного обесценения по счёту 114.60, а не начисление нового убытка.
3 Право есть, но пользы нет — тестируйте на обесценение. Определите конкретный признак по п. 7–9 исходя из причины и последствий блокировки: это может быть внешний признак по п. 7 либо внутренний по п. 8. Сама блокировка доступа квалификацию признака не заменяет, и подгонять ситуацию под удобный подпункт не стоит — ревизор спросит обоснование. Аналитика при признании убытка: группа 60 счёта 114.00, подстатья 452 при определённом сроке полезного использования — не 412 и не 422.
ЧЕМ ПОДТВЕРДИТЬ: п. 7–9 СГС «Обесценение активов»; подстатья 452 КОСГУ по приказу № 209н; при обесценении — проводка Дт 0 401 20 274 — Кт 0 114 60 452.
Кейс 3: станок отремонтировали — и сразу восстановили убыток
БЫЛО: Год назад на сломанный станок начислили обесценение. В текущем году выделили субсидию, оборудование отремонтировали и вернули в работу. Бухгалтер сразу сделал запись Дт 0 114 30 — Кт 0 401 10 174, взяв её из статьи в интернете.
СТАЛО: Две ошибки сразу. Первая — подстатья: КОСГУ 174 «Выпадающие доходы» предназначена для операций, уменьшающих доходные поступления, и к обесценению не относится. Вторая, более серьёзная, — сам факт восстановления. Улучшение эксплуатационных характеристик после ремонта — это признак снижения убытка по п. 20, то есть основание провести тест, а не готовая проводка. По п. 24 восстановление убытка производится в случае изменения метода определения справедливой стоимости актива с момента последнего признания убытка. Если метод не менялся, восстановления не будет: по п. 23 учреждение принимает решение о корректировке оставшегося срока полезного использования.
ЧТО СДЕЛАТЬ:
1 Проведите повторный тест, а не проводку. Зафиксируйте признак снижения убытка (п. 19–21) и примите решение об определении справедливой стоимости по п. 22.
2 Проверьте условие п. 24. Восстановление возможно, если изменился метод определения справедливой стоимости. Нет изменения метода — идёте по п. 23: корректируете оставшийся срок полезного использования, убыток остаётся.
3 Соблюдите предел. Остаточная стоимость увеличивается до справедливой, но не выше суммы, по которой актив учитывался бы, если бы обесценения вообще не было, за вычетом амортизации. Превышение над первоначальной стоимостью за вычетом амортизации — это уже переоценка, а не восстановление.
4 Сделайте корректную запись. Дт 0 114 30 412 — Кт 0 401 20 274. Экономически восстановление относится к доходам текущего финансового года (п. 25), а в плане счетов реализуется по кредиту счёта 0 401 20 274. И не забудьте пересмотреть норму амортизации по п. 26.
ЧЕМ ПОДТВЕРДИТЬ: п. 20, п. 22, п. 23, п. 24, п. 25 и п. 26 СГС «Обесценение активов».
Кейс 4: инвентаризационная опись заполнена формально
БЫЛО: В инвентаризационных описях (ф. 0504087) графы «Статус объекта учёта» и «Целевая функция актива» заполнены по всем позициям одинаково — «в эксплуатации», хотя часть мебели давно лежит на складе сломанная, а два прибора не используются третий год.
СТАЛО: Проверка на признаки обесценения фактически не проводилась, хотя п. 6 Стандарта требует выявлять признаки именно при инвентаризации. Ревизор фиксирует не только искажение отчётности, но и формальный характер внутреннего контроля.
ЧТО СДЕЛАТЬ:
1 Разберите с комиссией значения граф описи. Статусы «требует ремонта», «не соответствует требованиям эксплуатации», «не используется» — это и есть сигналы к тестированию на обесценение.
2 Свяжите статус с обязательным действием. Закрепите в учётной политике: по каждому объекту со статусом, отличным от «в эксплуатации», комиссия оформляет заключение о наличии либо отсутствии признаков обесценения.
3 Не забудьте про раскрытие. Раздел VII Стандарта (п. 31–34) требует раскрыть суммы убытков и восстановлений по группам активов, статьи отчётности, в которые они попали, события и обстоятельства, приведшие к признанию, и методы определения справедливой стоимости.
ЧЕМ ПОДТВЕРДИТЬ: п. 6 и п. 31–34 СГС «Обесценение активов»; форма 0504087 по приказу Минфина от 30.03.2015 № 52н.
Формулировки для документов (копируйте)
Чек-лист главного бухгалтера
- ☐ Статусы в описях заполнены содержательно (ф. 0504087): «в эксплуатации», «требует ремонта», «не используется» — а не одинаково по всему списку.
- ☐ По каждому объекту с нерабочим статусом есть заключение комиссии о наличии либо отсутствии признаков обесценения со ссылкой на конкретный подпункт п. 7–9 Стандарта.
- ☐ Метод определения справедливой стоимости зафиксирован в решении комиссии, затраты на выбытие вычтены.
- ☐ По государственному и муниципальному имуществу решение о признании убытка принято в порядке, аналогичном порядку принятия решения о списании имущества соответствующей категории.
- ☐ Аналитика счёта и КОСГУ не перепутаны: 412 для основных средств, 422 и 423 для НМА, 452 и 453 для прав пользования НМА, 432 для непроизведённых активов.
- ☐ Убыток начислен на годовую отчётную дату, когда остаточная стоимость превышает справедливую за вычетом затрат на выбытие; норма амортизации после этого пересмотрена по п. 16.2.
- ☐ Восстановление убытка обосновано по п. 24 — изменением метода определения справедливой стоимости, а не самим фактом ремонта; при отсутствии основания скорректирован срок полезного использования по п. 23.
- ☐ Проводка восстановления — Дт 114 — Кт 0 401 20 274, а не через 0 401 10 174; сумма не превышает «безубыточную» остаточную стоимость.
- ☐ По выбывшим объектам сальдо счёта 114.00 закрыто одновременно со списанием балансовой стоимости и амортизации, а кредитуемый счёт соответствует виду выбывающего актива (410, 420, 430, 450, 460).
- ☐ Информация раскрыта в отчётности по п. 31–34: суммы по группам активов, статьи отчётности, обстоятельства и применённые методы оценки.
- ☐ После перехода на новый план счетов счёт 114.00 в программе настроен как контрарный: активного сальдо быть не должно.
Читайте также
- Инвентаризация перед годовым отчётом: обязательный элемент внутреннего контроля
- Учёт нематериальных активов в 2026: права на ПО и лицензии, счёт 111.60
- Отчёт о финансовых результатах (ф. 0503721): доходы и расходы от операций с активами
- Списание государственного имущества: порядок согласования и документы
🧮 Не завышена ли стоимость ваших активов?
Экспресс-аудит из 10 вопросов: проверьте, правильно ли вы применяете счёт 114.00 и не рискуете ли штрафом за Баланс.
Пройти аудит-2026 →🌐 Сайт: https://e-budget.ru
✈️ Telegram: @EBudgetBot
🔵 VK: vk.com/ebudgetru
🟠 MAX: max.ru/id5032377104_biz
Автор материала — Альмира Базеева, эксперт по бюджетному учёту.
📑 Пакет документов для учёта обесценения (2026)
Шаблоны заключения о признаках обесценения, решения комиссии об определении справедливой стоимости и матрица проводок по счёту 114.00 — в личном кабинете e-budget.ru.
Копирование допускается только с активной ссылкой на источник.