



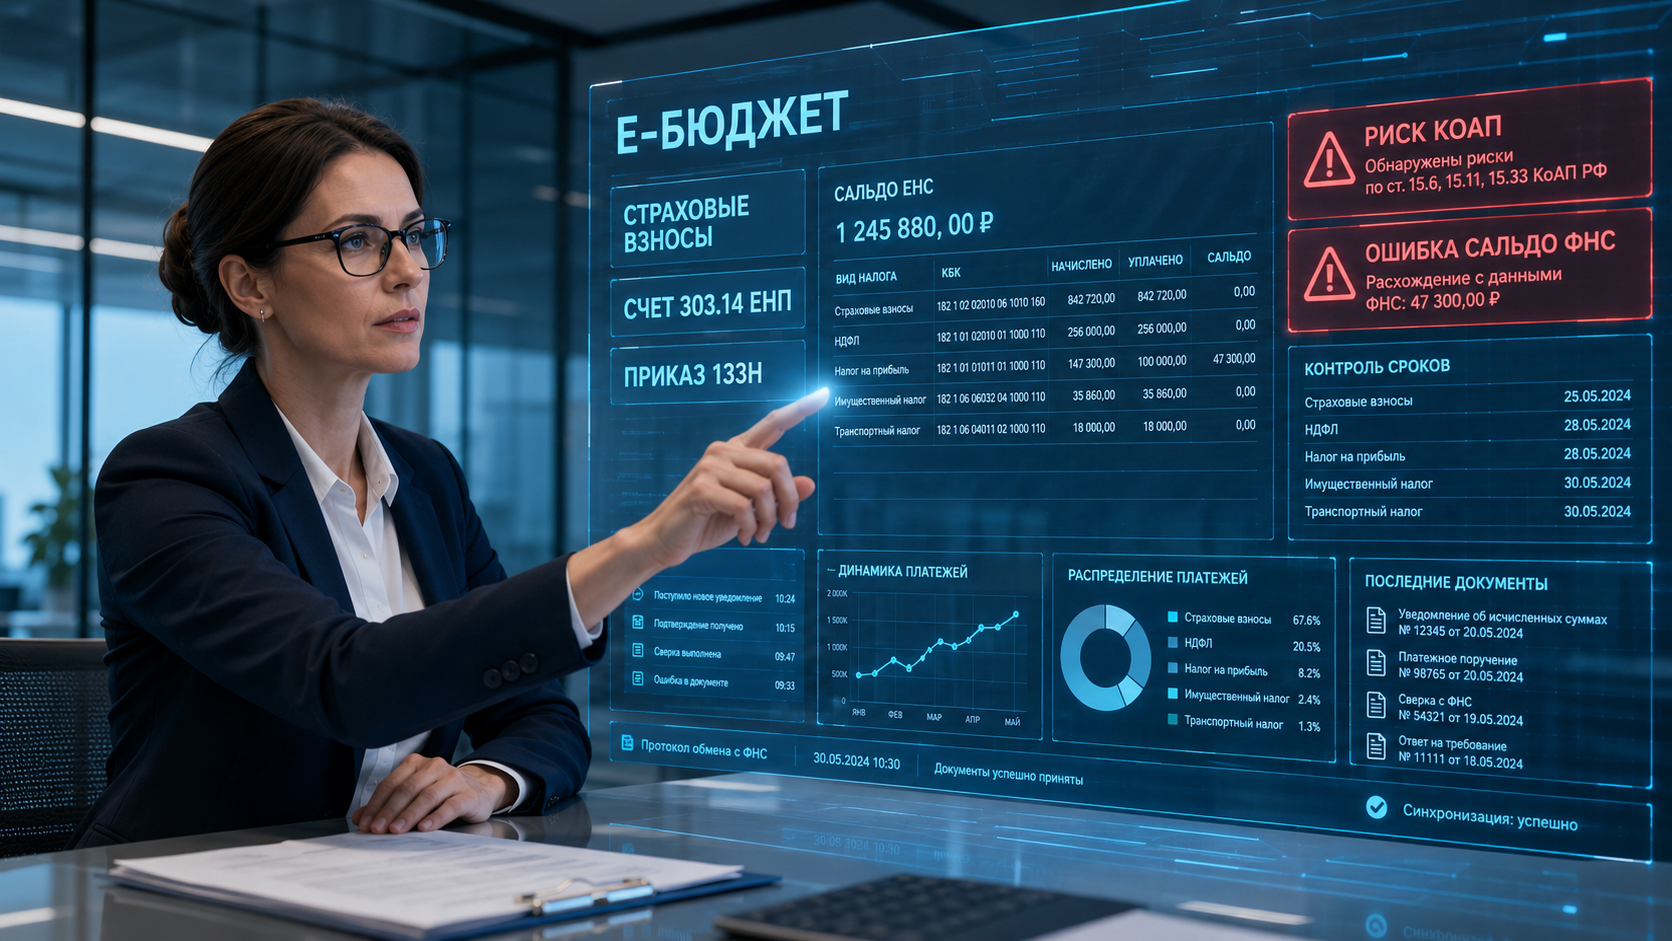
Страховые взносы в бюджетном учреждении 2026: счёт 303.хх, новые допустимые записи по 133н
Зачем это нужно и что изменилось в 2026 году
Механизм единого налогового платежа (ЕНП) в практике учреждений давно устоялся, а вот нормативная база бухгалтерского учёта в 2026 году сменилась полностью. Главная сложность самой темы осталась прежней — разделение потоков: взносы по единому тарифу уходят через ЕНП, а взносы на травматизм платятся напрямую в СФР и через ЕНП не проходят. Путаница между счетами 303.15, 303.06 и 303.14 гарантированно искажает отчётность.
Распространённая формулировка «Инструкция № 174н в редакции Приказа № 133н» некорректна. Инструкции № 174н (бюджетные учреждения) и № 183н (автономные) утратили силу. С 2026 года действуют: СГС «Единый план счетов» (Приказ Минфина № 121н) и СГС «План счетов бухгалтерского учёта бюджетных и автономных учреждений» (Приказ Минфина от 20.09.2024 № 133н). Порядок применения счетов раскрывают Методические рекомендации к СГС № 133н (утв. Минфином России 26.01.2026) и приложение к ним — Допустимые бухгалтерские записи БУ и АУ. Именно на них нужно ссылаться в учётной политике, а не на утратившие силу инструкции.
Если перечислить ЕНП (Дт 303.14 — Кт 201.11), но не отразить зачёт в счёт уплаты взносов (Дт 303.15 — Кт 303.14), в отчётности одновременно повиснут дебиторская задолженность по ЕНП и кредиторская по взносам. Ответственность по ст. 15.15.6 КоАП зависит от степени искажения: предупреждение или 1 000–5 000 руб. за незначительное (ч. 2), 5 000–15 000 руб. за значительное (ч. 3), 15 000–30 000 руб. за грубое нарушение требований к учёту (ч. 4); отдельно ч. 1 — непредставление или нарушение срока сдачи отчётности (10 000–30 000 руб.).
Федеральный закон от 26.06.2026 № 198-ФЗ изменил примечание 5 к ст. 15.15.6 КоАП: если искажение вызвано ненадлежащим оформлением первичного документа, его непередачей или несвоевременной передачей в бухгалтерию, ответственность возлагается на должностное лицо, ответственное за оформление факта хозяйственной жизни, и не применяется к лицу, ведущему бухгалтерский учёт.
Счета учёта страховых взносов в 2026 году
| Счёт | Назначение | Особенности применения |
|---|---|---|
| 303.15 | Расчёты по единому страховому тарифу | Пассивный счёт. Взносы на ОПС, ОМС и ВНиМ по единому тарифу: 30% в пределах единой предельной базы (в 2026 году — 2 979 000 руб. на работника) и 15,1% с выплат сверх неё; для отдельных категорий действуют пониженные тарифы. Погашается только зачётом ЕНП со счёта 303.14. |
| 303.06 | Расчёты по страхованию от несчастных случаев (травматизм) | Тариф зависит от класса профессионального риска: 32 класса, от 0,2% до 8,5%. Предельной базы нет. ЕНП не применяется — уплата напрямую в СФР отдельным платёжным документом. |
| 303.14 | Расчёты по единому налоговому платежу | Учитываются расчёты по перечисленному ЕНП и его распределению налоговым органом (для бюджетного учреждения: Дт 303.14 — Кт 201.11). Возможны как дебетовые, так и кредитовые остатки в зависимости от состояния расчётов и аналитики по источникам финансового обеспечения — называть счёт «активным» некорректно. Сальдо сверяется с данными ЕНС. |
Уведомление об исчисленных суммах — не позднее 25-го числа месяца, в котором наступает срок уплаты, если сведения об обязательстве к этому сроку ещё не поступают в налоговый орган из РСВ. В общем случае отдельное уведомление подаётся по взносам за первый и второй месяцы квартала; за третий месяц (март, июнь, сентябрь, декабрь) уведомление не требуется — сумму налоговый орган получает из своевременно представленного РСВ.
Уплата взносов по единому тарифу — не позднее 28-го числа с учётом переноса при выпадении на выходной. Взносы на травматизм — в СФР не позднее 15-го числа месяца, следующего за отчётным, также с переносом.
Поправки, внесённые Федеральным законом от 28.11.2025 № 425-ФЗ, дают плательщику право (не обязанность) представить одно уведомление, указав суммы страховых взносов за текущий и каждый предстоящий последовательный месяц текущего расчётного периода с помесячной разбивкой. Пока фактически исчисленная сумма за соответствующий месяц не превышает заявленную заранее, повторное уведомление подавать не нужно. Если фактические взносы окажутся больше — необходимо представить уведомление с актуальной суммой в обычный срок. Форма уведомления остаётся КНД 1110355. Ограничение: в 2026 году таким уведомлением нельзя заявить периоды 2027 года, поскольку это уже другой расчётный период.
Для бухгалтерии важно, что подача такого уведомления влияет на доступное положительное сальдо ЕНС ещё до срока уплаты. По страховым взносам соответствующая сумма при наличии достаточного положительного сальдо засчитывается налоговым органом в счёт предстоящей обязанности не позднее 3-го числа месяца, в котором установлен срок уплаты; если достаточное положительное сальдо возникнет позднее — зачёт производится не позднее трёх дней после его формирования. При этом такое предварительное резервирование (зачёт положительного сальдо в счёт предстоящей обязанности) не означает для бухгалтерского учёта, что задолженность по счёту 303.15 уже погашена до наступления установленного срока исполнения обязанности.
Алгоритм: жизненный цикл взносов
-
1Начисление взносов (последний день месяца)
Что делать: начислить взносы раздельно по единому тарифу и травматизму. Классификация зависит от характера исходной выплаты: если взносы начислены на заработную плату и иные выплаты работникам учреждения — КВР 119, КОСГУ 213. Для выплат по договорам ГПХ и иных облагаемых выплат код вида расходов и подстатья КОСГУ определяются исходя из характера соответствующей выплаты по правилам Порядка № 82н и Порядка № 209н — автоматически применять КВР 119 нельзя.
Дт 0.401.20.213 (0.109.ХХ.213) — Кт 0.303.15.731 — единый страховой тариф.
Дт 0.401.20.213 (0.109.ХХ.213) — Кт 0.303.06.731 — взносы на травматизм. -
2Перечисление средств
Что делать: единый тариф — на ЕНС в составе ЕНП; травматизм — отдельным платежом в СФР.
Дт 0.303.14.831 — Кт 0.201.11.610 — перечислен ЕНП с лицевого счёта бюджетного учреждения.
Дт 0.303.06.831 — Кт 0.201.11.610 — перечислены взносы на травматизм напрямую в СФР. -
3Зачёт ЕНП в счёт уплаты взносов
Что делать: зачёт отражается после определения налоговым органом принадлежности суммы ЕНП в счёт исполнения соответствующей обязанности — как правило, на установленную дату исполнения обязанности с учётом переноса срока, на основании данных ЕНС и документа, предусмотренного учётной политикой.
Обратите внимание: НК РФ допускает резервирование положительного сальдо ЕНС в счёт предстоящих взносов после подачи уведомления или РСВ, но такое резервирование до наступления срока уплаты не приравнивается в бухгалтерском учёте к окончательному погашению задолженности.
Дт 0.303.15.831 — Кт 0.303.14.731 — зачтён ЕНП в счёт уплаты единого страхового тарифа.Взносы на травматизм в этой проводке не участвуют: счёт 303.06 закрывается сразу при перечислении в СФР.
Типичные ошибки и кейсы
Кейс 1: зачёт ЕНП «авансом»
БЫЛО: учреждение перечислило ЕНП 20-го числа. В тот же день бухгалтер сделал проводку зачёта (Дт 303.15 — Кт 303.14), чтобы «закрыть» счета до конца месяца.
СТАЛО: нарушение методологии. До наступления срока уплаты средства на ЕНС остаются средствами учреждения; налоговый орган определяет принадлежность сумм в установленный срок, а не в день перечисления.
ЧТО СДЕЛАТЬ:
1 Проводку Дт 303.15 — Кт 303.14 делать на дату установленного срока уплаты с учётом правил переноса (например, в июне 2026 года 28-е число пришлось на выходной, и предельным сроком стало 29 июня) либо по данным о принадлежности сумм ЕНП.
2 До этой даты перечисленная сумма отражается как дебиторская задолженность по счёту 303.14.
ЧЕМ ПОДТВЕРДИТЬ: Методрекомендации к СГС № 133н и Допустимые бухгалтерские записи БУ и АУ; справка о принадлежности сумм ЕНП.
Кейс 2: травматизм оплатили через ЕНП
БЫЛО: бухгалтер включил взносы на травматизм в состав ЕНП и перечислил всю сумму на счёт 303.14.
СТАЛО: на ЕНС образовалась переплата, а перед СФР — недоимка. СФР начислит пени по ст. 26.11 Федерального закона № 125-ФЗ.
ЧТО СДЕЛАТЬ:
1 Незамедлительно перечислить взносы на травматизм по реквизитам СФР (счёт 303.06).
2 Переплату на ЕНС оставить для исполнения предстоящих обязанностей либо распорядиться положительным сальдо: зачёт — по ст. 78 НК РФ, возврат — по ст. 79 НК РФ (это две разные процедуры и две разные статьи).
3 Начисленные пени СФР отразить обособленно от расчётов по взносам.
4 Учесть смягчение: с 1 июля 2026 года ст. 26.11 Федерального закона № 125-ФЗ дополнена правилом, что сумма начисленных пеней на недоимку по взносам на травматизм не может превышать размер самой недоимки.
ЧЕМ ПОДТВЕРДИТЬ: Федеральный закон от 24.07.1998 № 125-ФЗ, требование СФР.
Кейс 3: расхождение сальдо с данными налогового органа
БЫЛО: перед годовым отчётом сальдо по счёту 303.14 в учёте — 50 000 руб., а по данным ЕНС — 40 000 руб. Выяснилось, что налоговый орган зачёл 10 000 руб. в счёт задолженности по пеням.
СТАЛО: расхождение учётных данных с данными налогового органа; без корректировки отчётность будет недостоверной.
ЧТО СДЕЛАТЬ:
1 Запросить справку о принадлежности сумм, перечисленных в качестве ЕНП, и акт сверки.
2 Начислить пени: Дт 0.401.20.292 — Кт 0.303.05.731.
3 Отразить зачёт ЕНП в счёт пеней: Дт 0.303.05.831 — Кт 0.303.14.731.
4 Сверку с налоговым органом проводить регулярно, а не только перед годовым отчётом — расхождение проще устранить в текущем периоде.
ЧЕМ ПОДТВЕРДИТЬ: справка о принадлежности сумм ЕНП, акт сверки с налоговым органом.
Кейс 4: перерасчёт взносов в сторону уменьшения
БЫЛО: после сдачи РСВ обнаружена ошибка в начислении зарплаты за прошлый месяц. Сделан перерасчёт взносов в сторону уменьшения.
СТАЛО: по счёту 303.15 образовалась излишне начисленная сумма, которую нужно скорректировать.
ЧТО СДЕЛАТЬ:
1 Скорректировать излишне начисленные взносы способом «Красное сторно» по первоначальной записи: Дт 0.401.20.213 — Кт 0.303.15.731 с отрицательной суммой.
2 Подать уточнённый расчёт по страховым взносам.
3 Порядок отражения возникшей на ЕНС переплаты определить по факту решения налогового органа: зачёт в счёт предстоящих платежей отражается при наступлении срока уплаты соответствующего обязательства, возврат — при поступлении средств на лицевой счёт. Конкретную корреспонденцию сверьте с Допустимыми бухгалтерскими записями БУ и АУ.
ЧЕМ ПОДТВЕРДИТЬ: уточнённый РСВ, справка о принадлежности сумм ЕНП, Методрекомендации к СГС № 133н.
Формулировки для документов (копируйте)
Чек-лист главного бухгалтера
- ☐ Разделение потоков: единый тариф — через ЕНП (303.14), травматизм — отдельным платежом в СФР (303.06), в ЕНП не включается. Ответственный: бухгалтер по расчёту зарплаты.
- ☐ Тарифы: применён верный тариф — 30% в пределах предельной базы, 15,1% сверх неё; по травматизму — класс профриска (0,2–8,5%). Ответственный: бухгалтер по расчёту зарплаты.
- ☐ Момент зачёта: проводка Дт 303.15 — Кт 303.14 проведена на дату исполнения обязанности с учётом переноса срока, а не датой перечисления ЕНП; резервирование сальдо ЕНС за погашение не принято. Ответственный: главный бухгалтер.
- ☐ Классификация: КВР 119 и КОСГУ 213 применены к взносам с выплат работникам; по ГПХ и иным выплатам коды определены по характеру выплаты (Порядки № 82н и № 209н). Ответственный: бухгалтер по расчёту зарплаты.
- ☐ Уведомления: за третий месяц квартала отдельное уведомление не подавалось при своевременном РСВ; при использовании права на одно уведомление с 01.09.2026 указаны текущий и каждый предстоящий последовательный месяц расчётного периода, а при планировании ликвидности учтён досрочный зачёт положительного сальдо ЕНС. Ответственный: главный бухгалтер.
- ☐ Сверка: сальдо счёта 303.14 сверено с данными налогового органа (справка о сальдо ЕНС, акт сверки) на конец отчётного периода. Ответственный: главный бухгалтер.
- ☐ Отсутствие задвоений: по наступившим срокам уплаты в ф. 0503769 не должно одновременно висеть кредиторской задолженности по 303.15 и дебиторской по 303.14 на одну сумму. Ответственный: главный бухгалтер.
- ☐ Корректировки: перерасчёты взносов отражены способом «Красное сторно» по первоначальной записи, а не обратной проводкой. Ответственный: бухгалтер по расчёту зарплаты.
- ☐ Учётная политика ссылается на СГС № 121н и № 133н и Методрекомендации к ним, а не на утратившие силу Инструкции № 174н и № 183н. Ответственный: главный бухгалтер.
Читайте также
🧮 Сходится ли ваше сальдо ЕНС с учётом?
Пройдите экспресс-аудит из 10 вопросов и убедитесь, что проводки по счетам 303.14 и 303.15 не приведут к искажению отчётности.
Пройти аудит-2026 →📑 Таблица допустимых записей по счетам 303.хх (2026)
Матрица бухгалтерских записей для счетов 303.14, 303.15 и 303.06 по Методрекомендациям к СГС № 133н и шаблон регламента сверки с налоговым органом — в личном кабинете e-budget.ru.