



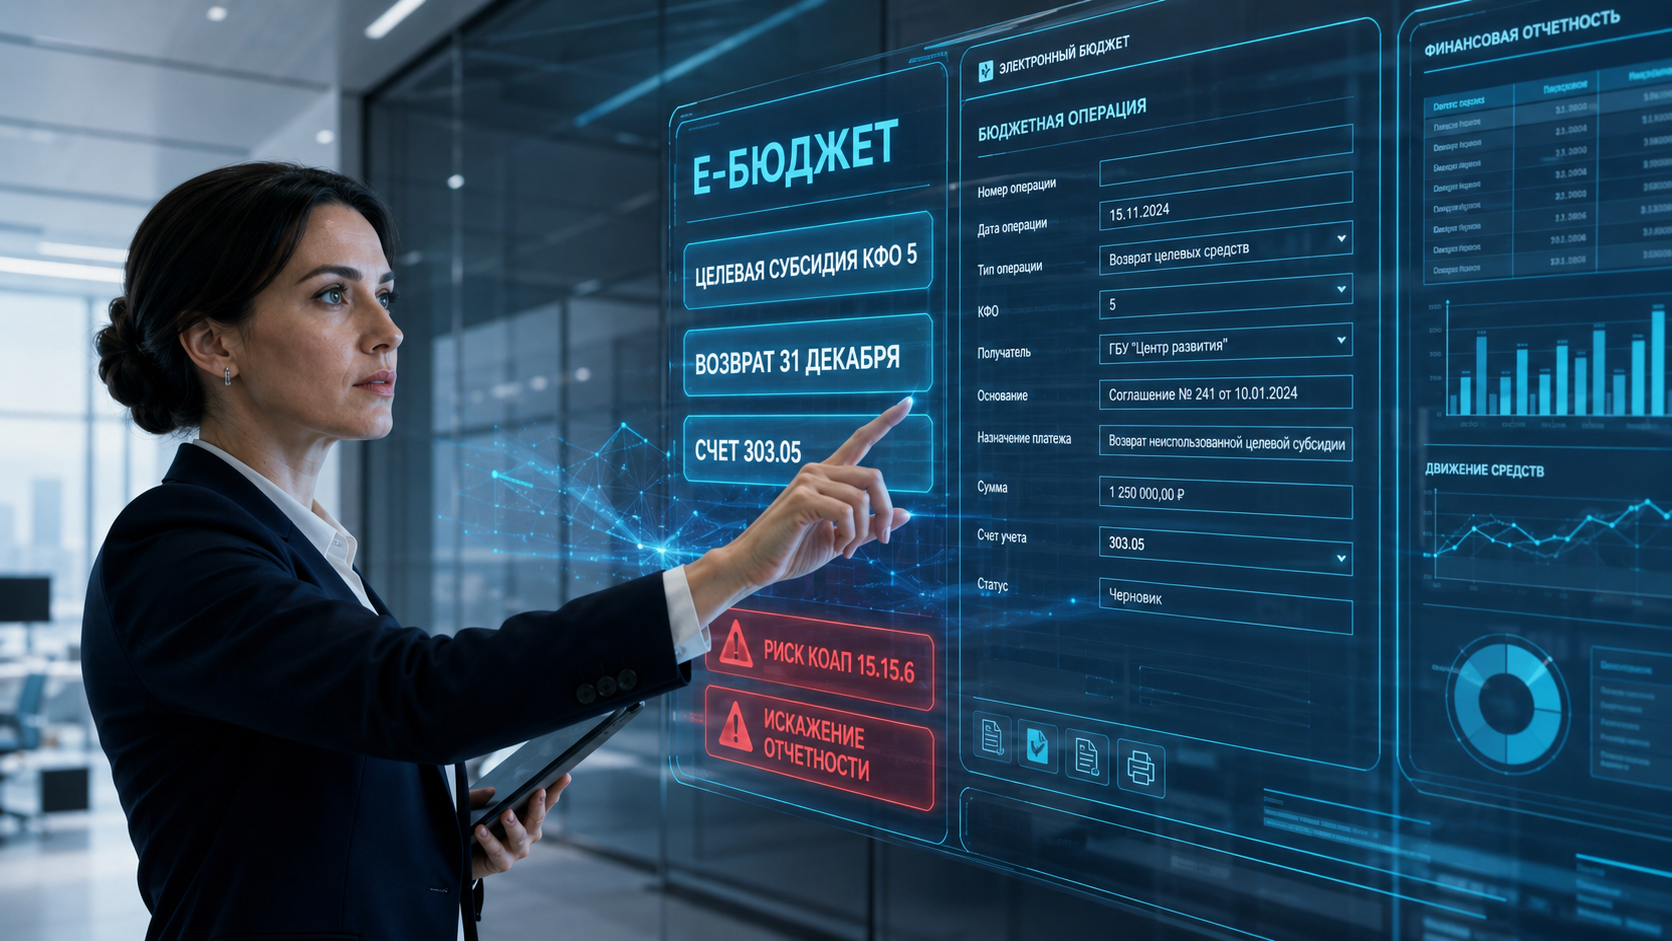
Возврат неиспользованной субсидии КФО 5 в 2026: срок, проводки, отчётность
Зачем это нужно и в чём главная ловушка
Целевые субсидии (КФО 5) — это деньги с жёстко заданным назначением: капитальный ремонт, закупка оборудования, стипендии. В отличие от доходов от платных услуг или субсидии на госзадание, остатки средств по КФО 5 на лицевом счёте учреждения на 1 января следующего года не могут расходоваться автоматически. Базовое правило: не потратил до 31 декабря — либо возвращаешь в бюджет, либо получаешь подтверждение потребности от учредителя.
Главная проблема для бухгалтера — момент признания обязательства по возврату. Его нужно отразить не тогда, когда деньги физически уходят со счёта (в январе или феврале), а последним днём отчётного года — 31 декабря.
Инструкции № 174н (для бюджетных учреждений) и № 183н (для автономных), на которые ссылается большинство методичек по этой теме, утратили силу. С 2026 года применяются: СГС «Единый план счетов» (Приказ Минфина № 121н) и СГС «План счетов бухгалтерского учёта бюджетных и автономных учреждений» (Приказ Минфина № 133н). Порядок применения счетов раскрыт в Методических рекомендациях к СГС № 133н (утв. Минфином России 26.01.2026) и Допустимых бухгалтерских записях БУ и АУ — приложении к ним.
Изменилось и само наполнение КФО 5. С 2026 года по нему отражается не только деятельность за счёт целевых субсидий (абз. 2 п. 1 ст. 78.1 БК РФ), но и деятельность за счёт грантов в форме субсидий, предоставленных согласно п. 4 ст. 78.1 БК РФ (п. 14 СГС «ЕПС», п. 17 СГС № 133н). Ранее такие гранты учитывались по КФО 2 — входящие остатки потребовалось перенести.
Если просто перечислить неиспользованный остаток в бюджет в январе-феврале, не начислив задолженность по счёту 303.05 датой 31 декабря, годовая отчётность будет искажена: завышены доходы будущих периодов (401.41) и занижена кредиторская задолженность перед бюджетом (303.05). Ответственность по ст. 15.15.6 КоАП зависит от степени искажения: предупреждение или 1 000–5 000 руб. за незначительное (ч. 2), 5 000–15 000 руб. за значительное (ч. 3), 15 000–30 000 руб. за грубое нарушение требований к учёту (ч. 4); отдельно ч. 1 — непредставление или нарушение срока сдачи отчётности (10 000–30 000 руб.).
Федеральный закон от 26.06.2026 № 198-ФЗ изменил примечание 5 к ст. 15.15.6 КоАП. Если искажение вызвано ненадлежащим оформлением первичного документа, его непередачей или несвоевременной передачей в бухгалтерию, ответственность возлагается на должностное лицо, ответственное за оформление факта хозяйственной жизни, и не применяется к лицу, ведущему бухгалтерский учёт. Поэтому автоматически «штраф на главного бухгалтера» — уже неверная формулировка: нужно устанавливать причину искажения.
Два сценария работы с остатками КФО 5
На 1 января у бюджетного или автономного учреждения на лицевом счёте по КФО 5 остаётся сальдо по счёту 201.11. Дальше возможны два пути.
Само по себе наличие денег на счёте 201.11 — ещё не универсальный критерий. На отчётную дату задолженность по возврату признаётся в отношении: неиспользованных остатков, подлежащих подтверждению потребности для исполнения принятых и неисполненных на отчётную дату обязательств, а также остатков, для которых подтверждение потребности не предусмотрено условиями предоставления субсидии. Именно так основание сформулировано в п. 3.3.8 и 3.3.9 Допустимых бухгалтерских записей БУ и АУ.
| Сценарий | Основание | Действия бухгалтера |
|---|---|---|
| 1. Возврат в бюджет | Цель субсидии достигнута с экономией либо не выполнена в срок; учредитель не подтверждает потребность в остатке. | Начислить долг перед бюджетом 31 декабря. Перечислить средства в срок, установленный соглашением и правовым актом учредителя. |
| 2. Подтверждение потребности | Учреждение не успело закрыть контракт (например, задержка поставки). Учредитель принял решение о наличии потребности в остатке на те же цели. | Также начислить долг 31 декабря. После получения решения учредителя в новом году — восстановить доходы будущих периодов и продолжить расходы. |
Для федеральных бюджетных и автономных учреждений действует порядок, установленный Положением № 1496. До 1 мая текущего финансового года ГРБС принимает решение об использовании полностью или частично остатков целевых средств в пределах предусмотренных правилами оснований. На основании согласованной информации ГРБС утверждает сведения об операциях с целевыми средствами и доводит их до организаций для последующего направления в территориальный орган Федерального казначейства. В 2026 году Казначейство установило контрольный срок до 20 мая для утверждения и доведения соответствующих сведений. Если по состоянию на 1 мая решение об использовании остатка не принято, неподтверждённые средства перечисляются в доход федерального бюджета не позднее 1 июня.
Для региональных и муниципальных учреждений сроки определяются актами соответствующего публично-правового образования и соглашением о предоставлении субсидии. Распространённый в методичках ориентир «до середины февраля» универсальной нормой не является.
Алгоритм бухгалтерских проводок
-
1Начисление задолженности перед бюджетом (31 декабря)
Что делать: последним днём года начисляется обязательство по возврату. Основание признания сформулировано в п. 3.3.8 и 3.3.9 Допустимых бухгалтерских записей БУ и АУ: задолженность признаётся по остаткам, потребность в которых не требуется подтверждать, а также по остаткам, потребность в которых подтверждается при наличии принятых и неисполненных на отчётную дату обязательств.
Дт 5.401.41.152 (162) — Кт 5.303.05.731 — начислен возврат неиспользованного остатка целевой субсидии.
Дт 6.401.41.162 — Кт 6.303.05.731 — для субсидии на осуществление капитальных вложений (КФО 6).Подстатья КОСГУ по характеру поступления: 152 — целевая субсидия текущего характера, 162 — капитального характера. Не путайте её с субсидией на осуществление капитальных вложений по ст. 78.2 БК РФ: такая субсидия учитывается по отдельному КФО 6 и имеет собственную запись.
-
2Перечисление остатка в установленный срок
Дт 5.303.05.831 — Кт 5.201.11.610 — перечислен остаток субсидии.
Одновременно — увеличение забалансового счёта 18 по аналитике источников: АнКВИ 610, КОСГУ 610.Возврат остатка — это выбытие денежных средств, а не расход, поэтому применяется аналитическая группа источников финансирования дефицита 610, а не код вида расходов.
-
3Если учредитель подтвердил потребность
Что делать: при получении решения о наличии потребности в остатке на те же цели ранее начисленное обязательство по возврату восстанавливается.
Дт 5.303.05.831 — Кт 5.401.41.152 (162) — уменьшена задолженность, восстановлены доходы будущих периодов.
Если на отчётную дату отсутствует решение, позволяющее не признавать задолженность по возврату, обязательство отражается на 31 декабря в соответствии с правилами учёта остатков целевой субсидии. Для остатков, подлежащих подтверждению потребности, дальнейший учёт зависит от решения учредителя: при подтверждении потребности ранее признанная задолженность уменьшается, при отсутствии подтверждения остаток перечисляется в бюджет в установленный срок.
Отражение в отчётности
Возврат неиспользованного остатка субсидии прошлых лет отражается в Отчёте об исполнении плана ФХД (ф. 0503737) особым образом:
- операция показывается в разделе 3 «Источники финансирования дефицита средств учреждения» по строке 592 с кодом аналитики 610;
- одновременно она раскрывается в разделе 4 по строке 910 «Возвращено остатков субсидий прошлых лет, всего»;
- в разделе 1 «Доходы» и разделе 2 «Расходы» этот возврат не отражается: он не является ни расходом, ни уменьшением доходов текущего года;
- сумма возврата должна корреспондировать с оборотом по счёту 303.05, раскрываемым в Сведениях по дебиторской и кредиторской задолженности (ф. 0503769).
Типичные ошибки и кейсы
Кейс 1: забыли начислить долг 31 декабря
БЫЛО: у больницы на 1 января остался 1 млн руб. по КФО 5 (экономия по итогам аукциона). Бухгалтер вернул деньги 15 февраля, а начисление задолженности (Дт 401.41 — Кт 303.05) провёл тоже февралём.
СТАЛО: Баланс (ф. 0503730) и ф. 0503769 за прошлый год сданы с искажением — кредиторская задолженность перед бюджетом на 1 января не показана.
ЧТО СДЕЛАТЬ:
1 Начисление задолженности по возврату КФО 5 всегда проводить датой 31 декабря отчётного года.
2 В годовой отчётности на 1 января по КФО 5 должно быть сальдо по счёту 303.05, равное неиспользованному остатку.
3 При обнаружении ошибки — исправить в порядке, установленном СГС «Учётная политика, оценочные значения и ошибки», с учётом того, отчётность уже принята или ещё нет.
ЧЕМ ПОДТВЕРДИТЬ: п. 3.3.8, 3.3.9 Допустимых бухгалтерских записей БУ и АУ (приложение к Методрекомендациям к СГС № 133н), п. 99 Порядка применения Плана счетов БУ/АУ, соглашение о предоставлении субсидии.
Кейс 2: потребность подтверждена уже после возврата
БЫЛО: учреждение перечислило остаток КФО 5 в бюджет в январе. В марте учредитель согласовал потребность, и средства вернулись на лицевой счёт.
СТАЛО: бухгалтер не знает, как квалифицировать поступление — как новый доход или как восстановление.
ЧТО СДЕЛАТЬ:
1 Это не новый доход: субсидия была предоставлена ранее, восстанавливается прежнее обязательство.
2 Поступление средств: Дт 5.201.11.510 — Кт 5.303.05.731.
3 Восстановление доходов будущих периодов: Дт 5.303.05.831 — Кт 5.401.41.152 (162).
ЧЕМ ПОДТВЕРДИТЬ: решение учредителя о наличии потребности, Приказ № 133н.
Кейс 3: нарушен срок возврата
БЫЛО: срок возврата остатков КФО 5, установленный соглашением, — 1 февраля. Платёж проведён 10 февраля.
СТАЛО: проверка расценила это как нарушение условий предоставления субсидии.
ЧТО СДЕЛАТЬ:
1 Вести контроль дат, прописанных в каждом соглашении о предоставлении целевой субсидии, — они различаются.
2 Учитывать состав ответственности: для учреждения-получателя применяется ч. 2 ст. 15.15.5 КоАП — штраф на должностных лиц 10 000–30 000 руб., а на юридическое лицо — от 2 до 12% суммы полученной субсидии. Дисквалификация предусмотрена частями 1 и 1.1 этой статьи — для тех, кто субсидии предоставляет, а не получает.
ЧЕМ ПОДТВЕРДИТЬ: ч. 2 ст. 15.15.5 КоАП РФ, соглашение о предоставлении субсидии.
Кейс 4: возврат из-за недостижения результатов
БЫЛО: средства израсходованы полностью (остаток на 1 января — ноль), но проверка выявила недостижение установленных соглашением результатов. Учредитель требует вернуть часть субсидии.
СТАЛО: это принципиально другая ситуация: не возврат неиспользованного остатка, а возврат средств по требованию учредителя.
ЧТО СДЕЛАТЬ:
1 Разграничить основание: возврат неиспользованного остатка (задолженность признаётся через счёт 401.41 в корреспонденции с 303.05) и возврат по требованию при недостижении результатов, когда доходы уже признаны в составе финансового результата текущего года.
2 Во втором случае обязательство начисляется в корреспонденции со счётом расчётов с бюджетом; конкретная корреспонденция зависит от основания возврата и момента его выявления — сверьте её с Приказом № 133н и согласуйте с учредителем, поскольку порядок для возврата за прошлые отчётные периоды отличается от возврата в году предоставления.
3 Отдельно оценить риск по ч. 2 ст. 15.15.5 КоАП, а при признаках нецелевого использования — по ст. 15.14 КоАП.
ЧЕМ ПОДТВЕРДИТЬ: соглашение о предоставлении субсидии, требование учредителя, Приказ № 133н.
Формулировки для документов (копируйте)
Чек-лист главного бухгалтера по остаткам КФО 5
- ☐ Сверка остатков: неиспользованный остаток средств КФО 5 на счёте 201.11 сверён с суммой задолженности по счёту 303.05, признанной в соответствии с правилами возврата и подтверждения потребности. Ответственный: главный бухгалтер.
- ☐ Проводка 31 декабря: операция Дт 401.41 — Кт 303.05 проведена последним днём года, а не в январе. Ответственный: бухгалтер по доходам.
- ☐ Сроки в соглашениях: по каждому соглашению выписаны дедлайны возврата остатка и подачи заявки на подтверждение потребности (заявка обычно раньше). Ответственный: экономист.
- ☐ Подстатья КОСГУ: 152 — поступления текущего характера, 162 — капитального; субсидия на капвложения по ст. 78.2 БК учтена отдельно по КФО 6. Ответственный: бухгалтер по доходам.
- ☐ Отражение в ф. 0503737: возврат показан в разделе 3 по строке 592 (код 610) и раскрыт в разделе 4 по строке 910, а не в расходах. Ответственный: главный бухгалтер.
- ☐ Забаланс 18 при возврате: применена аналитика источников АнКВИ 610 и КОСГУ 610, а не код вида расходов. Ответственный: бухгалтер.
- ☐ Гранты в форме субсидий (п. 4 ст. 78.1 БК) с 2026 года учитываются по КФО 5; входящие остатки перенесены с КФО 2. Ответственный: главный бухгалтер.
- ☐ Учётная политика ссылается на СГС № 121н и № 133н и Методрекомендации к ним, а не на утратившие силу Инструкции № 174н и № 183н. Ответственный: главный бухгалтер.
- ☐ При выявлении искажения установлена его причина: с 26.06.2026 ответственность может лежать на лице, оформлявшем первичный документ, а не на бухгалтере. Ответственный: руководитель.
Читайте также
🧮 Готовы ли вы отчитаться по целевым субсидиям?
Пройдите экспресс-аудит из 10 вопросов и убедитесь, что остатки КФО 5 не приведут к штрафам за искажение отчётности.
Пройти аудит-2026 →📑 Шпаргалка по учёту целевых субсидий (КФО 5)
Матрица проводок от поступления субсидии до возврата остатка и шаблоны заявки на подтверждение потребности — в личном кабинете e-budget.ru.